Marina Armendares
Por qué todos deberían tener un prenup
Episodio #032 · 16 de octubre de 2026
Episodio #032 · 16 de octubre de 2026
#032
Marina Armendares
Notas
Con un cliente del sector financiero que llevaba tres semanas atendiendo, Marina Armendares ya sabía toda su historia financiera: la de su familia, la de su pareja, la de sus miedos. Con un paciente de cuatro años, no sabía nada. Ese hueco le cambió la carrera.
Es psicóloga con maestría en neuropsicología clínica, coach certificada por iPEC, y está al frente de Capitelle Finance, donde hace educación financiera para mujeres.
En este episodio:
- Por qué las familias que hablan de dinero en casa terminan mejor
- Los tres sobres con los que educa a sus hijos: invertir, gastar y dar
- Por qué tener millones no te quita la vergüenza financiera
- Qué se nos enseña distinto a hombres y mujeres sobre el dinero
- Cómo consiguió su primer cliente corporativo practicando gratis con 15 personas
- Por qué un prenup sirve aunque no tengas nada que repartir
La idea que atraviesa toda la conversación es que el dinero no es un tema racional. Lo que piensas y sientes sobre él define tu vida financiera más que tu educación financiera o que cuánto ganas. Por eso hay gente con mucho dinero que vive mal con él, y gente con poco que duerme tranquila.
Si alguna vez dejaste pasar el estado de cuenta sin abrirlo, o si nunca has tenido una conversación clara de dinero con tu pareja, este es el episodio.
https://drinklmnt.mx/twoguys
Con el código twoguys te llevas 10% extra de producto
Books mencionados
Libros mencionados en el episodio
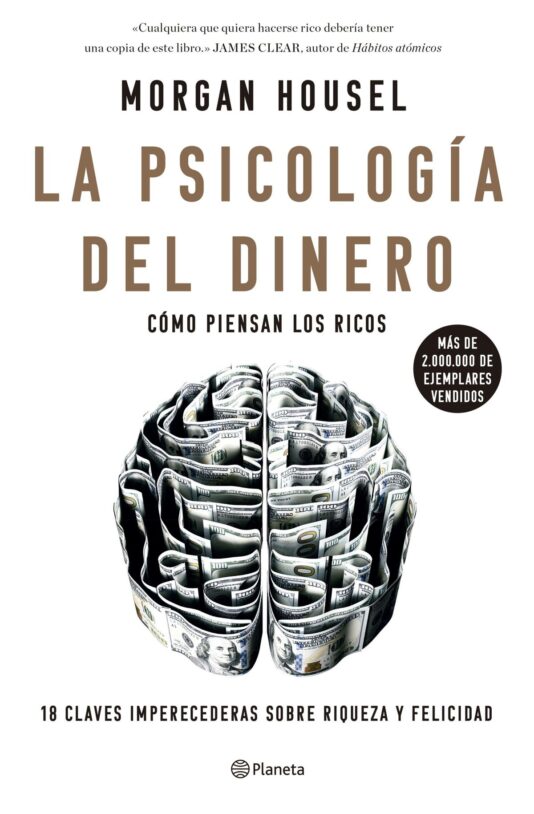
La Psicología del Dinero
Morgan Housel
En Amazon
Transcripción
Hay gente que tiene billones y tiene vidas financieras horrorosas. Un tema que es secreto y que es tabú es más fácil de controlar. Es una soledad muy particular la de pasarte la noche cuestionándote cómo vas a pagar las colegiaturas durmiendo al lado de alguien sin sentir que le puedes contar, sobre todo la persona con la que compartes tu vida, ¿no? Si tú eres el proveedor y yo soy la cuidadora y hay una parte que es de los dos, pero tú tienes una parte que es solo tuya, yo también tengo que tener una parte que es solo mía. Y de repente escucho gente hablar y digo, "Wow, con qué seguridad está diciendo pendejada."
Volvemos con el invitado. En un minuto. ¿Te ha pasado que a pesar de dormir bien, comer bien y hacer ejercicio, sigues cansado y aún así no estás rindiendo como antes? No es un tema de tomar más agua nada más. El agua sola no te repone el sodio, el potasio ni el magnesio que tu cuerpo necesita. Element es eso, electrolitos sin azúcar, sin colorantes y sin relleno. Nico y yo por eso usamos Element todas las mañanas. Y les tenemos una oferta muy especial. Las primeras 30 personas en este episodio que compren una caja de Element, les vamos a regalar con su
compra un sobre con tres diferentes sabores. Entra drinkelement.mx/toguys, el link va a estar aquí abajo y si por cualquier razón Element no cumple sus expectativas, ellos les devuelven su dinero. Bueno, aquí tenemos otro episodio más con Marina de Capitel. Eh, en resumen, para hacerlo fácil, vamos a hablar sobre la psicología de dinero y todo lo que implica alrededor de eso. Marina, qué gusto tenerte por aquí. Es un capítulo que teníamos esperado hace bastante, lo teníamos ahí en el pipeline, pero por fin se nos hizo. Platícanos un poco sobre lo que haces y de ahí arrancamos.
Buenísimo. Gracias a los dos por invitarme. E me da gusto estar con ustedes. Normalmente las personas con las que platico están en otro momento de su vida, entonces me da emoción platicar esto con ustedes. E, ¿qué quieren que les cuente? un poquito lo que hago, por favor. Empecemos con la historia, ¿no? Desde empezamos con el principio, tu carrera un poco laboral y cómo llegaste a lo que haces. Buenísimo. Eh, yo estudié psicología eh porque no sabía que quería estudiar y dije, "Yo creo que si estudio psicología voy a poder hacer cosas con eso
después." Y también estudié psicología porque según yo no iba a tener que hacer matemáticas. Luego tuve varias este estadísticas para las ciencias sociales que no me esperaba. Eh, estudio psicología, empiezo a trabajar, me doy cuenta que una licenciatura en psicología no es suficiente para trabajar como psicóloga y empiezo una maestría en neuropsicología clínica pensando que me iba a dedicar al consultorio, que iba a hacer dar consultas toda mi vida. En algún momento conozco a un coach, una persona que
hacía coaching y no sé si esta esta e antagonía la saben los no psicólogos, pero hay como mucha antagonía o había entre los coaches y los psicólogos, ¿no? Los psicólogos decían o decíamos que los coaches eran psicólogos chafa y los coaches decían que la psicología pues en realidad no servía para mucho y que por eso el coaching era más funcional. ¿Cuál antes de entrar a eso, cuál era la diferencia en ese momento ahorita entre coaching, que son términos como ambiguos y psicología? O sea, qué problema soluciona cada uno. Justo la psicología eh estudia el
comportamiento humano, estudia eh la la vida interna de las de los seres humanos y eh pues hay muchas ramas de la psicología, pero pues básicamente tienes que estudiar una licenciatura, tienes que tener una cédula, este en otros países tienes que tener una licencia específica para poder ejercer. Entonces, digamos que es un camino muy académico. El coaching es quiere decir muchas cosas porque básicamente viene de la idea como del coach, como de la carreta de caballos, ¿no? De es un vehículo que te lleva del punto A al punto B y no está o en ese
punto no estaba, ahora está mejor regulada, particularmente en Estados Unidos, pero no está regulada y cualquiera se puede llamar coach. Tú te puedes despertar mañana y decir, "Yo soy coach." ¿De qué? de lo que quieras, de ángeles, de almas, de vida, de negocios, de lo que tú quieras. Por eso hay tanto bullshit, ¿no? Porque habrá gente que sí es muy buena, pero como hay esta baja barrera de entrada para que se llama alguien qu un quote coach, pues hay una asociación de marca de pues
hay mucho mentiroso, farolero, buenos Facebook Ads, pero mal producto, ¿no? Exacto. Y hay una baja barrera de entrada y también hay muy poca regulación alrededor de qué tipo que qué tiene que cumplir un programa de coaching para poder certificar coaches. Entonces, hay gente que está auténticamente certificada nada más que por un programa que no está bien estructurado y que no está bien creado, ¿no? Entonces, bueno, empiezo a trabajar con un coach yo con este estereotipo diciendo, pues seguramente es un
charlatán y me doy cuenta que tiene un chorro de herramientas que yo no tengo y que sabe hacer cosas que yo no sé hacer y que las hace muy bien. Entonces dije, "Ah, eso está super bueno, yo quiero aprender a hacer eso." y pasar una historia larga corta, me voy a Estados Unidos a certificarme como coach y para este punto de mi vida tenía 27, 28 años, se me había acabado un poco la beca paternal, mi papá ya me había pagado la licenciatura la maestría, ya era yo un adulto y me dijo, "Perfecto, pero vas, ¿no?". Entonces, eh en ese momento
estaba, no sé si ya está casada o estaba a punto de casarme y fue pues una decisión más de pareja de pues le invertimos a esto, este mi ex me dijo, "Yo te lo pago, pero tú pagas los viajes." Este total que acabó siendo una inversión mía. Por primera vez en mi vida yo había invertido en mi educación. Antes de empezar de qué era el coach, o sea, ¿qué te estaba prometiendo punto A punto B? ¿Dices? Viene la etimología de la palabra de carreta. Entonces, punto A punto B. ¿Qué te estaba prometiendo? ¿Qué resultados estabas buscando? ¿Y qué
herramientas te dio? ¿Y quién era esta persona? Lo que muy buena pregunta, lo que vi en esta persona que que vi que tenía herramientas que yo no tenía es que tenía una capacidad de llevar la parte, les voy a contar un poquito de contexto. Estábamos trabajando para Unilever, estábamos eh trayendo o tropicalizando la misión social de una de sus marcadas para el público mexicano, para pues digamos las eran para mujeres, para mujeres mexicanas. Y cuando estamos creando eh la teoría, los ejercicios que buscaban lograr la
misión social de la marca, que es Unilebre, perdón, Unilebre es una transnacional gigantesca que tiene un chorro de marcas y entonces traía este dentro de sus objetivos de venta tienen también objetivos como de impacto. Entonces esta marca tenía una misión social que tenía unos talleres y unos cursos que se habían creado para niñas eh y mujeres inglesas y pues las niñas y las mujeres mexicanas no se parecen tanto a las niñas y las mujeres inglesas. Entonces había que tomar esa información y hacerla para México. Nos ponemos a hacer eso y yo lo que veo
es que él tiene una capacidad a la hora de crear contenido, de crear ejercicios, de pensar en cómo lograr una transformación en las chavas que tomaran nuestros programas que era mucho mayor que la mía. O sea, yo llegaba como con mucha teoría, con mucha intención, con muchos ejemplos y él decía, "Sí, pero cómo vamos a hacer que esto un impacto cambie, cree un impacto, ¿no?" Y eso yo no lo sabía hacer. O sea, es la el mismo coach que tú después contrataste, o sea, trabajabas en Unilever, este, querían hacer una campaña en
México, no sé, como de servicio social, por decir así, con cursos para mujeres mexicanas, ayudándolas a qué? Ah, eran cursos que tenían que ver con autoimagen, o sea, con cómo se percibían a sí mismas, específicamente autoestima y la relación como con su cuerpo que que les gustara, cómo se veían. Pues yo no trabajaba en Unilever, me habían subcontratado y él no acabó siendo mi coach, acabó siendo uno de mis mejores amigos y trabajamos juntos 10 años como coaches. Este y fue super inspirador y lo que fue particular de él es que él también era psicólogo, entonces no era
alguien que había estudiado coaching de la nada, era un tipo que había estudiado psicología, había empezado una maestría en psicoanálisis y luego había dicho, "Quiero hacer esto." Y pues me voy a tratar de aprender a hacer algo similar. Soy bastante ñoña. Escogí el programa con más horas, mejor rankeado, este, que los graduados, este, le daban mejores calificaciones. ¿Quién era? Se llama IPEC. Okay. Es una Institute for Professional Excellence Coaching, pero IPEC. Eh, lo hago, me encanta, aprendo un chorro,
pero la parte que fue nueva de esta experiencia es que e fue la primera vez que yo invertí en mi educación, que es algo, o sea, que medio das cuando tienes la suerte de que te la paguen, pues das por sentado. Siempre que yo quiera aprender, alguien me lo va a pagar. Y esta vez fue como, bueno, pues tengo que recuperar esta inversión, ¿no? Sí, ver la educación como una inversión realmente cuando sale de tu bolsa. Entonces, vengo a México después de terminar. y digo, ¿dónde voy a recuperar esta inversión?
mis mis pacientes en mi práctica clínica pues me pagaban y me pagaban bien. Tenía en ese punto 28 o 29 años, pero eh recuperar mi inversión iba a ser un poco difícil en ese contexto. Entonces empiezo a ver quién está contratando coaches y me doy cuenta que particularmente la el sector financiero invertía en coaching. bancos y fondos tenían presupuestos eh más solgados y etiquetados para que sus ejecutivos tomaran este tipo de procesos de desarrollo. Y la verdad es que como que
me lancé con mucho miedo porque hablar con señores de dinero no era exactamente lo que yo me sentía capacitada para hacer. Pero, ¿qué les? O sea, supongo que este programa te enseña cómo enseñar, ¿no? El que tomaste, o sea, ¿qué qué exactamente qué valor les dabas? ¿Qué problema solucionabas? Pues mira, es interesante porque lo que te da el programa son herramientas para que tú puedas eh con una persona primero entender su momento y su situación actual en un aspecto u área de su vida. Puede ser profesional, puede
ser eh puede ser personal, puede ser tiene que puede tener que ver con cualquier área de tu vida. ¿Dónde estás parado? y qué de lo que está pasando hoy en tu vida te funciona y que no te gusta, que te causa dolor, que está alineado con lo que quieres, que no. Entonces, una lectura primero del momento en el que estás, luego una exploración de qué quisieras, ¿no? Puede parecer una noviaad, pero cuando yo le pregunto a la gente que quiere, la mayoría de la si sabe que quiere, la mayoría de la gente me dice que sí. Y
cuando le preguntas, bueno, entonces dime qué es lo que quieres está mucho menos claro de lo que hubiéramos imaginado con las respuestas decisivas de sí. Entonces es la segunda parte del proceso. Es entonces, ¿qué quieres? Exploremos qué podría ser y escoge. Veamos cuáles son los costos, los beneficios, los precios a tener que pagar, ¿no? Trazas. Esto lo estoy sobresimplificando porque evidentemente no es tan straight forward cuando estamos hablando de la vida de una persona, pero empiezas a pensar cuáles van a ser los movimientos que has tener
que hacer para que eso pase de las acciones, o sea, o sea, acciones, decisiones diferentes, cambios en tus relaciones, sacrificios, disciplina, hábitos, o sea, el precio a pagar, digamos, uno es los tradeofs, es qué quieres, pero realmente no qué te dijeron que quieres. Me imagino que mucha gente te dice lo que ellos piensan que la otra gente quiere, que ellos quieren. No es si le di muchas vueltas, o sea, como que lo tiene muy ambiguo y es como, bueno, supongo que quiero esto porque esto es lo que me dijeron que es lo Sí, lo que creo que
las otras personas quieren que quiera, pero también muchas veces lo que yo creo que quiero y muchas veces lo que creemos que y seguramente les ha pasado a ustedes, lo que crees que quieres, lo quería una versión de ti que ya no es o lo quería alguien que estaba muy influenciado por sus papás o el entorno o lo o te acercas a tenerlo y dices, híjole, Ya que lo tengo, resulta que no es tanto lo que quería. Es bastante, o sea, tiene su ciencia llegarle a qué es lo que realmente quiero. Y ese
proceso de descubrimiento pues lo haces dentro del mismo acompañamiento de coaching. A veces te planteas lo que quieres, empiezas a trabajar para buscarlo y cuando vas a medio camino dices, "¿Qué crees?" Me estoy dando cuenta que no es por aquí. Entonces, hay que pivotear y regresar un poquito a al planteamiento. Y esto eventualmente lo que a lo que llega es a que puedas pues acercar tu realidad, sino a que sea idéntico. Es más, casi nunca que sea idéntico lo que te imaginaste, pero a una realidad que
se parece más a lo que quieres en este momento de tu vida y eso aplica a la chamba, aplica a las relaciones, aplica a tu cuerpo, aplica a tu salud, aplica a tu vida. Entonces alguien llega y te dice, "Oye, estoy en esa situación. Lo como desmenuzas toda la situación en la que está, quiero llegar aquí, le ayudas a desmenuzar los tradeoffs, los costos de llegar ahí, ¿no? Oye, quiero estar superfit, bueno, vas a tener que dejar de salir x tiempo, comer tal, tal, tal. ¿Estás dispuesto a pagar este precio para este resultado? Sí, ¿no? Y una vez que está
eso le dices, bueno, son las acciones primarias que tendrés que tomar para conseguir este resultado. Sí, con un par de cosas más, o sea, no nada más los tradeoffs, sino qué vas a ganar, por qué te importa, o sea, ¿por qué quieres eso? ¿Quieres estar fit por? O sea, no es novidad, porque mis hijos los quiero ver cuando tenga 80, entonces ya tienen un por qué y tienen más motivación para Hay una parte de valores, hay una parte del por qué. Dicen que son siete porqués, ¿no? A llegar a a lo que buty. Sí. ¿Por qué?
¿Por qué? ¿Por qué? Sí. Y a veces son siete y a veces son tres y a veces la gente tiene clarísima porque el el por qué y el para qué, a veces que no. Y las acciones. Yo, y eso es una cosa particular del coaching, un coach no le va a decir nunca a nadie qué tiene que hacer. Bueno, el coach de ejercicio si te va a decir las siete repeticiones, ¿no? Pero en este sentido más bien la persona va a decidir qué quiere hacer y va a tener el acompañamiento y el accountability y el espacio seguro para
ir rebotando y viendo qué tanto funciona. Entonces, eso es en términos muy generales y hay diferentes maneras de hacerlo, pero más que un proceso específico, es un set de herramientas para lograr ese esa pues ese proceso. ¿Y cómo empezaste con los ejecutivos? llegadas y le dices, "Bueno, ya soy coach. Eh, dime qué es lo que quieres, qué quieres lograr, cuáles son tus metas o qué preguntas hacías para abrir el espacio?" Pues depende mucho. Cuando te contrata una empresa para trabajar con su con sus
ejecutivos, la empresa tiene una agenda, entonces quiere resultados específicos. Entonces depende un poco, no puedes nunca forzar el proceso a que sea en una dirección específica y eso es algo que se transparenta con con la empresa desde el primer minuto, pero sí puedes tener abordajes que van de acuerdo a las intenciones que tiene la organización. Entonces, a veces empieza con un test. Haces algún tipo de test que te da como una lectura de quién es la persona y desde ahí empieza el proceso. A veces empiezas con un taller en un en una habilidad específica y de esa habilidad
específica la trabajas por separado con los procesos individuales. O sea, depende mucho, pero creo que una particularidad de esto que es interesante es que la mayoría de las personas con las que yo trabajaba en ese momento no querían trabajar conmigo. Los estaba obligando a la organización. ¿Por qué? Pues porque tú eres un ejecutivo de un fondo y tienes un chorro de cosas que hacer y tal vez no tienes buenas experiencias con el desarrollo personal o la terapia o nunca ha sido o
fuiste porque te mandaron en la adolescencia porque te estabas portando mal o te llevó tu esposa porque tenían una crisis de pareja. O sea, no son no son experiencias particularmente expansivas. y te dice tu jefe o te dice la RH que ahora una vez a la semana te vas a sentar con esta persona que no conoces y que no escogiste tú a hablar de ti y le vas a contar qué quieres de tu vida y te va a ayudar. No todo mundo responde eh con entusiasmo a ese planteamiento y te dicen, "Me estás quitando una hora de que puedo estar haciendo otro trabajo significativo para ir a hablar de de
terapia que no necesito, ¿no?" Exacto. Y para, o sea, me quiero poner los zapatos de de la estación que dices, "No, eres un ejecutivo, un fondo, eres muy exitoso." Y llega alguien y te dice que te va a ayudar a conseguir tus metas, pero tú ya conseguiste muchas metas como en tu propia cuenta en JP Morgan trabajando. ¿Por qué deberían de de como creer que les puedes ayudar si ellos ya se se han autoayudado y no buscan ayuda? O sea, creo que esa es justo la barrera. La barrera es yo lo yo no lo necesito. Tal vez el que se sienta al lado de mí, o sea, el güey que no llegó a sus metas
o este el que el que se echa siete cervezas todos los días para funcionar, sí, pero yo no. ¿no? Entonces siempre hay como esta resistencia o no siempre, pero muchos hay esta resistencia. Hay varias cosas para las cuales sirve y por la cual las organizaciones contratan este tipo de de programas. Uno, porque en términos financieros el roly del coaching es bueno, o sea, las personas que están en este tipo de procesos, sobre todo las personas que tienen roles comerciales, este, pues les va mejor
cuando tienen este tipo de espacios. Eh, y la otra es porque baja la rotación. O sea, se apegan a la compañía. Este, como que el tema poquito, no quiero hablar de salud mental porque son un poco, pero el bienestar general aumenta, pues ya se traduce a que hay menos ch de empleados, ¿no? Hay menos ch, hay menos dayofs, este hay menos conflictos interpersonales en la compañía, ¿no? Cosas que le convienen a la empresa. Pero cuando a ti te dicen esto vas a ir a hacer una hora obligado, te vas a ir a meter a la sala de juntas
B4 a hablar con una persona que no conoces de tu vida, pues probablemente tu respuesta sea yo no. Muchas gracias. ¿Y cómo lograste romper esa barrera? Pues mira, este, primero francamente me despertaba en las mañanas temblando, o sea, sí, ya sabes, había días particulares que me i a meter a una sala de juntas a hablar con ocho ejecutivos y ese iba a ser mi día y decía, "Gey, o sea, ¿qué le hice a mi vida?" ¿Y cómo consigas los clientes? Al principio, al principio, eh, la verdad es que yo considero que una de las herramientas más poderosas para conseguir clientes es contarle a la gente qué hace eso, no venderles,
contarle a la gente qué haces. Entonces, como que hubo gente que escuchó en el proceso qué estaba haciendo y particularmente eh había una herramienta que estaba aprendiendo que tenía que probar, tenía que, ya sabes, hacerla 15 veces para certificarme en el uso de esa herramienta. Entonces, escogí a 15 personas que me pudieran dar buen feedback y en esas 15 personas había gente que tenía posiciones importantes y contactos importantes, pues en esa industria. Me encantaría decirles que fue super estratégico, pero la verdad no fue super estratégico, fue de decir,
"Esta gente me parece que me puede dar buen feedback, no, no creo que me vaya a contratar." Pero tuve suerte y uno de los que lo hizo le encantó. Entonces, le platicó otro amigo que estaba en la industria, este, se le hizo al amigo, el amigo está increíble, lo quiero para mi gente. Y así conseguí mi primer cliente corporativo, o sea, de probar, ¿sabes? Y eso es una cosa que de repente se nos olvida, que es como de primero voy a ser perfecto y luego voy a ir a buscar a mis a los peces gordos, ¿no? Y a veces eh acaba siendo más exitoso decir, "Oigan
peces gordos, vengan a ver cómo me estoy preparando para hacer esto." Y hay como como este pues esta conexión que se hace que te abre más puertas que esperarte a hacer las cosas perfectas para entonces tratar de ir a venderlas, ¿no? y un cliente me fue muy bien. Entonces, pues le recomendó a su amigo, otro se fue de el la bolsa, la casa de bolsa en la que estaba, se fue a otro lado y entonces me llevó al otro lado y luego esa le platicó a alguien que tenía un fondo de venture capital y entonces empecé a trabajar con un BC, el venture capital
es incestuoso, entonces un manager le contó otro manager y entonces así, o sea, era como había valor a el word of mouth hizo la chamba de aquí es todo word of mouth, o sea, esta es una no puedes no puedes tener éxito en este en este industria, si no si la gente no habla bien de ti, porque nunca vas a buscar un coach en internet, le vas a preguntar a gente que admiras y gente que crees que toma buenas decisiones, si conoce un coach y pricing, ¿cómo llegaste? O sea, ¿cómo cuantificas el valor de lo que estás dando y por ende cómo cobras?
Esa es la pregunta del millón. Este es muy duro ponerle valor a platicar con alguien, ¿no? Yo a veces pensaba, híjole, ojalá vendiera tornillos porque entonces, o sea, tengo un costo, tengo un margen y esto cuesta mi tornillo, ¿sabes? Este, al principio fue de lo más difícil de mi trabajo, eh, o sea, las la experiencia de decirle a alguien, "Oye, cobro 1000 pesos, que creo que es lo que cobraba en ese momento por una hora de terapia, me se me bajaba el azúcar cada vez que le tenía que decir a alguien cuánto cobraba.
E y a veces me decían, "Cero, o sea, ¿por qué cobras tanto?" O sea, respuestas que es difícil de explicar. ¿Por qué cobro tanto? Pues porque fui a la escuela, porque soy buena. Pues, ¿cómo le explicas eso a alguien? ¿Sabes? E cuando empecé a negociar con organizaciones, las cosas se hicieron más fáciles paradójicamente, porque cuando negocias con la DRH está despersonalizada la negociación. No es lo mismo que tú vengas y me digas, "Quiero venir a terapia contigo." Yo te diga, "Cuesta 1000 pesos". y tú me digas, "No lo vale, es entre tú y yo." A
que la DRH me diga, "Hijo, es que el presupuesto está apretado. Es que tenemos que tenemos que licitar." Y fíjate que ya nos mandaron una propuesta que cuesta el 30% menos, o sea, no es tanto, yo no creo que tiene el valor, es más, la circunstancia determina el valor. Entonces, eso me ayudó un poco a negociar, más bien a como sentirme como cómoda. E creo que una de las cosas que nos damos cuenta casi todos con el tiempo es que tratar de justificar el valor que ofreces no es un camino muy productivo. Tratar de explicarle a la gente y convencerla de por qué lo que tú cobras
es lo correcto no lleva como a muy buenos lugares. Más bien es dar el valor, eh, ponerle un precio que responda a pues el valor que aportas y sostenerte en ese lugar de manera que la gente que le ve el valor trabaje contigo, ¿no? Y tal vez estoy siendo un poco romántica y este, no pues sí, Marina, increíble, pero si tienes que pagar la renta y nadie te está comprando tu producto, tu servicio a 1000, pues véndelo a 500. Obviamente haz un benchmark, asegúrate que estás como en un territorio razonable. Eh, ve cómo está tu
competencia, ve qué valor ofrece, ve si realmente tú ofreces más valor y por eso está mejor que está bien que cobres más. O sea, siendo razonable es, pero al final lo que me doy cuenta hasta el día de hoy es que va a haber mucha gente que no me quiere pagar lo que yo cobro, ¿sabes? Y que sí hay mucha subjetividad en el precio que yo cobro. ¿Por qué no podrías hacer un argumento diciendo, no sé, imagínate que yo soy un ejecutivo y quiero llegar a que mi empresa venda 100 millones de dólares a 150
y tú me puedes dar las acciones para no meterme el pie? Una de ellas es, no sé, no estar mecha corta para reducir el trend de mis empleados y eso se traduce a la valuación de, o sea, lo cuantificas. Mm chance el ejemplo de 100 a 150 es máástico, pero de 100 a 105 y dices, bueno, si tú si voy a incrementar o ayudarte a incrementar la evaluación x monto de tu empresa o x resultado o tu salud o lo que tú quieras, que no esto vale esto para ti. Sí, tiene tiene definitivamente, o sea,
si tienes un historial y has y tienes los argumentos sobre todo cuantitativos para para sostener el costo de tu servicio, está maravilloso y los tienes, pero como no hay ninguna garantía, ¿sabes? O sea, es pues si tú haces la chamba y las cosas funcionan y este resulta que sí es un tema tuyo, porque también puede ser que no me puedas aumentar de 100 a 110 por temas que no tienen que ver con tu propio desarrollo, ¿no? Entonces están los argumentos, pero al final sí tiene que haber una
convicción del otro lado y un deseo del otro lado. ¿Me explico? e que creo que es algo que que pues entre más lo haces y mejores resultados tienes, se vuelve más fácil, pero nunca es straight forward. ¿Y cómo migras a lo que haces ahorita? Decides, eh, entras al mundo ejecutivo, te empieza a ir muy bien con las pláticas que empiezas a dar y cuándo decides de que es tiempo de de migrar a lo mío. Nunca. Estoy platicando con gente que me habla de dinero todo el día. O sea, básicamente este,
no sé ustedes y la gente que los escucha cuánto contacto tienen con gente que se dedica al dinero, pero la gente que se dedica al dinero habla mucho de dinero y de hecho el dinero es como el primer filtro, es te voy a platicar de mi familia y te voy a platicar de mi familia y voy a usar el filtro del dinero para platicarte de mi familia y te voy a platicar de mi trabajo y voy a usar el filtro del dinero para platicar de mi trabajo. O sea, el no es que me hablaran de dinero así de pesos y centavos todo el tiempo, pero lo que pasaba es que me daba cuenta que el
componente financiero de sus vidas estaba como muy a flor de piel en la conversación. ¿A qué te refieres con el primer filtro? Te voy a dar un ejemplo. Este, me siento con alguien y le digo, "Bueno, pues cuéntame tu familia, ¿no?" Y entonces me cuenta de su familia y me cuenta, "No, pues fíjate que mi esposa es A, B, C y D y ella viene de una familia A B C y D y me cuenta la situación financiera de la familia de la que viene la esposa y es prima y fíjate. Ajá. Y sí, y no necesariamente desde, o sea, no no faroleando, pues,
pero es como simplemente natural. Y bueno, en la empresa yo en el primer trabajo que tenía este entré en este rol y ganaba esto y este y y yo venía de no sé qué y entonces me parecía muy poco y entonces me movía el segundo fondo en el que trabajé porque me ofrecieron esto otro. O sea, el dinero es parte de la conversación como como intrínseca. me explico, que puede parecer una obviedad para quien habla y vive así, pero no es el caso de la mayoría de las procesos de terapia que yo había dado hasta ese punto. O sea, lo que me empezó a llamar
la atención es cómo una terapia en donde llevo 4 años trabajando con alguien y me sé su vida de p a pá, el dinero ha salido tres veces y con esta persona que he visto tres veces el dinero ha salido 100. O sea, había como un contraste entre el rol que tenía el dinero en las conversaciones con financieros versus la ausencia del tema financiero en el resto de mis sesiones de terapia. Y dije, esto está rarísimo. O sea, pero más que está rarísimo, porque te lo puedes explicar diciendo, bueno, pues es que esta gente es financiera y por eso habla tanto de dinero, como que lo que me llamaba más
la atención era la ausencia del tema en los otros procesos, porque decía, "Yo sé, o sea, déjate cuánto gana, que eso es lo de menos. Yo sé la historia financiera de este señor con el que llevo trabajando 3 semanas y esta persona con la que llevo 4 años trabajando, no tengo ni idea de cuál es su historia financiera, la de su familia, cómo se estructura con su pareja, si le si le da miedo, si no le da miedo, si la limita, si no la limita. O sea, era más bien como, ¿qué onda con el hueco de este tema en los otros
procesos? Y la verdad es que nunca decidí que me iba a dedicar a esto. Nada más dije, "Qué interesante ese hueco. O sea, quiero ver qué pasa. O sea, quiero ver por qué no, qué sucede, cómo cambian los procesos y yo introduzco el tema, ¿no? Como que fue más bien desde la curiosidad. Emprender consume tiempo y lo primero que sacrificamos es lo que comemos. Por eso me gusta gavilla. Salsas con ingredientes reales. Aceite de aguacate, aceite de oliva. Nada de conservadores ni atajos. Gavilla, comer rico, comer sano sin perder el tiempo.
Marina, ahorita que mencionabas eso, que te empiezan a platicar quiénes son, que qué son de su familia, yo tengo una hipótesis y ahorita una pregunta, dime si estoy mal, por favor, eh, quiero que me lo resuelvas. ¿Por qué hacen eso? Yo en lo que yo creo es que llegan y ponen sus cartas en la mesa y te dicen, este, esto es lo que yo valgo, esto es lo que yo puedo aportar y las herramientas que tengo para aportar. Es así como lo veo yo, que ellos cuando empiezan una plática, bueno, cuando te sientas a cerrar un deal, a lo mejor empiezas y
bueno, pues yo soy fulanito y vengo de no sé quién y mis primos no sé son no sé quién, como dejas los contactos que hay abiertos y para de ahí ya arrancar y empezar con un baseline de lo que puedes lograr con la otra persona. O sea, puede ser cuando hay un cuando hay un objetivo específico, o sea, porque sí puede ser que sea un tema de estas son estas voy a poner mis cartas sobre la mesa. También creo que más allá de eso, cuando yo cuando a mí me pregunta quién soy, voy a contestarte quién soy o cómo es mi
vida, no nada más con los hechos de mi vida, no hay una sola manera de contar quién soy o cómo es mi vida, sino que voy a contarte de lo que yo considero que es importante en mi vida. Este, voy a usar un un cliche gigante, pero si tú le preguntas a una mujer con hijos quién es, te va a decir en los primeros 3 segundos que es mamá. O sea, no va a ser una cosa que va a salir en la frase este, o sea, si una mujer tiene hijos, te vas a entrar que tiene hijos en los primeros 5 minutos de platicar con ella. ¿Por qué? porque estamos obsesionadas con nuestros hijos, ¿no?
Porque de alguna manera es parte de tu identidad, ¿no? Es es parte de tu identidad y es una prioridad, pero además es uno de los filtros a través de los cuales tú te relacionas con la realidad como mamá de los hijos que tengas o papá, ¿no? Pero tal vez es un poco más cliché en las mujeres, se ve un poco más claro. Cuando tú tienes una relación con el dinero, que es el caso de las personas que se dedican al dinero, muy viva, tú todos los días estás en relación y en contacto con el
dinero, a nivel concreto, este, y factual, pero también a nivel conceptual. Entonces, cuando yo te pregunto, "Cuéntame tu vida, me vas a contar de tu vida usando el dinero como una de las anclas que narra la historia de tu vida, porque es un personaje central de tu vida." Y lo que me llamaba la atención a mí es, oye, yo sé que todos usamos dinero todos los días. Yo sé que todos le le dedicamos muchas horas a ganar dinero, a gestionar dinero, a pensar qué queremos hacer con nuestro dinero. No me creo que
para mis otros pacientes el dinero sea un personaje ausente. Más bien es un personaje que no están trayendo a la conversación. ¿Por pena o qué? Por pena. por pena, porque hay un chorro de obstáculos y clichés alrededor, no clichés, tabús alrededor de eh la vida financiera. Uno que es secreta, eh que es hasta cierto punto tan privada que no se puede comentar con nadie. Básicamente hay muchísima vergüenza financiera, eso es superinesante. Eh, más allá de el faroleo, ¿no? Eh, la mayoría de las personas sentimos vergüenza por algún aspecto de nuestra
vida financiera porque tenemos cuánto, de dónde salió, cómo lo ganamos, cómo lo heredamos, quién nos lo dio, porque tenemos y lo tenemos mal invertido o porque no lo invertimos o porque invertimos de una cierta manera. Si no tienes, porque no tienes. Si no tienes tanto como el de al lado, porque no tienes tanto como el de al lado. Este, por como lo usamos, por como lo ganamos, por como lo compartimos, a la gente le da pena hablar del tema. ¿No crees que es? Siento que es mucho, puedo estar equivocado, eh, pero un
denominador común entre irónicamente la gente que les va mejor económicamente que otras es que en su casa el dinero es hablado más abiertamente. O sea, yo mínimo de mi experiencia empírica, de lo que yo he vivido, pero también mis samples es muy chiquito. No sé tú si puedes este si es lo mismo, pero la gente que más no no es no es necesariamente las asambleas que están como enfocadas, pero es tema abierto desde chiquito les explican que no es un tabú. Es como es la bolsa, es una
inversión, nosotros hacemos esto, esta empresa puede llegar a dejar esto, nosotros con el dinero que ganamos lo invertimos para crecerlo. Pero yo quiero desglosar ahorita los cinco temas que estabas hablando porque me interesaron muchísimo. Y antes de eso, quiero que nos platiques, por favor, de la psicología del dinero y si has leído y puedes mencionar, porque creo que es un libro que llegó a educar de Morgan House of the Psychology of Money, que creo que se me hace un grandísimo libro que ha leído muchísima gente. Creo que es de los primeros libros que llegó como para educar en ese tema. O
sea, que su rol fue darle las herramientas a la a lo mejor es que ese libro le sirve a cualquier persona, pero dar las herramientas de lo que hace el dinero cuando lo pones a crecer a tu favor. O sea, 100% creo que hay un antes y un después de ese libro, o sea, porque es un libro que básicamente pone sobre la mesa y explica con peras y manzanas, pero sin hacerte sentir tonto. O sea, no es un libro infantilizante ni lo está haciendo eh ridículo. que la manera en que piensas y sientes acerca del dinero y los patrones que se gestan en función de lo que piensas y sientes
acerca del dinero definen tu situación financiera mucho más de lo que crees, incluso más que tu literacía financiera o cuánto dinero tienes. Y eso es un cambio paradigma gigantesco, porque la verdad es que mucha gente pensaba y sigue pensando que el dinero es racional y que el dinero e excluye a las emociones y el pensamiento, ¿no? Que más bien es una serie de decisiones buenas que se toman lógicamente y entonces dan un resultado concreto. Y la verdad es que no es cierto. un poco al punto de lo que de lo que estabas diciendo ahorita, tan es el
caso, porque ¿por qué a las familias en las cuales se habla abiertamente de dinero les va mejor? Vamos a decir esto como con reservas, porque no es una regla, pero en términos generales puedes ver que si no es que tienen más dinero, por lo menos tienen mejores vidas financieras. Y es una cosa que tenemos que separar. Más dinero y mejores vidas financieras son cosas diferentes. Hay gente que tiene billones y tiene vidas financieras horrorosas. ¿A qué te refieres con vidas financieras?
Obsesión, una necesidad de control patológica, este, o hábitos financieros de gasto compulsivo grave, muchísima ansiedad porque no entienden el dinero que tienen y ahí están los millones en la cuenta, pero la persona no la está pasando padre. Hay gente que tiene suf, estamos hablando de gente que tiene suficiente para cubrir sus necesidades, ¿no? O sea, digamos, evidentemente desde una perspectiva bastante eh acotada al privilegio, que no tiene los mismos millones que la persona a, pero que
duerme tranquilo en las noches, se siente causa y no consecuencia de su vida financiera, toma decisiones proactivamente, usa su dinero en alineación con sus valores, la pasa mejor y tal vez no tiene todos los millones que tiene la otra persona. Entonces si hay una diferencia entre tener mucho dinero y tener una vida financiera satisfactoria, expansiva, consciente, proactiva. Y claro, si en tu casa te hablaron de dinero y te dijeron, "El dinero es un tema de la vida, ¿no? Y a veces es conflictivo y a veces no, y
mira, así es como hacemos las cosas y en el proceso hasta aprendes, ¿no? Aprendes de finanzas personales, aprendes de inversión, eh va a ser mucho más probable que tú te puedas relacionar con ese tema, ¿no? nada más sin estrés y sin ansiedad, sino con proactividad. O sea, que voltees a ver ese tema en tu vida y digas, "Esto es algo importante, ¿qué cuid?" Es lo mismo que si en tu casa te explican, "Mira, aquí desayunamos todos los días una proteína y un carbohidrato y nos importa la fibra, pues cuando
salgas a comer solo a tu casa, vas a comer mejor." ¿Por qué? Pues porque te enseñaron uno que puedes aprender y dos que es importante. Creo que es como verlo como todo lo demás, ¿no? O sea, justo lo que di siento que hay mucho, no sé qué sea, pero mucho tabú, muchas cosas muy raras alrededor de algo que pues si lo ves muy racional te va a ir mejor, ¿me explico? O sea, sí dices, "A ver, son ingresos contra lo que gasto y lo puedo invertir y tiene este retorno." O sea, en vez de como este como no sé porque ¿por qué crees que el dinero de todos los temas que se pueden abar en la
porque yo te digo, quieres bajar de peso, bueno, tu comida tiene tres macronutrientes y si comes menos calorías de las que quemas? O sea, como que no es un tema como no le digas que estén las calorías, pero ya sabes, pero el dinero sí. ¿Por qué en ese tema de la vida es como tan está lleno de No le digas cuánto ganó? Yo creo que hay dos hay dos factores y esto es mi opinión personal. Eh, uno creo que es más como un creo que es un mecanismo también de opresión y de control, o sea, un tema que es secreto y que es tabú, pues es más fácil de controlar o porque si la gente se habla
y se platica y se dice, "Oye, esto esto es lo que tengo y esto es lo que funciona y esto es lo que no me funciona." pues se vuelve se vuelve algo pues en donde la misma sociedad y las mismas personas pueden empujar en direcciones a a los sistemas y particularmente a los sistemas que se benefician de que sea tabú. ¿Quién se beneficia de que sea tabú? Pues el capitalismo en general, o sea, eh la gente que tiene más dinero se beneficia de que la gente que tiene menos dinero no sepa, no hable, no se empodere, no entienda a nivel
información, pero también a nivel relación. Pero no sería contrario eso, porque el capitalismo quiere crear empleo, quiere crear valor, por supuesto, pero quiere que ese valor se mantenga en ciertas manos, no se irreparta equitativamente. No quiero hacer una así este campaña por conscious capitalism, pero el capitalismo quiere generar valor, sin duda. ¿Quién quiere tener la mayor parte de ese valor? Ahí se pone un poquito más turbio el asunto, pero creo que en un sentido más eh más
individual lo que nos pasa es que tenemos equiparado el valor, el worth al netwth un poco, ¿no? O sea, crecemos mucho y entendemos mucho que una parte definitoria de lo que tú vales y del poder que tienes en el mundo ocurre en función de cuánto dinero tienes. Y entonces imagínate lo amenazante que es hablar de cuánto dinero tengo, cuando lo que siento o déjate cuánto de qué hago con mi dinero, eh, cómo lo vivo, qué mi o sea, cómo lo gano cómo lo gasto, cómo lo cuido cuando de alguna manera lo que siento que estoy hablando es de cuánto
valgo yo. Pero en parte sí es un poco cierto, ¿no? Lo que vales como humano, pero si nos basamos bajo el principio, quitando corrupción y todas esas cosas, o sea, quitando sus casos que en México son más comunes que en otros lugares, este, si tú vales a base de si te paga la gente en proporción a los problemas que solucionas, ¿no? Entonces, un cirujano que te perdón, un doctor que te quite el cáncer de la cabeza y es muy bueno, le vas a pagar más a un cuate que te dé un advil. ¿Por qué? Pues porque el problema vale más, porque hay menos gente que lo puede hacer y combinas esos
dos un problema que vale mucho para un humano con poca gente y significa que hay más demanda para ese servicio que oferta, entonces pues tú precio más alto. Si es el caso, pues sí, en parte la gente vale en el mercado, digamos, vale para la sociedad o para solucionar problemas a otros en su vida laboral en dependiendo en cuánto le pagan, ¿no? O sea, no es lo mismo Warren Buffett ha hecho rico a cientos de miles de personas con su pura cabeza a otra persona que no ha hecho eso. Es que y igual ahí hay una distinción
importante en la en la percepción del valor. Es diferente cuánto valor puedes generar que cuánto vales. Ahí es donde nos confundimos. O sea, el valor de una persona es inherente a su existencia, no a la no la cantidad de valor que genere. Y ya sé que suena muy cursy, pero si yo me subo a la montaña rusa de que yo valgo el valor que le genero a otros o a la sociedad, particularmente si ese valor tiene que ser cuantificado en dinero, pues me estoy subiendo a este, no sé cuál sea la montana rusa más cañona del mundo, pero a esa, porque dependi porque el cirujano entonces que
aporta todo el valor del mundo y que le pagan millones por una hora de su tiempo porque quita el cáncer más raro de la cabeza, se sube a su moto, choca, se le rompe la mano y ya no vale Nada. O sea, sí, yo obviamente los humanos valen por existir. O sea, no estoy diciendo que que no y que los trates mal. No quiero que la gente lo vaya mal interpretar. O sea, a todo el mundo por el hecho de ser consciente, un ser vivo consciente con nivel de respeto y lo que tú quieras. Pero sí, como animales sociales sí vamos a recompensar o quitar
con estatus y cómo traz aar las otras personas dependiendo el valor que aportes. O sea, es un hecho de la realidad. Sí, en un en una sociedad de casados recolectores, la persona que mejor casaba y incrementaba la probabilidad de la supervivencia del grupo era la persona que, o sea, que mejor le iban a tratar, ¿me explico? Es el miembro más valorado de la sociedad. Claro. La cosa es que regresando al tema de la vergüenza, ¿no? ¿Qué le pasa a la persona que en lugar de medir uno y alcanzar las vallas más altas cuando va a recolectar? mide 1,50
y no alcanza las vallas, entonces va a traer menos vallas, va a valer menos en el la construcción social, ¿no? Pero cuando hablamos de por qué no quiero hablar de dinero y por qué me da pena es porque claro, si yo siento que a la hora de hablar de dinero estoy hablando del valor que yo le aporto y por consecuencia, o sea, digamos mi mi este número en la cuenta, mi networth, es el número que cuantifica mi valor como persona, ¿no? Evidentemente mi predisposición y mi mis van a estar relativamente limitadas, ¿no? Tal vez si mi networth es gigantesco y también es cierto que la
gente tiene mucho dinero le encanta hablar de cuánto dinero tiene, este, pues me voy a sentir mucho más cómodo, pero eso no me exime de la vergüenza. ¿Por qué? Porque en el momento en donde yo empiezo a hablar de cuánto dinero tengo, incluso si soy una persona que tiene muchísimos millones, lo que voy a encontrar es que la gente a mi alrededor va a tener opiniones, va a tener respuestas. Voy a encontrarme que hay siempre hay gente que tiene más que yo. Voy a encontrarme que hay gente que tiene juicios acerca de qué hago con mi
dinero, cómo lo tengo, para qué lo tengo, cómo lo uso, independientemente de que a nivel cuantitativo mi valor sea mayor que el suyo. Entonces, en realidad no es que no es que la intención y el deseo o tal vez el aim en este momento o en algún momento sea vamos a hacer de el tema del dinero algo tan em cotidiano y abierto que se diluya y desaparezca completamente la vergüenza. Pero yo creo que simplemente en reconocer que es algo que a la mayoría de las de nosotros nos cuesta nos cuesta hablar y nos cuesta
además entender y reconocer y voltear a ver en nosotros. Pues yo creo que más el manejo del dinero va a ser un manejo del dinero como mucho más productivo. Y yo creo que esa es la respuesta al al al libro de de la psicología al dinero. como que está planteado de una manera que incluso las personas que consideran que el dinero es completamente racional venado de una manera muy racional y dicen, "Ah, bueno, esto hace sentido." No es un libro tochifili, no es un libro que te habla de ay este medita en las mañanas, no es un libro bastante racional de un
tema que incluye y integra un componente emocional y menos consciente al manejo del dinero. Mariana, me quiero ir a ¿Cómo educarías tú a tus hijos y cuáles son los valores alrededor del dinero que les transmites y les vas a transmitir para eliminar estos tabús? y los quiero desglosar uno por uno para dejar el la mayor cantidad de valor que podamos agregar a este. Mira, yo creo que la educación financiera es importante eh para las siguientes generaciones e evidentemente a nivel pues teórico y este y práctico,
¿no? O sea, tienen que tener los conocimientos y la los la práctica de esos conocimientos para poder manejar su dinero con conciencia. Eso creo que está bastante evidente. Eh, debería de ser parte de este el currículum de la primaria, la secundaria y la prepa, así de güey, como tienes todas las otras clases, tienes una clase de finanzas en donde aprendes primero a este truequear y en sales de sexto prepa invirtiendo. Pero bueno, eso es parte se debería de llamar de que dinero y deberías de llevarlo desde primero de primaria a
sexto de prepa y y y este nota al margen, la la bolsa más activa de inversionistas retail del mundo es la sueca, no es la economía más grande, pero es porque tienen educación financiera es de primaria y tienen creo que uno de cada cuatro son milloners, ¿no? En en ese dato no me lo sé, pero es que millioners, ¿no? Millioners, sí, obvio. Sí, no, billionaires. Ya Suecia dominando el mundo. eh, pero sí, o sea, como que al final cuando tienes información y te sientes seguro y practicaste en chiquito, pues
cuando vas creciendo vas haciéndolo, ¿no? Entonces, lo que qué nos pasa a nosotros, pues que la gente está empezando ahorita, si tú no vienes de un background de finanzas y en tu familia no te enseñaron, no tienes chance de aprender hasta el día que dices, "Híjole, no me va a alcanzar para retirarme, ¿qué hago?" Así es como aprendemos finanzas en México. Pero bueno, eh yo creo que más que educar financieramente, la mejor manera de formar generaciones es modelando conductas. Entonces, yo le puedo enseñar a mis hijos que el dinero
es A o B o que tienen que hacer C o X, pero si yo no estoy modelando eso, va a ser muy difícil que en realidad como que ellos lo ejecuten más adelante. Entonces, a mí lo que se me hace muy interesante y en Capitel nos pasa muchísimo, Capitel, que es mi mi empresa Hacemos Educación Financiera e para mujeres es que llegamos con una mamá y le decimos, "Oye, tú este quieres tomar estos programadas". Y nos dice, "Yo no, pero mi hija sí." Chat, si tu hija este aprende y tiene todos los conocimientos, pero ve a su mamá que no le interesa, este, se siente
completamente tonta y ajena, este, no pregunta, no opina, va a estar mucho más difícil que tu hija tenga una relación con el dinero y unas prácticas financieras, este, saludables y equitativas con su pareja en el futuro. Si no te ve a ti haciendo algo, si no perfecto, por lo menos mejor, ¿no? Entonces, yo creo que cuando pensamos en educación financiera de nuestros hijos, más que pensar en qué les enseño a ellos, hay que preguntarnos, ¿qué estoy haciendo yo bien y quiero que ellos hagan como yo? ¿Y dónde igual lo que hago no me gustaría que lo
repitieran? Es una brújula muy fácil. O sea, tampoco hay que complicarte tanto. ¿Qué de mi vida financiera no me gustaría que mis hijos hicieran? Y en lugar de tratar de enseñarles a hacer lo diferente, tratar de hacerlo diferente tú, ¿no? Entonces, a mí lo que me pasa de repente es que puedo este ser un poco laxa con el gasto, ¿no? O sea, vamos a choquís con mis hijos y digo, solamente vamos a estar una hora. No sé. Y luego me dicen, "No, sí, por favor, otra hora." Y digo, "Bueno, sí, o sea,
yo les puedo decir, apégate a un presupuesto, aprende a postergar el placer. Pero si estamos en Choichis pasando increíble, les dije que solamente había 200 pesos de maquinitas y luego me dicen, "Ay, mamá, por favor, otros 200." Y les digo que sí, da igual lo que les diga, eso es lo que les estoy enseñando, ¿no? Entonces yo creo que es eso más que otra cosa, es cómo volteo a ver mi propia vida financiera y digo, "Esto lo hago increíble, que me copien y esto no lo hago tamban bien, ¿cómo cómo lo trabajo y cómo lo mejor?" Y si te pones
todavía más exquisito, ¿cómo les platico qué es lo que estoy haciendo? Para que además de que aprendan otra versión mejor, también aprendan que se puede mejorar, que si algo que no haces bien hoy lo identificas y lo haces consciente y trabajas en cambiarlo, se puede cambiar. La gente vive mucho su dinero como si fuera una condena. dijo, "Yo soy super gastador. ¡Uf! No, yo soy codísimo. Hijo, no, yo tengo que así, yo amo el Excel y me tiene que cuadrar al centavo porque si no no duermo. Como si
fuera este condena, cuando en realidad pues si quieres cambiar eso, lo puedes cambiar y es algo que también tenemos que modelar. ¿Y qué prácticas recomendarías? Pues mira, yo creo que una de las mejores prácticas es darles, o sea, darles su propio dinero desde que empiezan a saber contar, ¿no? O sea, eh es superinesante, pero los niños se relacionan muy diferente con su dinero que con tu dinero. Y lo ves todo el tiempo, o sea, puedo esto, este, sí, pero con tu dinero, ah no, no lo quiero, ¿no? Entonces, cuando ellos empiezan a sentir como el costo de
oportunidad, porque es su dinero, las cosas cambian muchísimo, muchísimo. Tienes steakes, ¿no? Tienes tien steakes. Sí. ¿Y cómo ganarían dinero? ¿Cómo les das más? O eso es una pregunta interesante porque este e yo lo he pensado mucho eso. Eh, yo te voy a decir lo que yo hago, que no es la regla cada quien que haga lo que quiera, pero yo creo que tiene que haber un dinero que que les corresponde porque son parte de la familia. O sea, yo no suscribo a la idea de solo te doy dinero en intercambio,
este, porque entonces como que siento que se vuelve un tema como muy eh como muy eh no sé, un poco eh maximizar usefulness. Sí, exacto. Pero no noes que eso está bien. O sea, te voy a dar el contraargumento. A ver, si en la vida, o sea, mínimo yo lo también puedo estar totalmente equivocado. No estoy aferrado a ninguna, de hecho, casi ninguna de mis ideas, pero si le dice a tu hijo, oye, si lees este libro, te doy 500 pesos y asocia el leer con dinero, la causa consecuencia. Y eso es lo que
pensaba y trabajo, no solo leer, porque también es importante, pero es como el sidequest lo que aprende el libro porque eventualmente va a leer solito, pero o sea, tienes tres tres cosas padres. Uno, si le empieza a gustar leer, ya necesitas darle dinero, ya lo reinforchaste por una acción. Dos, asocia esfuerzo con resultado, con resultado, con beneficio. Eh, y la otra es si nada más te y tres tiene agencias es la otra, o sea, oye, quiero hacer más dinero, pues más libros. Es que es una combinación de las dosis a lo que iba. O sea, hay ciertas cosas que tú tienes que hacer en esta casa porque eres parte de esta familia y no te las
voy a pagar. O sea, hacer tu cama el fin de semana no te voy a pagar por hacer tu cama el fin de semana. O sea, es parte de tu de tu responsabilidad de aportación. esta familia, no quiero que como transaccionalizar como las cosas, que es cuando eh la el baseline es cero y te pago por cada cosa que haces. Entonces, yo lo que hago es por ser parte de esta familia y hacer lo que te toca hacer en esta familia, te toca esto que es un baseline, ¿no? Y eso es igual para todos. Evidentemente si no cumples
con las cosas que tienes que cumplir, pues entonces no hay. Pero es tan básico que no hay como mucho problema ahí. Ahora es poco. Y la otra parte es hay ciertas acciones que sí merecen este un pago, pero son extras, no es este la base de convivencia entre respetuosa entre la familia. Mis hijos de repente así de este qué si lavo la ventana me pagas. No, mi amor, está limpia, valor. No, no aporta valor, ¿sabes? O sea, eh, pero creo que más importante, o sea, un es más bien además de esa importancia es cómo les enseñas qué hacer con ellos con
con ese dinero. Entonces, digo, hay miles de prácticas, pero yo tengo con ellos un sobre de invertir en donde les pago el 10% de interés semanal. O sea, es es un sobre muy atractivo. Muy atractivo. Claro, porque cuando tienes 10 pes en tu sobre, pues si no pagas algo atractivo para darles un centavo, este está abierto al público ese sobre. Justo esa esa es la pregunta que este, pero pues ven como su dinero crece y se pican, o sea, están picadísimos, les empieza a gustar invertir. Tienen un sobre de gasto y un sobre de
dar. Yo pensaba que el sobre de dar iba a ser el sobre más chafa, o sea, que iban a decir, "Ay, sí, dar, o sea, dar, voy a poner un peso aquí." Eh, y entonces primero escogieron a quién le querían dar y entonces a los perritos. Esa fue su este su respuesta fue a los perritos de la calle, pero y ponen generosamente en el sobre de dar, cosa que me parece interesante. Al que más le han bajado es al sobre de gastar porque es el que tiene menos juego, o sea, menos el otro tiene mucho
más interés, los otros dos, o sea, ir a llevarle las croquetas a los perritos es muy interesante. este el 10% semanal está delicioso y y entonces pero más que enseñarles y que haya una sola manera de hacer las cosas, yo creo que es más el proceso y la comunicación que se da alrededor de estas cosas. O sea, por ejemplo, yo tengo dos hijos, son gemelos. Eh, la comparación es es ver cómo se siente uno cuando el otro tiene más dinero y ver cómo uno se arrepiente de haber usado su sobre de gastar y ver
cómo el otro se siente mejor y le presume al que tiene menos este cuanto tiene. O sea, es más la dinámica que ocurre alrededor de estos procesos que el el currículum de tienen que aprender, que invertir es mejor que gastar. No, no es eso. Es más bien que sea parte como de el proceso, no nada más de enseñarles, sino de conocerlos. conoces mucho a tus hijos a través de cómo manejan estas cosas. O sea, yo sé cosas de mis hijos porque les di en un viaje y uno se los gastó el primer día en Target
y la otra regresó con 99. Yo yo conozco a mis hijos en función de lo que hacen con el dinero que les doy y creo que eso tiene que ser más interesante para los papás que simplemente tratar de, o sea, como como enseñarles qué es lo que tienen que hacer. Digo, obviamente hay como cosas obvias. Pero más bien que el dinero y el uso del dinero sea una forma más a través de la cual te relacionas con tus hijos, a través de las cual los conoces y a través de la cual la dinámica de la familia pues se se enriquece, pues, ¿no? Y que no sea esta cosa en donde pues el dinero está y pues
se usa y cuando hay hay y cuando no hay no hay y cuando yo quiero hay y cuando yo quiero no hay. Me quedé con la duda. ¿Cómo ganaban dinero aquí? Mira, eh hay varias cosas, algunas más comunes que otras. Entonces, si ellos quieren hacerse cargo de los gatos que tenemos y entonces limpian el arenero, cosas que tendría que hacer yo si no el fin de semana, si si no las hacenos las hago yo, eso paga. Este, si me hacen masaje, que a mí me aporta mucho valor, eso paga. Este em por ejemplo me dicen,
"Te hago un dibujo y me lo compras." Sí, pero entonces te lo va a comisionar. O sea, quiero un dibujo así, quiero que sea, se lo quiero regalar a tu abuela y que sea su tarjeta de cumpleaños y entonces quiero que tenga sus cosas favor, o sea, que si haya que tenga un uso. E y es muy chistoso porque también ves en función de lo que quieren que tanto más quier un impresor 3D ahorita. Entces están motivadísimos, motivadísimos, o sea, están lo más este eh driveados a ganar dinero. Entonces eh no hay una no hay como un catálogo de
cosas que valen, hay cosas frecuentes, pero muchas veces ellos preguntan, o sea, ¿qué puedo hacer ahorita que que me pagues? Pues vamos a ver qué puedes hacer que aporte valor, que te pague, porque también las necesidades y las cosas que aportan valor cambian, ¿no? Y a una señora, ¿cómo empiezas en una terapia con ella cuando llegan a buscarte de quiero educación financiera, qué puedo hacer? ¿Qué pasos tengo que seguir? ¿Dónde empiezas? Pues mira, me encantaría decirte que llegan muchas mujeres así proactivamente a decir, "Oye, oye, quiero educación financiera, tengo un chorro de ganas de aprender." La mayoría de las veces surge
de una incomodidad super profunda y entonces lo primero que hay que hacer es voltear a ver la incomodidad. La incomodidad puede ser un evento exterior detonante que ya ocurrió. me divorcié, este, enviudé, eh mi esposo perdió el trabajo y ya no tenemos este eh la misma situación que antes, o sea, cosas como medio dramáticas o más bien algo pues que están experimentando ellas como me está dando muchísima ansiedad, no puedo dormir en las noches. Ay, perdón, este como cosas que tienen que ver como con su experiencia interna. Entonces, más que más que este empezar de un mismo
lugar, pues hay que ver qué es lo que están qué es lo que les está pasando. Pero creo que la primera cosa que ocurre como común denominador es que la mayoría de las mujeres que llegan, por lo menos a Capitel, buscando educación financiera, llegan con la idea de que son malísimas y que no van a poder. O sea, eso es superfcuente. como híjole, vengo, pero te tengo que advertir que yo no sé nada, que soy malísima, que reprobé matemáticas, que nunca me he metido, que no tengo idea,
que me da pena decirte, pero no sé ni, o sea, cuánto cuesta mi casa, ni cuánto dinero tenemos, ni dónde está, o sea, la mayoría llegaban como con una sensación de incapacidad muy grande. Entonces, lo primero que tenemos que hacer es claridad y y y voltear a ver esa incapacidad, porque si tú pierdan en miedo también, ¿no? Justo si tú vas a tomar un programa pensando de antemano que no vas a entender nada, este, pues es un es un punto de partida mucho como pero pasa mucho, ¿eh? O sea, con el AI empiezan a decir, "No, es que
yo no puedo." Es como si a ti mañana te dijeran, "Este, mira, te voy a meter a esta este PhD en física cuántica." Sí. vas a llegar y vas a decir, o sea, no sé nada de física cuántica, nunca me he metido, no tengo nada que ver con esto. Este, reprobé física en prepa, este, soy malo en física. Soy malo en física. Pues cuando llegues a la clase de física cuántica, por mucho que el profesor te empiece a explicar de cero, va a ser difícil romper eso. Entonces, la manera en que nosotros estructuramos nuestros programas tiene
un componente de psicología del dinero metido en la en la este en la parte teórica. Entonces, no es, mira, te voy a contar qué es invertir y clase dos, te voy a hablar de el interés compuesto. Vamos a hablar de cuál es tu experiencia, qué te ha funcionado hasta ahora, qué no te ha funcionado, por qué no te has querido meter y mientras tanto vamos a hablar de qué es invertir y que es el interés compuesto, pero pero un poco más de la mano que pues nada más lanzarte a tu curso de finanzas este para principiantes
y práctico aquí para una señora que está escuchando esto, ¿qué qué debería ser para o señor o señor o señor que ahorita hablamos de los señores porque los señores tienen un un peso distinto. Sí. Este, bueno, para quien tú quieras, ¿cuáles son como los las acciones, comportamientos visibles prácticos que alguien puede tomar para mejorar? ¿Qué están mejorando en sí para empezar? Quiero como definir todo como o sea, yo creo que el primer comportamiento práctico y si si tendríamos que reducirlo a una sola cosa que que hace una diferencia es meterte a
ver, o sea, antes de pagar la tarjeta de crédito, meterte a ver en qué gastaste. Este, en lugar de que te manden tu estado resultados de tus inversiones y tú lo archives en tu archivo, ¿no? Este, lo abras y lo veas y hagas lo mejor que puedas desde la información que tienes para entenderlo. Que si llega este eh si termina el fin de mes y dices, "Ay, perfecto, llegamos a fin de mes, todo bien." Eh, en lugar de decir llegamos a fin de mes, te voltees y digas, "¿Cuánto gastamos y cuánto ingresamos este mes." O sea, ya más allá de no estamos hablando de nada más que de aritmética, de primaria, o sea, lo más sofisticado
que que necesitas entender para que poder hacer estas cosas es que es un porcentaje. O sea, si pasaste sexto primaria entiendes. Y si no, pregúntale a tu ella y de confianza. Pero para no hacerlo muy complejo y para no hacerlo muy este muy ajeno, quieres mejorar, interésate en lo que ya tienes, en lo que ya haces, en lo que ya es parte de tu cotidianidad y luego pues sí, ve a ver qué te falta aprender para sofisticarte, pero con eso ya hay una diferencia gigantesca. Creo que hay hay
una cosa muy interesante que es como el efecto del observador se llama, que yo lo he vivido en mi vida y es, o sea, creo que es, no sé si lo has vivido en tu experiencia de tus clientes, que es con el simple hecho de poner atención a algo, cambias tu propio comportamiento, que se me hace loquísimo. O sea, si alguien empieza a contar calorías, aunque no le cambies nada de su de nada de su menú ni de que come, con el simple hecho que esté consciente lo que está pasando, empieza
a cambiar su propio comportamiento porque muchas veces ni tienen claridad en está pasando. Claro. Y lo que pasa, y esto es la parte que nos da que nos da un poco terror, es, ¿qué pasa si yo empiezo a ver, yo bajé un gallery tracker hace algunos meses, este, ¿qué pasa si yo empiezo a ver y eso es lo que te da miedo? el impacto que tiene el puñito de cereal que agarro en las noches antes de irme a dormir. ¿Qué pasa si yo empiezo a ver que yo creo que como perfecto y resulta que, o sea, no como ni una cuarta parte de la fibra que necesito? Eso me causa fricción, me causa dolor, me me no me
gusta. No es una experiencia grata decir, "Ay, este, resulta que me estoy equivocando o que este hay cosas que no estaba viendo." La cosa es que tenemos que estar dispuestos a transitar esa incomodidad. O sea, si yo empiezo a ver mi estado de cuenta la tarjeta de crédito, me voy a dar cuenta de cosas. Algunas cosas van a ser neutrales, otras cosas van a ser buenas y va a haber cosas que vea ahí que diga, "Hijo, llevo años pagando esto que no uso o yo creo creí que mi este hábito de este
Amazon no era tan grave, pues sí está mucho más grave de lo que pensaba. O híjole, estoy pagando siete tipos de clases de ejercicio y la neta voy a dos." O sea, va a haber incomodidad en lo que vea. Va a haber un momento tal vez, y lo mismo pasaría con el calor tracker, en donde dices, "Híjole, espérate, no le entiendo tamban bien. O sea, ¿cuál es la diferencia entre este tipo de fibra y el otro tipo de fibra? Voy a tener que aprender, ¿me explico? Pero sí por estarme interesando y por estar observando si persisto y transito las
incomodidades que me genere esa observación, porque si observo y no me gusta lo que veo y me asusto y digo, "No sirvió de nada, pues no." Pero si transito la incomodidad, sí va a haber cambios y esos cambios serán muy grandes en unos casos y muy chiquitos en otros, pero van a ser cambios en la dirección de la alineación con lo que pues con lo que quieres y lo que es importante para ti. Y sobre inversiones, ¿cuál sería el primer consejo que darías? O sea, hacerlas. Este que es el consejo más Pero sí se ha democratizado cañón la
inversión. cañón. O sea, hoy puedes ahorita una persona que quiere empezar a invertir puede empezar a invertir en si tiene su INE y su comprobante del domicilio a la mano en 15 minutos, ¿no? Entonces creo que esa es otra cosa que también como que la inversión está muy sujeta a la trampa de la perfección, ¿no? Voy a invertir cuando la entienda perfecto, voy a invertir cuando tenga suficiente dinero para que valga la pena. Voy a invertir cuando este mi esposo o mi banquero o mi este me diga que estoy lista. No, o listo, ¿sabes?
No, pues para qué empieza a invertir Pepito que tiene 18 años. este, mejor que ahorita que se la pase bien, que empiece a invertir cuando se casa, ya sabes, como que esta idea como de cuando sea el momento que es mejor que este y esto es inversión one no es ahorita es el tiempo, el único es el factor más importante y creo que eso es algo que como que particularmente para las personas que no no crecimos en entornos financieros, que nunca hubo un momento como factual en el cual te dijeron,
"Aquí está tu dinero, hazte cargo de él", sino que tienes que empezar tú con lo que tienes. Pues ese día, ese día no llega nunca, ¿sabes? Em, y creo que también por como estaba narrada la inversión, ¿no? En como la el imaginario colectivo es como es esta cosa arriesgadísima en donde este un día te despiertas en la mañana y no tienes nada, ¿no? Y un día te despiertas en la mañana y eres millonario. Y creo que eso es algo que evidentemente no es cierto y que en la medida en que se desmitifica también puedes decir, pues invertir
también es comprar CS, invertir también es abrir tu productito de inversión en tu fintech que te da el 5 o el 6% anual y estás invirtiendo, ¿sabes? y el riesgo es bajísimo. O sea, creo que eso es algo que como que como que acaba siendo lo más importante, es que empieces entre entre porque le pones atención, porque lo observas. Entonces, entre más lo observas, más te interesa, más aprendes, menos eh menos inútil o o o no capaz te sientes. Fácil de decir, difícil de hacer, ¿no? Este, porque pues obviamente hay muchas emociones para mucha gente,
la psicología de de meterse a ver su estado de crédito, de su tarjeta de crédito y ver que el interés de la tarjeta es 70% mensual y que su inversión de de sets es el 10% anual. Y después dicen, "Okay, entonces si, o sea, si compando la tarjeta de crédito me tomaría como 15 años de Sí." Este, sí. Y eso es lo que pasa, que en realidad volvemos un poquito esta parte full circle, ¿no? O sea, ¿es lo lógico checar tu tarjeta y checar las condiciones de tu producto crediticio antes de contratarlo? Sí. Es lo racional revisar tus cargos antes de pagarla,
100%. Es lo racional tomar un porcentaje lo más significativo que puedas de tu ingreso y invertirlo porque con el interés compuesto y el tiempo a tu favor va a ser una diferencia gigante, por supuesto. Pero, ¿por qué si es lo racional no lo hacemos? Y no estoy hablando de gente que no sabe, estoy hablando de gente que sabe. Pues porque al final abrir la el estado de la tarjeta de crédito cuando tuviste un mes en donde te deschavetaste un poco es horrible. dices, "Mejor la pago ya
próximo mesmo me porto mejor." No, porque voltear a ver el presupuesto de tu casa y decir, "Hijíjole, le voy a tener que hablar con mi pareja de que no me encanta lo que estamos haciendo como familia en términos de gasto corriente, da pánico. Y cómo que me imagino que has visto a muchas parejas y esta parte es muy interesante porque creo que en México, en Estados Unidos siento que la cultura, no sé, no en Estados Unidos, pero es un poco diferente con todo esto. Hay más apertura. Sí, pero en México es
rarísimo que como que de repente hay unos tabús, uno de ellos es que con tu pareja que es tu esposa y no se habla tanto el tema uno por creeres que sea y dos más importantes cómo le haces para o encontrar si es encontrar o dos si ya estás casado, este tener esa como comunicación clara, decir, a ver lo que lo que es esta no pues mira es que eh e por qué es un poco por lo mismo. mismo este por lo mismo tiene que ver como con vergüenza y con autovalía y con toda esta parte de tabú,
pero porque no se modela, porque la mayoría de nosotros venimos de familias en donde nuestros papás no hablaban de dinero y entonces pues, ¿cómo voy a hablar dinero yo con mi pareja si nunca vi cómo se hacía, no? Pero creo que creo que además de eso hay como una como una distinción en cómo se nos socializan las finanzas a los hombres y a las mujeres, ¿no? Como un poco de vida y vencerás, ¿no? Este, los hombres y esto yo vengo de una familia bastante progre de puras niñas, entonces no es que mis papás este sean unos
tradicionales este conservadores, esto es simplemente por vivir en este contexto, ¿no? Los hombres se le socializan las finanzas de una manera que se identifican mucho más con un rol de proveedor, con un rol de generador de riqueza, ¿no? Este, e aprendemos, yo me acuerdo y ahora que lo he cuestionado más de haber crecido diciendo, pues yo puedo hacer dinero, pero como soy mujer y siempre vino una familia, me decían, "Vas a trabajar y vas a tener tu propia lana y tal, pero como soy mujer, pues voy a poder hacer menos dinero objetivamente."
O sea, como una creencia que podríamos hablar de el el la brecha de de salario, pero pero una creencia como bastante de a mí lo que me va a tocar es como como complementar el ingreso de mi familia, ¿sabes? O sea, la lana buena la va a hacer alguien más. E a las mujeres se nos se nos enseña más bien que nosotras somos más bien como cuidadoras de los recursos de la familia y muchas veces como que eso, o sea, como que nosotras somos como las administradoras y las cuidadoras de los recursos, ¿no? Las generadoras de riqueza. Entonces en esta idea un poco como de vida y vencerás, pues cada quien
se se va a su esquina y hace lo que cree que le toca. Y creo que aquí hace sentido hablar un poquito de los hombres y de la presión que viven los hombres. Así como las mujeres nos sentimos muchas veces incapac, los hombres, la mayoría sienten que tendrían que ser unos cracks financieros como por osmosis, o sea, y lo ven ustedes seguramente con sus amigos, o sea, no sé cuánto sepan ustedes de finanzas, sé que tú estudias finanzas, pero de repente te sientas con hombres, yo no soy ninguna este experta máxima sofisticada y de repente escucho gente hablar y digo, "Wow, con qué
seguridad está diciendo pendejadas." Este, problema es la seguridad, ¿no? Con pero pero la seguridad no es una cosa que ocurre en un vacío, no es soberbia, no es esta presión y esta idea continua de que un hombre tiene que saber de dinero y y casi casi porque es hombre sabe de dinero o un hombre que sabe hacer dinero va a saber mágica y místicamente cómo administrarlo, cómo invertirlo, ¿no? Y no son skill sets diferentes y son cosas diferent cosas que vas aprendiendo, ¿no? O sea, creo que la tener nada más el la
identidad de estoy aprendiendo y voy a hacer todo lo posible para aprendero. Te quita esa caja de tienes que ser un experto a esto y nunca creo que nunca llegas a ser un experto, ¿no? Nada más siempre vas mejorando. Absolutamente. Y creo que también entre los hombres el hablar de dinero entre ustedes, ¿no? Desde la perspectiva de oh, ¿qué haces con tu dinero? tengo este negocio, este me está dando este rendimiento, o sea, más bien como de, a ver, tú qué haces, tú qué sabes, tú qué
haces bien, tú qué haces mal, o sea, creo que también haces eso Exacto. También entre hombres es muy tabú de repente preguntarle en cuánto gana, ¿no? Que se me hace a mí, bueno, es tabú en el mundo, ¿no? Mundo, pero no creo que Estados Unidos un poco menos. A ver, si te sientas con un cuate que todos tienen un negocio y son cuates, van a decir, "Es mi, o sea, como que sí, mi negocio hace esto." Creo que entre empresarios tal vez hay un poco más de apertura, como más en un plan como te quiero, o sea, qué me está funcionando, qué te está funcionando, pero creo que por algo los empresarios
lo hacen, ¿no? Y son los mejores haciendo dinero. Si lo quieres ver así es porque no puedes aprender de un juego que no puedes decir los números. O sea, ¿cómo es posible que yo si quiero ser el mejor director técnico de fútbol, pero le pregunto a alguien, "Oye, ¿cuántas cabecitas me mete tu jugador ese?" No te puedo decir. ¿Cuántos años tienen? No, tampoco. ¿Qué tan rápido corren? No, no te puedo decir. Este, no, todo eso está good. Todo eso está, pero juegan fútbol. O sea, juega bien, juega bien, juega, o sea, juega, juega
el el equipo juega. ¿Me explico? O sea, obviamente en cualquier área que quieras de la vida, cualquier persona que se toma en serio, tiene que ver los números detrás de lo que está haciendo, ¿no? Y y que creo que para el deterioro de mucha gente este tabú de hablar de, "Oye, ¿sabes que gano esto, pero me gustaría ganar esto?" Mm. Bueno, los que estás aprendiendo aquí no te van a llevar a esto. Justo. y tal vez, o sea, ese mismo empresario que fue con su este grupo de este mastermind o su Ypo o su este reunión de cuates y le contó
con apertura esto, llega a su casa y tiene una esposa que no sabe eso mismo que le acaba de contar a el empresario Juanito, ¿no? Y esa esposa no sabe cuánto valen las empresas. este, ¿dónde está invertida la lana que tienen? ¿Cuánto cuesta su casa, qué seguros tienen? Este no tiene idea, no tiene idea. Entonces, claro que cuando llegas, o sea, así como no puedes aprender a ser el mejor director técnico si no te explican, o sea, la data y los números de de qué funciona y qué no funciona, tampoco una
familia puede estructurar una vida financiera en desarrollo como compartido cuando no hay información compartida y comunicación, ¿no? Y entonces eh a veces desde un gran lugar, o sea, desde un yo te cuido, no sabes cuántas mujeres vienen conmigo y me dicen, "Es que yo estoy casada con un tipazo que le va increíble. De verdad, esto no me no me compete, ¿no? O sea, nunca nunca me o sea, no hay ninguna necesidad que yo entienda o aprenda porque mi esposo es lo máximo. Nos amamos, nos llevamos increíble y le ve increíble.
No lo necesito. ¿Ves? hasta que no le va increíble o se divorcia o o hasta que o hasta que el esposo le dice, "Se va a hacer esto." Y ella dice, "Oye, no, pero yo no estoy de acuerdo." ¿Sabes? Pues, ¿qué crees, Chatis? No te involucraste ni en la generación, ni en la administración, ni en la toma de decisiones y pues ahora yo voy a decidir. Ahora también creo que para dar el beneficio de la duda al esposo tiene un punto. Ver, o sea, dando el otro lado, si tú eres la persona que más sabe del
tema y tú esfuerzo para crear este dinero y quieres tomar una decisión que crees que es más inteligente, pues es mucho más probable, dado todas esas esos factores, que tu decisión sea más acertada a la de otra persona. hombre o mujer, puede ser al revés, si tú quieres este a otra persona que no lleva ese tiempo, que no lo generó, que no tiene ni idea y te está dando su opinión, digamos, menos informada, ¿no? Claro. Y ese es un poco el costo, o sea, el costo es cuando si hacemos el planteamiento de una manera este como
neutral, ¿no? O sea, si yo nunca me he involucrado y ahora me voy a empezar a involucrar, pues eso va a tener para mí pues ciertos costos. Primero que voy a tener que aprender, le voy a tener que echar ganas, me voy a tener que incomodar, no voy a echarle ganas y el resultado y el el digamos el premio es voy a tener voz y voy a tener voto y voy a participar activamente y mis prioridades van a ser tomadas en cuenta. Del otro lado, pues suena muy bonito. Ay, güey, claro que quiero una pareja que se involucre y que le se interese y que cuide y que aporte y que no sé qué. Claro, pero por supuesto que el el el
tradeof va a ser que va a ser alguien que opina y que no vas a poder seguir tomando decisiones unilateralmente. Y eso también cuesta trabajo. O sea, también es amenazante cuando tú has estado tomando decisiones pues con bastante margen, ¿no? decir, "Ahora tengo una persona junto a mí que sí tiene más información, pero que con esa más información va a tener pues más opiniones y eso es incómodo también, ¿no? Eh, entonces creo que creo que al final sí es un cambio paradigma para muchas parejas y es un cambio paradigma que tiene un payoff increíble,
pero que representa pues mucha amenaza para todos los involucrados, ¿no? Marina, para complementar la pregunta que estaba haciendo Nico y el tema que está haciendo, que le interrumpí hace rato, ¿cómo podemos Nico y yo con nuestra futura esposa, futuros hijos, ser mejor esposo y ser mejor papá en el tema en el tema del tabú financiero? ¿Qué podemos hacer en nuestra casa para romper esas barreras y darle las herramientas, ya sea nuestra esposa y a nuestros hijos, para que ellos no tengan ese mismo tabú? Te voy a contar una historia de mis abuelos que justo le
conté a alguien ayer y hace mucho que no la pensaba y me acordé y me me mis abuelos se conocieron en la salida de la prepa, ¿no? O sea, como como de cuento de así de la vi saliendo de la prepa y me gustó. Mi abuelo estudiaba medicina y este había ido con su amigo a la salida de la hermana del amigo, ¿no? Y entonces estaban ahí las niñas de prepa y ellos sean en la universidad. Y entonces vio a mi abuela y dijo, "Ah, qué guapa, me gusta." Y mi abuela vio a mi abuelo y le preguntó a su amiga, "¿Quién es el que viene con tu hermano? Está muy guapo, me
gusta." Y ya le dijeron, "Es el," le dicen el cata. Mis abuelos eran catalanes. Entonces, así de, "Ah, además de guapo es catalán, me caso con él." O sea, literal le dijo a su amiga, "Es todo lo que necesito." Me caso con él. Eh, mi abuelo se acercó, empezaron a platicar y le dijo, "Oye, ¿te dejas acompañarte a tu casa?" "Sí, acompáñame a mi casa." Dijo, "Me alcanza. O para que nos subamos en el camión y te acompaño en camión o te compro un helado y caminamos, ¿qué prefieres?" Y mi abuela pensó, "Me voy a casar con este güey." Porque me preguntó, ¿sabes?
Primero me dijo cuánto dinero tenía. O sea, no está no está muy hot decirle a tu date, "Me alcanza para una para una sola cosa." O sea, fue honesto. Y dos, le preguntó, "¿Qué prefieres?" Entonces, creo que esa historia es es como un buen lugar desde donde construir. Cero fueron perfectos. Eh, luego hicieron un chorro de cosas que Pero creo que es un buen punto de partida. es cómo tú con tu novia, aunque todavía no vivas con ella, aunque todavía no te cases, le cuentas qué haces, qué tienes, qué te importa,
le preguntas a ella, le explicas cuando no entiende, le pides que te explique cuando no entiendes. O sea, creo que no hay que esperar a casarse y tener hijos y poner una casa para empezar a gestar esta relación como abierta y dinámica con el dinero. En lugar del curso prematrimonial en la iglesia, que cada quien decidirá si lo quiere hacer o no, pues es cómo creas tu curso prematrimonial en donde te sientas con tu pareja y haces un proyecto financiero para tu pareja, ¿no? Este,
tal vez debería ser un producto de capitel, no lo sé, pero si no pregúntale a tu ella y de confianza que te haga un taller, ¿no? Este, de prematrimonial antes de empezar una vida financiera con alguien. O sea, yo creo que es eso, si estás en el, o sea, si no estás haciendo trabajo remedial y estás empezando, es algo que puedes poner como parte de, oye, ¿quieres tener hijos o no quieres tener hijos? Este, ¿quieres vivir en México toda la vida? ¿No quieres vivir en México, este, vas a ¿Quieres trabajar o no quieres trabajar? ¿Cómo te imaginas
nuestra estructura? Y segundo, ¿en qué vamos a gastar nuestro dinero? Este, eh, ¿cuál es tu expectativa en términos de que te mantenga o no te mantenga o te mantenga parcialmente? Este, ¿tu familia tiene dinero o no tiene dinero? ¿Va a aportar o no va a aportar? La mía también. Nuestros hijos vamos a querer que vayan a qué tipo de escuela, que tengan qué tipo de calidad de vida. Son preguntas importantísimas para asegurarte que tu proyecto de pareja jale bien. Y yo me quedo ahorita con la duda que ibas a decir que platicábamos de los
hombres después. ¿Con qué tabús eran los hombres? con ese con el tabú de de tener que saber todo, ¿no? E los hombres, si decíamos hace ratito que todos sentimos que valemos por lo que tenemos, eso está particularmente expresado en en los hombres, ¿no? Es como, ¿quién es el más chingón de tu grupo de amigos? ¿Qué más tiene? El que más lana sé o el que más lana tiene, no es si el que, o sea, no es el que tiene, o sea, para darte el el el otro punto para ilustrarlo, no es no es la persona que más tiene. Porque, a ver, si
una si yo soy el hijo del mencho y tengo muchísimo dinero, ¿no? O sea, no ser el el más padre del pack, no va a ser el que van a admirar todos. O si un cuate es un bueno para nada y le deran muchísimo dinero y sigue siendo un buen para bueno para nada, sigue siendo un buen, ¿me explico o no? que más valor crea a es el que más genera de una manera en libres mercados. Sí está, sí es un indicador correlacionado en el que más valor está generando la sociedad. O sea, si lo hace de una manera robando al gobierno,
evidentemente no está aportando, pero quitando esas esos puntos o que lo den así, la persona que más genera con su tiempo, sus skill sets, sí es la persona que está generando más valor, por ende sí es el más chingón del del de la camada, que eso es eso es, digamos, según los valores de su grupo de amigos, porque habrá otros grupos de amigos en donde da igual si eres hijo de quien sea y no aportas nada de valor, si tienes más vales más. Habrá un grupo de cuates muy intelectuales en donde sea tu valor
intelectual, pues, pero digamos que en términos generales sí los, o sea, sí, sí mucho la sensación es, o sea, yo valgo por lo que genero, yo valgo por lo que por por lo que por por el valor de de de mis negocios y de mi y de mi capacidad generativa. Eh, y eso es una es una carga importante y creo que también yo yo trabajo con muchísimos hombres en en mis sesiones uno a uno. Una de las cosas que también veo que es una carga importante es los solitarios que están, o sea, los solos que están en su
estructura familiar con la carga financiera. O sea, pesa al final del muchísimo, ¿no? Como de decir, es que este estoy super apretado de flujos y viene la colegiatura, ¿sabes? Y llevo 4 días sin dormir y ni siquiera me puedo voltear con la señora que duerme al lado de mí porque no siento que tengo la, o sea, porque no sabe o porque me va a decir que cómo lo que cómo llegamos a este punto o se va a estresar tanto que entonces este me va me va a ir peor porque entonces luego la va a tener estresada encima de mí y entonces o sea es una soledad muy particular la de
pasarte la noche cuestionándote cómo vas a pagar las colegiaturas durmiendo al lado de alguien sin sentir que le puedes contar, sobre todo la persona con la que compartes tu vida, ¿no? Entonces creo que hay esta esta, o sea, esta esta carga gigante que que no se comparte y que particularmente hablando de las relaciones de pareja no se comparte con la persona con la que compartes tu vida. Y compartir la carga no significa que los dos tengan que salir a trabajar y generar lo mismo. Pero si tienes un
proyecto de vida compartido es compartir lo que funciona y compartir lo que no funciona y poder apoyarse. Y tal vez lo que va a hacer la esposa no es salir a vender pasteles al día siguiente, pero va a poder por lo menos estar ahí para la persona para para su pareja que está pues este presionado. Y creo que hay mucho en los hombres que sienten, o sea, creo que le conviene a un hombre, aunque sea de valores tradicionales, vamos a definir eso después, que la mujer sepa dinero por muchas razones,
por muchas. La primera es que te puede opinar y no en tu cabeza estás como, "Ah, ahí va otra opinión poco informada, ¿no?" Este, la segunda que es muy importante es es este tus decisiones las buenas están backtop, ¿me explico? O sea, si lees una esposa que entiende, ¿no? ¿Sabes que no vamos a comprar esto porque esto conviene, porque si tienen retorno, si no tiene idea, va a ser como mi amiga le compraron eso y es lo que es o le va a decir, "Haz lo que quieras y si luego sale mal es tu tu down to down." O sea, creo que hay muchísimo más eh una relación como
mucho más de equipo y mucho menos solitaria, si lo quieres ver así, 100% aunque aunque seas un hombre que quiere que tu esposa estén en tu casa, aún así tienes, o sea, es tu pareja de vida, ¿me explico? vas a tener que compartir. Exacto. O sea, aunque el acuerdo sea yo voy a encargarme de la casa y y creo que eso es una cosa que también es es como mucho un un una pensamiento muy limitativo que es, ah, si tengo un si en la pareja la mujer es parte de las decisiones financieras, significa entonces que es una mujer que trabaja y y provee y o sea, y si me
quedo en la casa, entonces quiere decir que yo me desvinculo de la vida financiera de la familia, porque como no soy proveedora, entonces yo me yo yo me dedico a otras las cosas, ¿no? En realidad, trabajar o no trabajar, que una mujer trabaje o no trabaje, no cambia el beneficio y la necesidad de que sea una partícipe activa de la vida financiera de su familia. Y eso no quiere decir cuidar el gasto, quiere decir estar informada, tomar decisiones, eh opinar, tener su propio dinero. La mayoría, o sea, en
estricto sentido, que una mujer no trabaje no quiere decir que no esté aportando valor y entonces que no merezca tener sus propios recursos económicos. Y eso no quiere decir que su esposo le pague un sueldo, quiere decir que de el total del pool de recursos de la familia, y esta cada familia lo puede definir, si él va a tener su propio patrimonio porque aporta valor y ella está aportando valor en lo que hace por la familia, ella tiene que tener su propio patrimonio. Ya sé que la gente se le paran los pelos de punta y le parece polémico, pero no. O sea, si tú generas el valor como
proveedor y yo genero el valor como cuidadora y todo es de todos, fine, pero todo es de todos en en firma, pues no en no en todo es de todos, ¿no? Todo es de todos. Pero si tú eres el proveedor y yo soy la cuidadora y hay una parte que es de los dos, pero tú tienes una parte que es solo tuya, yo también tengo que tener una parte que es solo mía. Pues sí, de acuerdo, ¿no? Entonces ahí es donde donde empiezan a haber conversaciones que tenemos que estar capacitados a nivel de nuestra propia relación con el dinero para tener con nuestra pareja.
¿Qué opinas de los prenops? Este, los amo. Okay. Es como medio tabú en México, ¿no? Los amo y todo el mundo de tener un print up. Eh, y no porque no por no por el documento en sí mismo, que sí es importante el documento, pero un poco por lo que ustedes decían hace ratito. Al final, un prenup te obliga a sentarte con tu pareja y decir, "A ver, ¿qué va a ser tuyo y qué va a ser mío?" En caso de que un día no estuviéramos juntos, ¿qué considerarías que tendría que ser tuyo? ¿Qué consideras que tendría que ser mío? ¿Qué traes tú a la
mesa? ¿Qué traigo yo a la mesa? ¿Cuánto vale la que traes tú? ¿Cuánto? O sea, el ejercicio de hacer el print gigante. Es como tener un seguro médico, pues lo contratas porque te quieres enfermar. No, no haces un prínop no es una condena de divorcio como un seguro médico no es una condena de cáncer, ¿no? Al final el prínum lo que te obliga a hacer es el ejercicio estructurado y formalizado de definir cómo van a relacionarse con la propiedad de sus bienes y eso es vital. También hay una idea de pues si es que si no tengo 30,000 millones para que haga un prínups por mis 4 pesos. No, haz
tu print por tus 4 pesos, aunque no sea un print que vas a pagar este para notarizar, ¿no? Este, el ejercicio es un ejercicio muy valioso. Muy bien. Pues qué buena plática, Mariana. Ahorita para cerrar, eh, bueno, primero que nada, hay que hacer una conferencia de to Guys con Capitel. Me encant, pero a nosotros siempre nos gusta cerrar con recomendaciones, dejaste muchísimasm y nos gusta cerrar con libros para nosotros. ¿Qué libros recomendarías a la audiencia que lea? Mira, e además de obviamente si no lo
han leído la psicología del dinero, creo que es este así el texto que hay que leer y está super palomero, no está aburrido, hay uno que me gusta mucho que se llama Soul of Money, que puede ser como complementario y otro que se llama Happy Money, que son como porque no es el único, hay muchos, este es el que pegó con tubo, pero hay bastantes. Y creo que de repente como ver cómo diferentes autores hablan del mismo tema y lo abordan desde diferentes ángulos lo enriquece mucho, ¿no? Entonces está ese.
El otro día estaba dando una conferencia y alguien me dijo, "Todo muy bien con todo lo que dices, pero yo tengo yo tengo una limitante de que no sé hacer dinero. O sea, está padrísimo aprender a administrarlo y está padrísimo relacionarte, pero si no tengo, ¿no?" Entonces, eh hay un hay otro libro que también es es un poco como eh un poco como no, esto no lo quiero decir insultantemente, pero como el libro de aeropuerto voy a decir, ¿no? O sea, como el que te compras un poquito como eh que
es de una coach gringa que se llama Jens Sincero y se llama You're a badas at making money y básicamente te explica dónde están como las creencias limitantes que pueden hacer que se te haga difícil generar dinero. Entonces es más como un libro como medio manual, pero ese me gusta mucho. Y creo que esos, pero pero además de de buscar como libros en específico, e yo creo que eh lo que más sugeriría es que lean esos libros medio en booklob, o sea, en booklob, no tiene que ser un booklob formal, pero que le digas a tus tres mejores amigos, "Hay que leer este
libro y lo leas." O sea, porque creo que mucho de lo que aporta valor de estos libros es las conversaciones que generan. Entonces, si lo vas a leer, regálaselo a tu amigo, a tu novia, a tu esposo, a este tu vecina, da igual, y regálaselo con el compromiso de vamos a leerlo y vamos a platicarlo, porque creo que mucho de lo que le da valor a este tipo de de información es que la la lleves a ti. Y la mejor manera de llevarla a ti es platicándole a alguien, ¿qué opinaste? ¿Qué sentiste? este, ¿qué te resonó? ¿Qué no te resonó? ¿En qué te
identificaste cañón? Este, ¿qué te dio más miedo? ¿En qué parte lloraste? ¿En qué parte te dieron ganas de cerrar el libro porque te dio ansiedad? O sea, eso lleva la parte teórica a la experiencia personal. Súper. Pues si quieres, ¿qué servicios vendes y qué problemas solucionan para alguien que esté escuchando? ¿Y dónde te pueden encontrar? Buenísimo. ¿Qué productos y servicios vendo? vendo eh coaching uno a uno, eh disclaimer, tengo un poco de lista de espera, entonces este solo seamos este realistas en eso y honestas. Eh vendo
coaching uno a un especialmente relacionado con eh psicología del dinero, es mi especialidad. Vendo programas formativos de educación financiera para mujeres eh en Capitel, ahorita les digo donde los pueden encontrar. Son programas que tienen educación financiera, eh psicología del dinero y son supera accionables y vendo servicios corporativos de educación financiera para organizaciones, talleres y programas eh en toda una gama de servicios B2B. Me pueden encontrar en Marina Arfo en todas las redes sociales
y Capitel Finance. Capitel se escribe capitelle con doble l. Muy bien, muchas gracias. S. Gracias, Marina. Gracias a ustedes. Hay gente que tiene billones y tiene vidas financieras horrorosas. Un tema que es secreto y que es tabú es más fácil de controlar. Es una soledad muy particular la de pasarte la noche cuestionándote cómo vas a pagar las colegiaturas durmiendo al lado de alguien sin sentir que le puedes contar, sobre todo la persona con la que compartes tu vida, ¿no? Si tú eres el
proveedor y yo soy la cuidadora y hay una parte que es de los dos, pero tú tienes una parte que es solo tuya, yo también tengo que tener una parte que es solo mía. Y de repente escucho gente hablar y digo, "Wow, con qué seguridad está diciendo pendejada." Volvemos con el invitado. En un minuto. ¿Te ha pasado que a pesar de dormir bien, comer bien y hacer ejercicio, sigues cansado y aún así no estás rindiendo como antes? No es un tema de tomar más agua nada más. El agua sola no
te repone el sodio, el potasio ni el magnesio que tu cuerpo necesita. Element es eso, electrolitos sin azúcar, sin colorantes y sin relleno. Nico y yo por eso usamos Element todas las mañanas. Y les tenemos una oferta muy especial. Las primeras 30 personas en este episodio que compren una caja de Element, les vamos a regalar con su compra un sobre con tres diferentes sabores. Entra drinkelement.mx/toguys, el link va a estar aquí abajo y si por cualquier razón Element no cumple sus expectativas, ellos les devuelven su
dinero. Bueno, aquí tenemos otro episodio más con Marina de Capitel. Eh, en resumen, para hacerlo fácil, vamos a hablar sobre la psicología de dinero y todo lo que implica alrededor de eso. Marina, qué gusto tenerte por aquí. Es un capítulo que teníamos esperado hace bastante, lo teníamos ahí en el pipeline, pero por fin se nos hizo. Platícanos un poco sobre lo que haces y de ahí arrancamos. Buenísimo. Gracias a los dos por invitarme. E me da gusto estar con ustedes. Normalmente las personas con
las que platico están en otro momento de su vida, entonces me da emoción platicar esto con ustedes. E, ¿qué quieren que les cuente? un poquito lo que hago, por favor. Empecemos con la historia, ¿no? Desde empezamos con el principio, tu carrera un poco laboral y cómo llegaste a lo que haces. Buenísimo. Eh, yo estudié psicología eh porque no sabía que quería estudiar y dije, "Yo creo que si estudio psicología voy a poder hacer cosas con eso después." Y también estudié psicología porque según yo no iba a tener que hacer matemáticas. Luego tuve varias este
estadísticas para las ciencias sociales que no me esperaba. Eh, estudio psicología, empiezo a trabajar, me doy cuenta que una licenciatura en psicología no es suficiente para trabajar como psicóloga y empiezo una maestría en neuropsicología clínica pensando que me iba a dedicar al consultorio, que iba a hacer dar consultas toda mi vida. En algún momento conozco a un coach, una persona que hacía coaching y no sé si esta esta e antagonía la saben los no psicólogos, pero hay como mucha antagonía o había entre los coaches y los psicólogos, ¿no? Los psicólogos decían o decíamos que los coaches eran psicólogos chafa y los
coaches decían que la psicología pues en realidad no servía para mucho y que por eso el coaching era más funcional. ¿Cuál antes de entrar a eso, cuál era la diferencia en ese momento ahorita entre coaching, que son términos como ambiguos y psicología? O sea, qué problema soluciona cada uno. Justo la psicología eh estudia el comportamiento humano, estudia eh la la vida interna de las de los seres humanos y eh pues hay muchas ramas de la psicología, pero pues básicamente tienes que estudiar una licenciatura, tienes que tener una cédula, este en otros
países tienes que tener una licencia específica para poder ejercer. Entonces, digamos que es un camino muy académico. El coaching es quiere decir muchas cosas porque básicamente viene de la idea como del coach, como de la carreta de caballos, ¿no? De es un vehículo que te lleva del punto A al punto B y no está o en ese punto no estaba, ahora está mejor regulada, particularmente en Estados Unidos, pero no está regulada y cualquiera se puede llamar coach. Tú te puedes despertar mañana y decir, "Yo soy coach." ¿De qué? de lo que quieras, de ángeles, de almas, de vida, de negocios,
de lo que tú quieras. Por eso hay tanto bullshit, ¿no? Porque habrá gente que sí es muy buena, pero como hay esta baja barrera de entrada para que se llama alguien qu un quote coach, pues hay una asociación de marca de pues hay mucho mentiroso, farolero, buenos Facebook Ads, pero mal producto, ¿no? Exacto. Y hay una baja barrera de entrada y también hay muy poca regulación alrededor de qué tipo que qué tiene que cumplir un programa de coaching para poder certificar coaches. Entonces, hay gente que está auténticamente certificada nada más que por un programa que no está bien estructurado y que no está bien creado,
¿no? Entonces, bueno, empiezo a trabajar con un coach yo con este estereotipo diciendo, pues seguramente es un charlatán y me doy cuenta que tiene un chorro de herramientas que yo no tengo y que sabe hacer cosas que yo no sé hacer y que las hace muy bien. Entonces dije, "Ah, eso está super bueno, yo quiero aprender a hacer eso." y pasar una historia larga corta, me voy a Estados Unidos a certificarme como coach y para este punto de mi vida tenía 27, 28 años, se me había acabado un poco la beca paternal, mi papá ya me había pagado la licenciatura la maestría, ya era yo un
adulto y me dijo, "Perfecto, pero vas, ¿no?". Entonces, eh en ese momento estaba, no sé si ya está casada o estaba a punto de casarme y fue pues una decisión más de pareja de pues le invertimos a esto, este mi ex me dijo, "Yo te lo pago, pero tú pagas los viajes." Este total que acabó siendo una inversión mía. Por primera vez en mi vida yo había invertido en mi educación. Antes de empezar de qué era el coach, o sea, ¿qué te estaba prometiendo punto A punto B? ¿Dices? Viene la etimología de
la palabra de carreta. Entonces, punto A punto B. ¿Qué te estaba prometiendo? ¿Qué resultados estabas buscando? ¿Y qué herramientas te dio? ¿Y quién era esta persona? Lo que muy buena pregunta, lo que vi en esta persona que que vi que tenía herramientas que yo no tenía es que tenía una capacidad de llevar la parte, les voy a contar un poquito de contexto. Estábamos trabajando para Unilever, estábamos eh trayendo o tropicalizando la misión social de una de sus marcadas para el público mexicano, para pues digamos las eran para mujeres, para
mujeres mexicanas. Y cuando estamos creando eh la teoría, los ejercicios que buscaban lograr la misión social de la marca, que es Unilebre, perdón, Unilebre es una transnacional gigantesca que tiene un chorro de marcas y entonces traía este dentro de sus objetivos de venta tienen también objetivos como de impacto. Entonces esta marca tenía una misión social que tenía unos talleres y unos cursos que se habían creado para niñas eh y mujeres inglesas y pues las niñas y las mujeres mexicanas no se parecen tanto a las niñas y las mujeres
inglesas. Entonces había que tomar esa información y hacerla para México. Nos ponemos a hacer eso y yo lo que veo es que él tiene una capacidad a la hora de crear contenido, de crear ejercicios, de pensar en cómo lograr una transformación en las chavas que tomaran nuestros programas que era mucho mayor que la mía. O sea, yo llegaba como con mucha teoría, con mucha intención, con muchos ejemplos y él decía, "Sí, pero cómo vamos a hacer que esto un impacto cambie, cree un impacto, ¿no?" Y eso yo no lo sabía hacer. O sea, es la el mismo coach que tú
después contrataste, o sea, trabajabas en Unilever, este, querían hacer una campaña en México, no sé, como de servicio social, por decir así, con cursos para mujeres mexicanas, ayudándolas a qué? Ah, eran cursos que tenían que ver con autoimagen, o sea, con cómo se percibían a sí mismas, específicamente autoestima y la relación como con su cuerpo que que les gustara, cómo se veían. Pues yo no trabajaba en Unilever, me habían subcontratado y él no acabó siendo mi coach, acabó siendo uno de mis mejores amigos y trabajamos juntos 10 años como
coaches. Este y fue super inspirador y lo que fue particular de él es que él también era psicólogo, entonces no era alguien que había estudiado coaching de la nada, era un tipo que había estudiado psicología, había empezado una maestría en psicoanálisis y luego había dicho, "Quiero hacer esto." Y pues me voy a tratar de aprender a hacer algo similar. Soy bastante ñoña. Escogí el programa con más horas, mejor rankeado, este, que los graduados, este, le daban mejores calificaciones. ¿Quién era? Se llama IPEC. Okay. Es una Institute for Professional
Excellence Coaching, pero IPEC. Eh, lo hago, me encanta, aprendo un chorro, pero la parte que fue nueva de esta experiencia es que e fue la primera vez que yo invertí en mi educación, que es algo, o sea, que medio das cuando tienes la suerte de que te la paguen, pues das por sentado. Siempre que yo quiera aprender, alguien me lo va a pagar. Y esta vez fue como, bueno, pues tengo que recuperar esta inversión, ¿no? Sí, ver la educación como una inversión realmente cuando sale de tu bolsa.
Entonces, vengo a México después de terminar. y digo, ¿dónde voy a recuperar esta inversión? mis mis pacientes en mi práctica clínica pues me pagaban y me pagaban bien. Tenía en ese punto 28 o 29 años, pero eh recuperar mi inversión iba a ser un poco difícil en ese contexto. Entonces empiezo a ver quién está contratando coaches y me doy cuenta que particularmente la el sector financiero invertía en coaching. bancos y fondos tenían presupuestos eh más solgados y etiquetados para que sus ejecutivos
tomaran este tipo de procesos de desarrollo. Y la verdad es que como que me lancé con mucho miedo porque hablar con señores de dinero no era exactamente lo que yo me sentía capacitada para hacer. Pero, ¿qué les? O sea, supongo que este programa te enseña cómo enseñar, ¿no? El que tomaste, o sea, ¿qué qué exactamente qué valor les dabas? ¿Qué problema solucionabas? Pues mira, es interesante porque lo que te da el programa son herramientas para que tú puedas eh con una persona primero entender su momento y su situación actual en un aspecto u área de su vida. Puede ser profesional, puede
ser eh puede ser personal, puede ser tiene que puede tener que ver con cualquier área de tu vida. ¿Dónde estás parado? y qué de lo que está pasando hoy en tu vida te funciona y que no te gusta, que te causa dolor, que está alineado con lo que quieres, que no. Entonces, una lectura primero del momento en el que estás, luego una exploración de qué quisieras, ¿no? Puede parecer una noviaad, pero cuando yo le pregunto a la gente que quiere, la mayoría de la si sabe que quiere, la mayoría de la gente me dice que sí. Y
cuando le preguntas, bueno, entonces dime qué es lo que quieres está mucho menos claro de lo que hubiéramos imaginado con las respuestas decisivas de sí. Entonces es la segunda parte del proceso. Es entonces, ¿qué quieres? Exploremos qué podría ser y escoge. Veamos cuáles son los costos, los beneficios, los precios a tener que pagar, ¿no? Trazas. Esto lo estoy sobresimplificando porque evidentemente no es tan straight forward cuando estamos hablando de la vida de una persona, pero empiezas a pensar cuáles van a ser los movimientos que has tener
que hacer para que eso pase de las acciones, o sea, o sea, acciones, decisiones diferentes, cambios en tus relaciones, sacrificios, disciplina, hábitos, o sea, el precio a pagar, digamos, uno es los tradeofs, es qué quieres, pero realmente no qué te dijeron que quieres. Me imagino que mucha gente te dice lo que ellos piensan que la otra gente quiere, que ellos quieren. No es si le di muchas vueltas, o sea, como que lo tiene muy ambiguo y es como, bueno, supongo que quiero esto porque esto es lo que me dijeron que es lo Sí, lo que creo que
las otras personas quieren que quiera, pero también muchas veces lo que yo creo que quiero y muchas veces lo que creemos que y seguramente les ha pasado a ustedes, lo que crees que quieres, lo quería una versión de ti que ya no es o lo quería alguien que estaba muy influenciado por sus papás o el entorno o lo o te acercas a tenerlo y dices, híjole, Ya que lo tengo, resulta que no es tanto lo que quería. Es bastante, o sea, tiene su ciencia llegarle a qué es lo que realmente quiero. Y ese
proceso de descubrimiento pues lo haces dentro del mismo acompañamiento de coaching. A veces te planteas lo que quieres, empiezas a trabajar para buscarlo y cuando vas a medio camino dices, "¿Qué crees?" Me estoy dando cuenta que no es por aquí. Entonces, hay que pivotear y regresar un poquito a al planteamiento. Y esto eventualmente lo que a lo que llega es a que puedas pues acercar tu realidad, sino a que sea idéntico. Es más, casi nunca que sea idéntico lo que te imaginaste, pero a una realidad que
se parece más a lo que quieres en este momento de tu vida y eso aplica a la chamba, aplica a las relaciones, aplica a tu cuerpo, aplica a tu salud, aplica a tu vida. Entonces alguien llega y te dice, "Oye, estoy en esa situación. Lo como desmenuzas toda la situación en la que está, quiero llegar aquí, le ayudas a desmenuzar los tradeoffs, los costos de llegar ahí, ¿no? Oye, quiero estar superfit, bueno, vas a tener que dejar de salir x tiempo, comer tal, tal, tal. ¿Estás dispuesto a pagar este precio para este resultado? Sí, ¿no? Y una vez que está
eso le dices, bueno, son las acciones primarias que tendrés que tomar para conseguir este resultado. Sí, con un par de cosas más, o sea, no nada más los tradeoffs, sino qué vas a ganar, por qué te importa, o sea, ¿por qué quieres eso? ¿Quieres estar fit por? O sea, no es novidad, porque mis hijos los quiero ver cuando tenga 80, entonces ya tienen un por qué y tienen más motivación para Hay una parte de valores, hay una parte del por qué. Dicen que son siete porqués, ¿no? A llegar a a lo que buty. Sí. ¿Por qué?
¿Por qué? ¿Por qué? Sí. Y a veces son siete y a veces son tres y a veces la gente tiene clarísima porque el el por qué y el para qué, a veces que no. Y las acciones. Yo, y eso es una cosa particular del coaching, un coach no le va a decir nunca a nadie qué tiene que hacer. Bueno, el coach de ejercicio si te va a decir las siete repeticiones, ¿no? Pero en este sentido más bien la persona va a decidir qué quiere hacer y va a tener el acompañamiento y el accountability y el espacio seguro para
ir rebotando y viendo qué tanto funciona. Entonces, eso es en términos muy generales y hay diferentes maneras de hacerlo, pero más que un proceso específico, es un set de herramientas para lograr ese esa pues ese proceso. ¿Y cómo empezaste con los ejecutivos? llegadas y le dices, "Bueno, ya soy coach. Eh, dime qué es lo que quieres, qué quieres lograr, cuáles son tus metas o qué preguntas hacías para abrir el espacio?" Pues depende mucho. Cuando te contrata una empresa para trabajar con su con sus
ejecutivos, la empresa tiene una agenda, entonces quiere resultados específicos. Entonces depende un poco, no puedes nunca forzar el proceso a que sea en una dirección específica y eso es algo que se transparenta con con la empresa desde el primer minuto, pero sí puedes tener abordajes que van de acuerdo a las intenciones que tiene la organización. Entonces, a veces empieza con un test. Haces algún tipo de test que te da como una lectura de quién es la persona y desde ahí empieza el proceso. A veces empiezas con un taller en un en una habilidad específica y de esa habilidad
específica la trabajas por separado con los procesos individuales. O sea, depende mucho, pero creo que una particularidad de esto que es interesante es que la mayoría de las personas con las que yo trabajaba en ese momento no querían trabajar conmigo. Los estaba obligando a la organización. ¿Por qué? Pues porque tú eres un ejecutivo de un fondo y tienes un chorro de cosas que hacer y tal vez no tienes buenas experiencias con el desarrollo personal o la terapia o nunca ha sido o
fuiste porque te mandaron en la adolescencia porque te estabas portando mal o te llevó tu esposa porque tenían una crisis de pareja. O sea, no son no son experiencias particularmente expansivas. y te dice tu jefe o te dice la RH que ahora una vez a la semana te vas a sentar con esta persona que no conoces y que no escogiste tú a hablar de ti y le vas a contar qué quieres de tu vida y te va a ayudar. No todo mundo responde eh con entusiasmo a ese planteamiento y te dicen, "Me estás quitando una hora de que puedo estar haciendo otro trabajo significativo para ir a hablar de de
terapia que no necesito, ¿no?" Exacto. Y para, o sea, me quiero poner los zapatos de de la estación que dices, "No, eres un ejecutivo, un fondo, eres muy exitoso." Y llega alguien y te dice que te va a ayudar a conseguir tus metas, pero tú ya conseguiste muchas metas como en tu propia cuenta en JP Morgan trabajando. ¿Por qué deberían de de como creer que les puedes ayudar si ellos ya se se han autoayudado y no buscan ayuda? O sea, creo que esa es justo la barrera. La barrera es yo lo yo no lo necesito. Tal vez el que se sienta al lado de mí, o sea, el güey que no llegó a sus metas
o este el que el que se echa siete cervezas todos los días para funcionar, sí, pero yo no. ¿no? Entonces siempre hay como esta resistencia o no siempre, pero muchos hay esta resistencia. Hay varias cosas para las cuales sirve y por la cual las organizaciones contratan este tipo de de programas. Uno, porque en términos financieros el roly del coaching es bueno, o sea, las personas que están en este tipo de procesos, sobre todo las personas que tienen roles comerciales, este, pues les va mejor
cuando tienen este tipo de espacios. Eh, y la otra es porque baja la rotación. O sea, se apegan a la compañía. Este, como que el tema poquito, no quiero hablar de salud mental porque son un poco, pero el bienestar general aumenta, pues ya se traduce a que hay menos ch de empleados, ¿no? Hay menos ch, hay menos dayofs, este hay menos conflictos interpersonales en la compañía, ¿no? Cosas que le convienen a la empresa. Pero cuando a ti te dicen esto vas a ir a hacer una hora obligado, te vas a ir a meter a la sala de juntas
B4 a hablar con una persona que no conoces de tu vida, pues probablemente tu respuesta sea yo no. Muchas gracias. ¿Y cómo lograste romper esa barrera? Pues mira, este, primero francamente me despertaba en las mañanas temblando, o sea, sí, ya sabes, había días particulares que me i a meter a una sala de juntas a hablar con ocho ejecutivos y ese iba a ser mi día y decía, "Gey, o sea, ¿qué le hice a mi vida?" ¿Y cómo consigas los clientes? Al principio, al principio, eh, la verdad es que yo considero que una de las herramientas más poderosas para conseguir clientes es contarle a la gente qué hace eso, no venderles,
contarle a la gente qué haces. Entonces, como que hubo gente que escuchó en el proceso qué estaba haciendo y particularmente eh había una herramienta que estaba aprendiendo que tenía que probar, tenía que, ya sabes, hacerla 15 veces para certificarme en el uso de esa herramienta. Entonces, escogí a 15 personas que me pudieran dar buen feedback y en esas 15 personas había gente que tenía posiciones importantes y contactos importantes, pues en esa industria. Me encantaría decirles que fue super estratégico, pero la verdad no fue super estratégico, fue de decir,
"Esta gente me parece que me puede dar buen feedback, no, no creo que me vaya a contratar." Pero tuve suerte y uno de los que lo hizo le encantó. Entonces, le platicó otro amigo que estaba en la industria, este, se le hizo al amigo, el amigo está increíble, lo quiero para mi gente. Y así conseguí mi primer cliente corporativo, o sea, de probar, ¿sabes? Y eso es una cosa que de repente se nos olvida, que es como de primero voy a ser perfecto y luego voy a ir a buscar a mis a los peces gordos, ¿no? Y a veces eh acaba siendo más exitoso decir, "Oigan
peces gordos, vengan a ver cómo me estoy preparando para hacer esto." Y hay como como este pues esta conexión que se hace que te abre más puertas que esperarte a hacer las cosas perfectas para entonces tratar de ir a venderlas, ¿no? y un cliente me fue muy bien. Entonces, pues le recomendó a su amigo, otro se fue de el la bolsa, la casa de bolsa en la que estaba, se fue a otro lado y entonces me llevó al otro lado y luego esa le platicó a alguien que tenía un fondo de venture capital y entonces empecé a trabajar con un BC, el venture capital
es incestuoso, entonces un manager le contó otro manager y entonces así, o sea, era como había valor a el word of mouth hizo la chamba de aquí es todo word of mouth, o sea, esta es una no puedes no puedes tener éxito en este en este industria, si no si la gente no habla bien de ti, porque nunca vas a buscar un coach en internet, le vas a preguntar a gente que admiras y gente que crees que toma buenas decisiones, si conoce un coach y pricing, ¿cómo llegaste? O sea, ¿cómo cuantificas el valor de lo que estás dando y por ende cómo cobras?
Esa es la pregunta del millón. Este es muy duro ponerle valor a platicar con alguien, ¿no? Yo a veces pensaba, híjole, ojalá vendiera tornillos porque entonces, o sea, tengo un costo, tengo un margen y esto cuesta mi tornillo, ¿sabes? Este, al principio fue de lo más difícil de mi trabajo, eh, o sea, las la experiencia de decirle a alguien, "Oye, cobro 1000 pesos, que creo que es lo que cobraba en ese momento por una hora de terapia, me se me bajaba el azúcar cada vez que le tenía que decir a alguien cuánto cobraba.
E y a veces me decían, "Cero, o sea, ¿por qué cobras tanto?" O sea, respuestas que es difícil de explicar. ¿Por qué cobro tanto? Pues porque fui a la escuela, porque soy buena. Pues, ¿cómo le explicas eso a alguien? ¿Sabes? E cuando empecé a negociar con organizaciones, las cosas se hicieron más fáciles paradójicamente, porque cuando negocias con la DRH está despersonalizada la negociación. No es lo mismo que tú vengas y me digas, "Quiero venir a terapia contigo." Yo te diga, "Cuesta 1000 pesos". y tú me digas, "No lo vale, es entre tú y yo." A
que la DRH me diga, "Hijo, es que el presupuesto está apretado. Es que tenemos que tenemos que licitar." Y fíjate que ya nos mandaron una propuesta que cuesta el 30% menos, o sea, no es tanto, yo no creo que tiene el valor, es más, la circunstancia determina el valor. Entonces, eso me ayudó un poco a negociar, más bien a como sentirme como cómoda. E creo que una de las cosas que nos damos cuenta casi todos con el tiempo es que tratar de justificar el valor que ofreces no es un camino muy productivo. Tratar de explicarle a la gente y convencerla de por qué lo que tú cobras
es lo correcto no lleva como a muy buenos lugares. Más bien es dar el valor, eh, ponerle un precio que responda a pues el valor que aportas y sostenerte en ese lugar de manera que la gente que le ve el valor trabaje contigo, ¿no? Y tal vez estoy siendo un poco romántica y este, no pues sí, Marina, increíble, pero si tienes que pagar la renta y nadie te está comprando tu producto, tu servicio a 1000, pues véndelo a 500. Obviamente haz un benchmark, asegúrate que estás como en un territorio razonable. Eh, ve cómo está tu
competencia, ve qué valor ofrece, ve si realmente tú ofreces más valor y por eso está mejor que está bien que cobres más. O sea, siendo razonable es, pero al final lo que me doy cuenta hasta el día de hoy es que va a haber mucha gente que no me quiere pagar lo que yo cobro, ¿sabes? Y que sí hay mucha subjetividad en el precio que yo cobro. ¿Por qué no podrías hacer un argumento diciendo, no sé, imagínate que yo soy un ejecutivo y quiero llegar a que mi empresa venda 100 millones de dólares a 150
y tú me puedes dar las acciones para no meterme el pie? Una de ellas es, no sé, no estar mecha corta para reducir el trend de mis empleados y eso se traduce a la valuación de, o sea, lo cuantificas. Mm chance el ejemplo de 100 a 150 es máástico, pero de 100 a 105 y dices, bueno, si tú si voy a incrementar o ayudarte a incrementar la evaluación x monto de tu empresa o x resultado o tu salud o lo que tú quieras, que no esto vale esto para ti. Sí, tiene tiene definitivamente, o sea,
si tienes un historial y has y tienes los argumentos sobre todo cuantitativos para para sostener el costo de tu servicio, está maravilloso y los tienes, pero como no hay ninguna garantía, ¿sabes? O sea, es pues si tú haces la chamba y las cosas funcionan y este resulta que sí es un tema tuyo, porque también puede ser que no me puedas aumentar de 100 a 110 por temas que no tienen que ver con tu propio desarrollo, ¿no? Entonces están los argumentos, pero al final sí tiene que haber una
convicción del otro lado y un deseo del otro lado. ¿Me explico? e que creo que es algo que que pues entre más lo haces y mejores resultados tienes, se vuelve más fácil, pero nunca es straight forward. ¿Y cómo migras a lo que haces ahorita? Decides, eh, entras al mundo ejecutivo, te empieza a ir muy bien con las pláticas que empiezas a dar y cuándo decides de que es tiempo de de migrar a lo mío. Nunca. Estoy platicando con gente que me habla de dinero todo el día. O sea, básicamente este,
no sé ustedes y la gente que los escucha cuánto contacto tienen con gente que se dedica al dinero, pero la gente que se dedica al dinero habla mucho de dinero y de hecho el dinero es como el primer filtro, es te voy a platicar de mi familia y te voy a platicar de mi familia y voy a usar el filtro del dinero para platicarte de mi familia y te voy a platicar de mi trabajo y voy a usar el filtro del dinero para platicar de mi trabajo. O sea, el no es que me hablaran de dinero así de pesos y centavos todo el tiempo, pero lo que pasaba es que me daba cuenta que el
componente financiero de sus vidas estaba como muy a flor de piel en la conversación. ¿A qué te refieres con el primer filtro? Te voy a dar un ejemplo. Este, me siento con alguien y le digo, "Bueno, pues cuéntame tu familia, ¿no?" Y entonces me cuenta de su familia y me cuenta, "No, pues fíjate que mi esposa es A, B, C y D y ella viene de una familia A B C y D y me cuenta la situación financiera de la familia de la que viene la esposa y es prima y fíjate. Ajá. Y sí, y no necesariamente desde, o sea, no no faroleando, pues,
pero es como simplemente natural. Y bueno, en la empresa yo en el primer trabajo que tenía este entré en este rol y ganaba esto y este y y yo venía de no sé qué y entonces me parecía muy poco y entonces me movía el segundo fondo en el que trabajé porque me ofrecieron esto otro. O sea, el dinero es parte de la conversación como como intrínseca. me explico, que puede parecer una obviedad para quien habla y vive así, pero no es el caso de la mayoría de las procesos de terapia que yo había dado hasta ese punto. O sea, lo que me empezó a llamar
la atención es cómo una terapia en donde llevo 4 años trabajando con alguien y me sé su vida de p a pá, el dinero ha salido tres veces y con esta persona que he visto tres veces el dinero ha salido 100. O sea, había como un contraste entre el rol que tenía el dinero en las conversaciones con financieros versus la ausencia del tema financiero en el resto de mis sesiones de terapia. Y dije, esto está rarísimo. O sea, pero más que está rarísimo, porque te lo puedes explicar diciendo, bueno, pues es que esta gente es financiera y por eso habla tanto de dinero, como que lo que me llamaba más
la atención era la ausencia del tema en los otros procesos, porque decía, "Yo sé, o sea, déjate cuánto gana, que eso es lo de menos. Yo sé la historia financiera de este señor con el que llevo trabajando 3 semanas y esta persona con la que llevo 4 años trabajando, no tengo ni idea de cuál es su historia financiera, la de su familia, cómo se estructura con su pareja, si le si le da miedo, si no le da miedo, si la limita, si no la limita. O sea, era más bien como, ¿qué onda con el hueco de este tema en los otros
procesos? Y la verdad es que nunca decidí que me iba a dedicar a esto. Nada más dije, "Qué interesante ese hueco. O sea, quiero ver qué pasa. O sea, quiero ver por qué no, qué sucede, cómo cambian los procesos y yo introduzco el tema, ¿no? Como que fue más bien desde la curiosidad. Emprender consume tiempo y lo primero que sacrificamos es lo que comemos. Por eso me gusta gavilla. Salsas con ingredientes reales. Aceite de aguacate, aceite de oliva. Nada de conservadores ni atajos. Gavilla, comer rico, comer sano sin perder el tiempo.
Marina, ahorita que mencionabas eso, que te empiezan a platicar quiénes son, que qué son de su familia, yo tengo una hipótesis y ahorita una pregunta, dime si estoy mal, por favor, eh, quiero que me lo resuelvas. ¿Por qué hacen eso? Yo en lo que yo creo es que llegan y ponen sus cartas en la mesa y te dicen, este, esto es lo que yo valgo, esto es lo que yo puedo aportar y las herramientas que tengo para aportar. Es así como lo veo yo, que ellos cuando empiezan una plática, bueno, cuando te sientas a cerrar un deal, a lo mejor empiezas y
bueno, pues yo soy fulanito y vengo de no sé quién y mis primos no sé son no sé quién, como dejas los contactos que hay abiertos y para de ahí ya arrancar y empezar con un baseline de lo que puedes lograr con la otra persona. O sea, puede ser cuando hay un cuando hay un objetivo específico, o sea, porque sí puede ser que sea un tema de estas son estas voy a poner mis cartas sobre la mesa. También creo que más allá de eso, cuando yo cuando a mí me pregunta quién soy, voy a contestarte quién soy o cómo es mi
vida, no nada más con los hechos de mi vida, no hay una sola manera de contar quién soy o cómo es mi vida, sino que voy a contarte de lo que yo considero que es importante en mi vida. Este, voy a usar un un cliche gigante, pero si tú le preguntas a una mujer con hijos quién es, te va a decir en los primeros 3 segundos que es mamá. O sea, no va a ser una cosa que va a salir en la frase este, o sea, si una mujer tiene hijos, te vas a entrar que tiene hijos en los primeros 5 minutos de platicar con ella. ¿Por qué? porque estamos obsesionadas con nuestros hijos, ¿no?
Porque de alguna manera es parte de tu identidad, ¿no? Es es parte de tu identidad y es una prioridad, pero además es uno de los filtros a través de los cuales tú te relacionas con la realidad como mamá de los hijos que tengas o papá, ¿no? Pero tal vez es un poco más cliché en las mujeres, se ve un poco más claro. Cuando tú tienes una relación con el dinero, que es el caso de las personas que se dedican al dinero, muy viva, tú todos los días estás en relación y en contacto con el
dinero, a nivel concreto, este, y factual, pero también a nivel conceptual. Entonces, cuando yo te pregunto, "Cuéntame tu vida, me vas a contar de tu vida usando el dinero como una de las anclas que narra la historia de tu vida, porque es un personaje central de tu vida." Y lo que me llamaba la atención a mí es, oye, yo sé que todos usamos dinero todos los días. Yo sé que todos le le dedicamos muchas horas a ganar dinero, a gestionar dinero, a pensar qué queremos hacer con nuestro dinero. No me creo que
para mis otros pacientes el dinero sea un personaje ausente. Más bien es un personaje que no están trayendo a la conversación. ¿Por pena o qué? Por pena. por pena, porque hay un chorro de obstáculos y clichés alrededor, no clichés, tabús alrededor de eh la vida financiera. Uno que es secreta, eh que es hasta cierto punto tan privada que no se puede comentar con nadie. Básicamente hay muchísima vergüenza financiera, eso es superinesante. Eh, más allá de el faroleo, ¿no? Eh, la mayoría de las personas sentimos vergüenza por algún aspecto de nuestra
vida financiera porque tenemos cuánto, de dónde salió, cómo lo ganamos, cómo lo heredamos, quién nos lo dio, porque tenemos y lo tenemos mal invertido o porque no lo invertimos o porque invertimos de una cierta manera. Si no tienes, porque no tienes. Si no tienes tanto como el de al lado, porque no tienes tanto como el de al lado. Este, por como lo usamos, por como lo ganamos, por como lo compartimos, a la gente le da pena hablar del tema. ¿No crees que es? Siento que es mucho, puedo estar equivocado, eh, pero un
denominador común entre irónicamente la gente que les va mejor económicamente que otras es que en su casa el dinero es hablado más abiertamente. O sea, yo mínimo de mi experiencia empírica, de lo que yo he vivido, pero también mis samples es muy chiquito. No sé tú si puedes este si es lo mismo, pero la gente que más no no es no es necesariamente las asambleas que están como enfocadas, pero es tema abierto desde chiquito les explican que no es un tabú. Es como es la bolsa, es una
inversión, nosotros hacemos esto, esta empresa puede llegar a dejar esto, nosotros con el dinero que ganamos lo invertimos para crecerlo. Pero yo quiero desglosar ahorita los cinco temas que estabas hablando porque me interesaron muchísimo. Y antes de eso, quiero que nos platiques, por favor, de la psicología del dinero y si has leído y puedes mencionar, porque creo que es un libro que llegó a educar de Morgan House of the Psychology of Money, que creo que se me hace un grandísimo libro que ha leído muchísima gente. Creo que es de los primeros libros que llegó como para educar en ese tema. O
sea, que su rol fue darle las herramientas a la a lo mejor es que ese libro le sirve a cualquier persona, pero dar las herramientas de lo que hace el dinero cuando lo pones a crecer a tu favor. O sea, 100% creo que hay un antes y un después de ese libro, o sea, porque es un libro que básicamente pone sobre la mesa y explica con peras y manzanas, pero sin hacerte sentir tonto. O sea, no es un libro infantilizante ni lo está haciendo eh ridículo. que la manera en que piensas y sientes acerca del dinero y los patrones que se gestan en función de lo que piensas y sientes
acerca del dinero definen tu situación financiera mucho más de lo que crees, incluso más que tu literacía financiera o cuánto dinero tienes. Y eso es un cambio paradigma gigantesco, porque la verdad es que mucha gente pensaba y sigue pensando que el dinero es racional y que el dinero e excluye a las emociones y el pensamiento, ¿no? Que más bien es una serie de decisiones buenas que se toman lógicamente y entonces dan un resultado concreto. Y la verdad es que no es cierto. un poco al punto de lo que de lo que estabas diciendo ahorita, tan es el
caso, porque ¿por qué a las familias en las cuales se habla abiertamente de dinero les va mejor? Vamos a decir esto como con reservas, porque no es una regla, pero en términos generales puedes ver que si no es que tienen más dinero, por lo menos tienen mejores vidas financieras. Y es una cosa que tenemos que separar. Más dinero y mejores vidas financieras son cosas diferentes. Hay gente que tiene billones y tiene vidas financieras horrorosas. ¿A qué te refieres con vidas financieras?
Obsesión, una necesidad de control patológica, este, o hábitos financieros de gasto compulsivo grave, muchísima ansiedad porque no entienden el dinero que tienen y ahí están los millones en la cuenta, pero la persona no la está pasando padre. Hay gente que tiene suf, estamos hablando de gente que tiene suficiente para cubrir sus necesidades, ¿no? O sea, digamos, evidentemente desde una perspectiva bastante eh acotada al privilegio, que no tiene los mismos millones que la persona a, pero que
duerme tranquilo en las noches, se siente causa y no consecuencia de su vida financiera, toma decisiones proactivamente, usa su dinero en alineación con sus valores, la pasa mejor y tal vez no tiene todos los millones que tiene la otra persona. Entonces si hay una diferencia entre tener mucho dinero y tener una vida financiera satisfactoria, expansiva, consciente, proactiva. Y claro, si en tu casa te hablaron de dinero y te dijeron, "El dinero es un tema de la vida, ¿no? Y a veces es conflictivo y a veces no, y
mira, así es como hacemos las cosas y en el proceso hasta aprendes, ¿no? Aprendes de finanzas personales, aprendes de inversión, eh va a ser mucho más probable que tú te puedas relacionar con ese tema, ¿no? nada más sin estrés y sin ansiedad, sino con proactividad. O sea, que voltees a ver ese tema en tu vida y digas, "Esto es algo importante, ¿qué cuid?" Es lo mismo que si en tu casa te explican, "Mira, aquí desayunamos todos los días una proteína y un carbohidrato y nos importa la fibra, pues cuando
salgas a comer solo a tu casa, vas a comer mejor." ¿Por qué? Pues porque te enseñaron uno que puedes aprender y dos que es importante. Creo que es como verlo como todo lo demás, ¿no? O sea, justo lo que di siento que hay mucho, no sé qué sea, pero mucho tabú, muchas cosas muy raras alrededor de algo que pues si lo ves muy racional te va a ir mejor, ¿me explico? O sea, sí dices, "A ver, son ingresos contra lo que gasto y lo puedo invertir y tiene este retorno." O sea, en vez de como este como no sé porque ¿por qué crees que el dinero de todos los temas que se pueden abar en la
porque yo te digo, quieres bajar de peso, bueno, tu comida tiene tres macronutrientes y si comes menos calorías de las que quemas? O sea, como que no es un tema como no le digas que estén las calorías, pero ya sabes, pero el dinero sí. ¿Por qué en ese tema de la vida es como tan está lleno de No le digas cuánto ganó? Yo creo que hay dos hay dos factores y esto es mi opinión personal. Eh, uno creo que es más como un creo que es un mecanismo también de opresión y de control, o sea, un tema que es secreto y que es tabú, pues es más fácil de controlar o porque si la gente se habla
y se platica y se dice, "Oye, esto esto es lo que tengo y esto es lo que funciona y esto es lo que no me funciona." pues se vuelve se vuelve algo pues en donde la misma sociedad y las mismas personas pueden empujar en direcciones a a los sistemas y particularmente a los sistemas que se benefician de que sea tabú. ¿Quién se beneficia de que sea tabú? Pues el capitalismo en general, o sea, eh la gente que tiene más dinero se beneficia de que la gente que tiene menos dinero no sepa, no hable, no se empodere, no entienda a nivel
información, pero también a nivel relación. Pero no sería contrario eso, porque el capitalismo quiere crear empleo, quiere crear valor, por supuesto, pero quiere que ese valor se mantenga en ciertas manos, no se irreparta equitativamente. No quiero hacer una así este campaña por conscious capitalism, pero el capitalismo quiere generar valor, sin duda. ¿Quién quiere tener la mayor parte de ese valor? Ahí se pone un poquito más turbio el asunto, pero creo que en un sentido más eh más
individual lo que nos pasa es que tenemos equiparado el valor, el worth al netwth un poco, ¿no? O sea, crecemos mucho y entendemos mucho que una parte definitoria de lo que tú vales y del poder que tienes en el mundo ocurre en función de cuánto dinero tienes. Y entonces imagínate lo amenazante que es hablar de cuánto dinero tengo, cuando lo que siento o déjate cuánto de qué hago con mi dinero, eh, cómo lo vivo, qué mi o sea, cómo lo gano cómo lo gasto, cómo lo cuido cuando de alguna manera lo que siento que estoy hablando es de cuánto
valgo yo. Pero en parte sí es un poco cierto, ¿no? Lo que vales como humano, pero si nos basamos bajo el principio, quitando corrupción y todas esas cosas, o sea, quitando sus casos que en México son más comunes que en otros lugares, este, si tú vales a base de si te paga la gente en proporción a los problemas que solucionas, ¿no? Entonces, un cirujano que te perdón, un doctor que te quite el cáncer de la cabeza y es muy bueno, le vas a pagar más a un cuate que te dé un advil. ¿Por qué? Pues porque el problema vale más, porque hay menos gente que lo puede hacer y combinas esos
dos un problema que vale mucho para un humano con poca gente y significa que hay más demanda para ese servicio que oferta, entonces pues tú precio más alto. Si es el caso, pues sí, en parte la gente vale en el mercado, digamos, vale para la sociedad o para solucionar problemas a otros en su vida laboral en dependiendo en cuánto le pagan, ¿no? O sea, no es lo mismo Warren Buffett ha hecho rico a cientos de miles de personas con su pura cabeza a otra persona que no ha hecho eso. Es que y igual ahí hay una distinción
importante en la en la percepción del valor. Es diferente cuánto valor puedes generar que cuánto vales. Ahí es donde nos confundimos. O sea, el valor de una persona es inherente a su existencia, no a la no la cantidad de valor que genere. Y ya sé que suena muy cursy, pero si yo me subo a la montaña rusa de que yo valgo el valor que le genero a otros o a la sociedad, particularmente si ese valor tiene que ser cuantificado en dinero, pues me estoy subiendo a este, no sé cuál sea la montana rusa más cañona del mundo, pero a esa, porque dependi porque el cirujano entonces que
aporta todo el valor del mundo y que le pagan millones por una hora de su tiempo porque quita el cáncer más raro de la cabeza, se sube a su moto, choca, se le rompe la mano y ya no vale Nada. O sea, sí, yo obviamente los humanos valen por existir. O sea, no estoy diciendo que que no y que los trates mal. No quiero que la gente lo vaya mal interpretar. O sea, a todo el mundo por el hecho de ser consciente, un ser vivo consciente con nivel de respeto y lo que tú quieras. Pero sí, como animales sociales sí vamos a recompensar o quitar
con estatus y cómo traz aar las otras personas dependiendo el valor que aportes. O sea, es un hecho de la realidad. Sí, en un en una sociedad de casados recolectores, la persona que mejor casaba y incrementaba la probabilidad de la supervivencia del grupo era la persona que, o sea, que mejor le iban a tratar, ¿me explico? Es el miembro más valorado de la sociedad. Claro. La cosa es que regresando al tema de la vergüenza, ¿no? ¿Qué le pasa a la persona que en lugar de medir uno y alcanzar las vallas más altas cuando va a recolectar? mide 1,50
y no alcanza las vallas, entonces va a traer menos vallas, va a valer menos en el la construcción social, ¿no? Pero cuando hablamos de por qué no quiero hablar de dinero y por qué me da pena es porque claro, si yo siento que a la hora de hablar de dinero estoy hablando del valor que yo le aporto y por consecuencia, o sea, digamos mi mi este número en la cuenta, mi networth, es el número que cuantifica mi valor como persona, ¿no? Evidentemente mi predisposición y mi mis van a estar relativamente limitadas, ¿no? Tal vez si mi networth es gigantesco y también es cierto que la
gente tiene mucho dinero le encanta hablar de cuánto dinero tiene, este, pues me voy a sentir mucho más cómodo, pero eso no me exime de la vergüenza. ¿Por qué? Porque en el momento en donde yo empiezo a hablar de cuánto dinero tengo, incluso si soy una persona que tiene muchísimos millones, lo que voy a encontrar es que la gente a mi alrededor va a tener opiniones, va a tener respuestas. Voy a encontrarme que hay siempre hay gente que tiene más que yo. Voy a encontrarme que hay gente que tiene juicios acerca de qué hago con mi
dinero, cómo lo tengo, para qué lo tengo, cómo lo uso, independientemente de que a nivel cuantitativo mi valor sea mayor que el suyo. Entonces, en realidad no es que no es que la intención y el deseo o tal vez el aim en este momento o en algún momento sea vamos a hacer de el tema del dinero algo tan em cotidiano y abierto que se diluya y desaparezca completamente la vergüenza. Pero yo creo que simplemente en reconocer que es algo que a la mayoría de las de nosotros nos cuesta nos cuesta hablar y nos cuesta
además entender y reconocer y voltear a ver en nosotros. Pues yo creo que más el manejo del dinero va a ser un manejo del dinero como mucho más productivo. Y yo creo que esa es la respuesta al al al libro de de la psicología al dinero. como que está planteado de una manera que incluso las personas que consideran que el dinero es completamente racional venado de una manera muy racional y dicen, "Ah, bueno, esto hace sentido." No es un libro tochifili, no es un libro que te habla de ay este medita en las mañanas, no es un libro bastante racional de un
tema que incluye y integra un componente emocional y menos consciente al manejo del dinero. Mariana, me quiero ir a ¿Cómo educarías tú a tus hijos y cuáles son los valores alrededor del dinero que les transmites y les vas a transmitir para eliminar estos tabús? y los quiero desglosar uno por uno para dejar el la mayor cantidad de valor que podamos agregar a este. Mira, yo creo que la educación financiera es importante eh para las siguientes generaciones e evidentemente a nivel pues teórico y este y práctico,
¿no? O sea, tienen que tener los conocimientos y la los la práctica de esos conocimientos para poder manejar su dinero con conciencia. Eso creo que está bastante evidente. Eh, debería de ser parte de este el currículum de la primaria, la secundaria y la prepa, así de güey, como tienes todas las otras clases, tienes una clase de finanzas en donde aprendes primero a este truequear y en sales de sexto prepa invirtiendo. Pero bueno, eso es parte se debería de llamar de que dinero y deberías de llevarlo desde primero de primaria a
sexto de prepa y y y este nota al margen, la la bolsa más activa de inversionistas retail del mundo es la sueca, no es la economía más grande, pero es porque tienen educación financiera es de primaria y tienen creo que uno de cada cuatro son milloners, ¿no? En en ese dato no me lo sé, pero es que millioners, ¿no? Millioners, sí, obvio. Sí, no, billionaires. Ya Suecia dominando el mundo. eh, pero sí, o sea, como que al final cuando tienes información y te sientes seguro y practicaste en chiquito, pues
cuando vas creciendo vas haciéndolo, ¿no? Entonces, lo que qué nos pasa a nosotros, pues que la gente está empezando ahorita, si tú no vienes de un background de finanzas y en tu familia no te enseñaron, no tienes chance de aprender hasta el día que dices, "Híjole, no me va a alcanzar para retirarme, ¿qué hago?" Así es como aprendemos finanzas en México. Pero bueno, eh yo creo que más que educar financieramente, la mejor manera de formar generaciones es modelando conductas. Entonces, yo le puedo enseñar a mis hijos que el dinero
es A o B o que tienen que hacer C o X, pero si yo no estoy modelando eso, va a ser muy difícil que en realidad como que ellos lo ejecuten más adelante. Entonces, a mí lo que se me hace muy interesante y en Capitel nos pasa muchísimo, Capitel, que es mi mi empresa Hacemos Educación Financiera e para mujeres es que llegamos con una mamá y le decimos, "Oye, tú este quieres tomar estos programadas". Y nos dice, "Yo no, pero mi hija sí." Chat, si tu hija este aprende y tiene todos los conocimientos, pero ve a su mamá que no le interesa, este, se siente
completamente tonta y ajena, este, no pregunta, no opina, va a estar mucho más difícil que tu hija tenga una relación con el dinero y unas prácticas financieras, este, saludables y equitativas con su pareja en el futuro. Si no te ve a ti haciendo algo, si no perfecto, por lo menos mejor, ¿no? Entonces, yo creo que cuando pensamos en educación financiera de nuestros hijos, más que pensar en qué les enseño a ellos, hay que preguntarnos, ¿qué estoy haciendo yo bien y quiero que ellos hagan como yo? ¿Y dónde igual lo que hago no me gustaría que lo
repitieran? Es una brújula muy fácil. O sea, tampoco hay que complicarte tanto. ¿Qué de mi vida financiera no me gustaría que mis hijos hicieran? Y en lugar de tratar de enseñarles a hacer lo diferente, tratar de hacerlo diferente tú, ¿no? Entonces, a mí lo que me pasa de repente es que puedo este ser un poco laxa con el gasto, ¿no? O sea, vamos a choquís con mis hijos y digo, solamente vamos a estar una hora. No sé. Y luego me dicen, "No, sí, por favor, otra hora." Y digo, "Bueno, sí, o sea,
yo les puedo decir, apégate a un presupuesto, aprende a postergar el placer. Pero si estamos en Choichis pasando increíble, les dije que solamente había 200 pesos de maquinitas y luego me dicen, "Ay, mamá, por favor, otros 200." Y les digo que sí, da igual lo que les diga, eso es lo que les estoy enseñando, ¿no? Entonces yo creo que es eso más que otra cosa, es cómo volteo a ver mi propia vida financiera y digo, "Esto lo hago increíble, que me copien y esto no lo hago tamban bien, ¿cómo cómo lo trabajo y cómo lo mejor?" Y si te pones
todavía más exquisito, ¿cómo les platico qué es lo que estoy haciendo? Para que además de que aprendan otra versión mejor, también aprendan que se puede mejorar, que si algo que no haces bien hoy lo identificas y lo haces consciente y trabajas en cambiarlo, se puede cambiar. La gente vive mucho su dinero como si fuera una condena. dijo, "Yo soy super gastador. ¡Uf! No, yo soy codísimo. Hijo, no, yo tengo que así, yo amo el Excel y me tiene que cuadrar al centavo porque si no no duermo. Como si
fuera este condena, cuando en realidad pues si quieres cambiar eso, lo puedes cambiar y es algo que también tenemos que modelar. ¿Y qué prácticas recomendarías? Pues mira, yo creo que una de las mejores prácticas es darles, o sea, darles su propio dinero desde que empiezan a saber contar, ¿no? O sea, eh es superinesante, pero los niños se relacionan muy diferente con su dinero que con tu dinero. Y lo ves todo el tiempo, o sea, puedo esto, este, sí, pero con tu dinero, ah no, no lo quiero, ¿no? Entonces, cuando ellos empiezan a sentir como el costo de
oportunidad, porque es su dinero, las cosas cambian muchísimo, muchísimo. Tienes steakes, ¿no? Tienes tien steakes. Sí. ¿Y cómo ganarían dinero? ¿Cómo les das más? O eso es una pregunta interesante porque este e yo lo he pensado mucho eso. Eh, yo te voy a decir lo que yo hago, que no es la regla cada quien que haga lo que quiera, pero yo creo que tiene que haber un dinero que que les corresponde porque son parte de la familia. O sea, yo no suscribo a la idea de solo te doy dinero en intercambio,
este, porque entonces como que siento que se vuelve un tema como muy eh como muy eh no sé, un poco eh maximizar usefulness. Sí, exacto. Pero no noes que eso está bien. O sea, te voy a dar el contraargumento. A ver, si en la vida, o sea, mínimo yo lo también puedo estar totalmente equivocado. No estoy aferrado a ninguna, de hecho, casi ninguna de mis ideas, pero si le dice a tu hijo, oye, si lees este libro, te doy 500 pesos y asocia el leer con dinero, la causa consecuencia. Y eso es lo que
pensaba y trabajo, no solo leer, porque también es importante, pero es como el sidequest lo que aprende el libro porque eventualmente va a leer solito, pero o sea, tienes tres tres cosas padres. Uno, si le empieza a gustar leer, ya necesitas darle dinero, ya lo reinforchaste por una acción. Dos, asocia esfuerzo con resultado, con resultado, con beneficio. Eh, y la otra es si nada más te y tres tiene agencias es la otra, o sea, oye, quiero hacer más dinero, pues más libros. Es que es una combinación de las dosis a lo que iba. O sea, hay ciertas cosas que tú tienes que hacer en esta casa porque eres parte de esta familia y no te las
voy a pagar. O sea, hacer tu cama el fin de semana no te voy a pagar por hacer tu cama el fin de semana. O sea, es parte de tu de tu responsabilidad de aportación. esta familia, no quiero que como transaccionalizar como las cosas, que es cuando eh la el baseline es cero y te pago por cada cosa que haces. Entonces, yo lo que hago es por ser parte de esta familia y hacer lo que te toca hacer en esta familia, te toca esto que es un baseline, ¿no? Y eso es igual para todos. Evidentemente si no cumples
con las cosas que tienes que cumplir, pues entonces no hay. Pero es tan básico que no hay como mucho problema ahí. Ahora es poco. Y la otra parte es hay ciertas acciones que sí merecen este un pago, pero son extras, no es este la base de convivencia entre respetuosa entre la familia. Mis hijos de repente así de este qué si lavo la ventana me pagas. No, mi amor, está limpia, valor. No, no aporta valor, ¿sabes? O sea, eh, pero creo que más importante, o sea, un es más bien además de esa importancia es cómo les enseñas qué hacer con ellos con
con ese dinero. Entonces, digo, hay miles de prácticas, pero yo tengo con ellos un sobre de invertir en donde les pago el 10% de interés semanal. O sea, es es un sobre muy atractivo. Muy atractivo. Claro, porque cuando tienes 10 pes en tu sobre, pues si no pagas algo atractivo para darles un centavo, este está abierto al público ese sobre. Justo esa esa es la pregunta que este, pero pues ven como su dinero crece y se pican, o sea, están picadísimos, les empieza a gustar invertir. Tienen un sobre de gasto y un sobre de
dar. Yo pensaba que el sobre de dar iba a ser el sobre más chafa, o sea, que iban a decir, "Ay, sí, dar, o sea, dar, voy a poner un peso aquí." Eh, y entonces primero escogieron a quién le querían dar y entonces a los perritos. Esa fue su este su respuesta fue a los perritos de la calle, pero y ponen generosamente en el sobre de dar, cosa que me parece interesante. Al que más le han bajado es al sobre de gastar porque es el que tiene menos juego, o sea, menos el otro tiene mucho
más interés, los otros dos, o sea, ir a llevarle las croquetas a los perritos es muy interesante. este el 10% semanal está delicioso y y entonces pero más que enseñarles y que haya una sola manera de hacer las cosas, yo creo que es más el proceso y la comunicación que se da alrededor de estas cosas. O sea, por ejemplo, yo tengo dos hijos, son gemelos. Eh, la comparación es es ver cómo se siente uno cuando el otro tiene más dinero y ver cómo uno se arrepiente de haber usado su sobre de gastar y ver
cómo el otro se siente mejor y le presume al que tiene menos este cuanto tiene. O sea, es más la dinámica que ocurre alrededor de estos procesos que el el currículum de tienen que aprender, que invertir es mejor que gastar. No, no es eso. Es más bien que sea parte como de el proceso, no nada más de enseñarles, sino de conocerlos. conoces mucho a tus hijos a través de cómo manejan estas cosas. O sea, yo sé cosas de mis hijos porque les di en un viaje y uno se los gastó el primer día en Target
y la otra regresó con 99. Yo yo conozco a mis hijos en función de lo que hacen con el dinero que les doy y creo que eso tiene que ser más interesante para los papás que simplemente tratar de, o sea, como como enseñarles qué es lo que tienen que hacer. Digo, obviamente hay como cosas obvias. Pero más bien que el dinero y el uso del dinero sea una forma más a través de la cual te relacionas con tus hijos, a través de las cual los conoces y a través de la cual la dinámica de la familia pues se se enriquece, pues, ¿no? Y que no sea esta cosa en donde pues el dinero está y pues
se usa y cuando hay hay y cuando no hay no hay y cuando yo quiero hay y cuando yo quiero no hay. Me quedé con la duda. ¿Cómo ganaban dinero aquí? Mira, eh hay varias cosas, algunas más comunes que otras. Entonces, si ellos quieren hacerse cargo de los gatos que tenemos y entonces limpian el arenero, cosas que tendría que hacer yo si no el fin de semana, si si no las hacenos las hago yo, eso paga. Este, si me hacen masaje, que a mí me aporta mucho valor, eso paga. Este em por ejemplo me dicen,
"Te hago un dibujo y me lo compras." Sí, pero entonces te lo va a comisionar. O sea, quiero un dibujo así, quiero que sea, se lo quiero regalar a tu abuela y que sea su tarjeta de cumpleaños y entonces quiero que tenga sus cosas favor, o sea, que si haya que tenga un uso. E y es muy chistoso porque también ves en función de lo que quieren que tanto más quier un impresor 3D ahorita. Entces están motivadísimos, motivadísimos, o sea, están lo más este eh driveados a ganar dinero. Entonces eh no hay una no hay como un catálogo de
cosas que valen, hay cosas frecuentes, pero muchas veces ellos preguntan, o sea, ¿qué puedo hacer ahorita que que me pagues? Pues vamos a ver qué puedes hacer que aporte valor, que te pague, porque también las necesidades y las cosas que aportan valor cambian, ¿no? Y a una señora, ¿cómo empiezas en una terapia con ella cuando llegan a buscarte de quiero educación financiera, qué puedo hacer? ¿Qué pasos tengo que seguir? ¿Dónde empiezas? Pues mira, me encantaría decirte que llegan muchas mujeres así proactivamente a decir, "Oye, oye, quiero educación financiera, tengo un chorro de ganas de aprender." La mayoría de las veces surge
de una incomodidad super profunda y entonces lo primero que hay que hacer es voltear a ver la incomodidad. La incomodidad puede ser un evento exterior detonante que ya ocurrió. me divorcié, este, enviudé, eh mi esposo perdió el trabajo y ya no tenemos este eh la misma situación que antes, o sea, cosas como medio dramáticas o más bien algo pues que están experimentando ellas como me está dando muchísima ansiedad, no puedo dormir en las noches. Ay, perdón, este como cosas que tienen que ver como con su experiencia interna. Entonces, más que más que este empezar de un mismo
lugar, pues hay que ver qué es lo que están qué es lo que les está pasando. Pero creo que la primera cosa que ocurre como común denominador es que la mayoría de las mujeres que llegan, por lo menos a Capitel, buscando educación financiera, llegan con la idea de que son malísimas y que no van a poder. O sea, eso es superfcuente. como híjole, vengo, pero te tengo que advertir que yo no sé nada, que soy malísima, que reprobé matemáticas, que nunca me he metido, que no tengo idea,
que me da pena decirte, pero no sé ni, o sea, cuánto cuesta mi casa, ni cuánto dinero tenemos, ni dónde está, o sea, la mayoría llegaban como con una sensación de incapacidad muy grande. Entonces, lo primero que tenemos que hacer es claridad y y y voltear a ver esa incapacidad, porque si tú pierdan en miedo también, ¿no? Justo si tú vas a tomar un programa pensando de antemano que no vas a entender nada, este, pues es un es un punto de partida mucho como pero pasa mucho, ¿eh? O sea, con el AI empiezan a decir, "No, es que
yo no puedo." Es como si a ti mañana te dijeran, "Este, mira, te voy a meter a esta este PhD en física cuántica." Sí. vas a llegar y vas a decir, o sea, no sé nada de física cuántica, nunca me he metido, no tengo nada que ver con esto. Este, reprobé física en prepa, este, soy malo en física. Soy malo en física. Pues cuando llegues a la clase de física cuántica, por mucho que el profesor te empiece a explicar de cero, va a ser difícil romper eso. Entonces, la manera en que nosotros estructuramos nuestros programas tiene
un componente de psicología del dinero metido en la en la este en la parte teórica. Entonces, no es, mira, te voy a contar qué es invertir y clase dos, te voy a hablar de el interés compuesto. Vamos a hablar de cuál es tu experiencia, qué te ha funcionado hasta ahora, qué no te ha funcionado, por qué no te has querido meter y mientras tanto vamos a hablar de qué es invertir y que es el interés compuesto, pero pero un poco más de la mano que pues nada más lanzarte a tu curso de finanzas este para principiantes
y práctico aquí para una señora que está escuchando esto, ¿qué qué debería ser para o señor o señor o señor que ahorita hablamos de los señores porque los señores tienen un un peso distinto. Sí. Este, bueno, para quien tú quieras, ¿cuáles son como los las acciones, comportamientos visibles prácticos que alguien puede tomar para mejorar? ¿Qué están mejorando en sí para empezar? Quiero como definir todo como o sea, yo creo que el primer comportamiento práctico y si si tendríamos que reducirlo a una sola cosa que que hace una diferencia es meterte a
ver, o sea, antes de pagar la tarjeta de crédito, meterte a ver en qué gastaste. Este, en lugar de que te manden tu estado resultados de tus inversiones y tú lo archives en tu archivo, ¿no? Este, lo abras y lo veas y hagas lo mejor que puedas desde la información que tienes para entenderlo. Que si llega este eh si termina el fin de mes y dices, "Ay, perfecto, llegamos a fin de mes, todo bien." Eh, en lugar de decir llegamos a fin de mes, te voltees y digas, "¿Cuánto gastamos y cuánto ingresamos este mes." O sea, ya más allá de no estamos hablando de nada más que de aritmética, de primaria, o sea, lo más sofisticado
que que necesitas entender para que poder hacer estas cosas es que es un porcentaje. O sea, si pasaste sexto primaria entiendes. Y si no, pregúntale a tu ella y de confianza. Pero para no hacerlo muy complejo y para no hacerlo muy este muy ajeno, quieres mejorar, interésate en lo que ya tienes, en lo que ya haces, en lo que ya es parte de tu cotidianidad y luego pues sí, ve a ver qué te falta aprender para sofisticarte, pero con eso ya hay una diferencia gigantesca. Creo que hay hay
una cosa muy interesante que es como el efecto del observador se llama, que yo lo he vivido en mi vida y es, o sea, creo que es, no sé si lo has vivido en tu experiencia de tus clientes, que es con el simple hecho de poner atención a algo, cambias tu propio comportamiento, que se me hace loquísimo. O sea, si alguien empieza a contar calorías, aunque no le cambies nada de su de nada de su menú ni de que come, con el simple hecho que esté consciente lo que está pasando, empieza
a cambiar su propio comportamiento porque muchas veces ni tienen claridad en está pasando. Claro. Y lo que pasa, y esto es la parte que nos da que nos da un poco terror, es, ¿qué pasa si yo empiezo a ver, yo bajé un gallery tracker hace algunos meses, este, ¿qué pasa si yo empiezo a ver y eso es lo que te da miedo? el impacto que tiene el puñito de cereal que agarro en las noches antes de irme a dormir. ¿Qué pasa si yo empiezo a ver que yo creo que como perfecto y resulta que, o sea, no como ni una cuarta parte de la fibra que necesito? Eso me causa fricción, me causa dolor, me me no me
gusta. No es una experiencia grata decir, "Ay, este, resulta que me estoy equivocando o que este hay cosas que no estaba viendo." La cosa es que tenemos que estar dispuestos a transitar esa incomodidad. O sea, si yo empiezo a ver mi estado de cuenta la tarjeta de crédito, me voy a dar cuenta de cosas. Algunas cosas van a ser neutrales, otras cosas van a ser buenas y va a haber cosas que vea ahí que diga, "Hijo, llevo años pagando esto que no uso o yo creo creí que mi este hábito de este
Amazon no era tan grave, pues sí está mucho más grave de lo que pensaba. O híjole, estoy pagando siete tipos de clases de ejercicio y la neta voy a dos." O sea, va a haber incomodidad en lo que vea. Va a haber un momento tal vez, y lo mismo pasaría con el calor tracker, en donde dices, "Híjole, espérate, no le entiendo tamban bien. O sea, ¿cuál es la diferencia entre este tipo de fibra y el otro tipo de fibra? Voy a tener que aprender, ¿me explico? Pero sí por estarme interesando y por estar observando si persisto y transito las
incomodidades que me genere esa observación, porque si observo y no me gusta lo que veo y me asusto y digo, "No sirvió de nada, pues no." Pero si transito la incomodidad, sí va a haber cambios y esos cambios serán muy grandes en unos casos y muy chiquitos en otros, pero van a ser cambios en la dirección de la alineación con lo que pues con lo que quieres y lo que es importante para ti. Y sobre inversiones, ¿cuál sería el primer consejo que darías? O sea, hacerlas. Este que es el consejo más Pero sí se ha democratizado cañón la
inversión. cañón. O sea, hoy puedes ahorita una persona que quiere empezar a invertir puede empezar a invertir en si tiene su INE y su comprobante del domicilio a la mano en 15 minutos, ¿no? Entonces creo que esa es otra cosa que también como que la inversión está muy sujeta a la trampa de la perfección, ¿no? Voy a invertir cuando la entienda perfecto, voy a invertir cuando tenga suficiente dinero para que valga la pena. Voy a invertir cuando este mi esposo o mi banquero o mi este me diga que estoy lista. No, o listo, ¿sabes?
No, pues para qué empieza a invertir Pepito que tiene 18 años. este, mejor que ahorita que se la pase bien, que empiece a invertir cuando se casa, ya sabes, como que esta idea como de cuando sea el momento que es mejor que este y esto es inversión one no es ahorita es el tiempo, el único es el factor más importante y creo que eso es algo que como que particularmente para las personas que no no crecimos en entornos financieros, que nunca hubo un momento como factual en el cual te dijeron,
"Aquí está tu dinero, hazte cargo de él", sino que tienes que empezar tú con lo que tienes. Pues ese día, ese día no llega nunca, ¿sabes? Em, y creo que también por como estaba narrada la inversión, ¿no? En como la el imaginario colectivo es como es esta cosa arriesgadísima en donde este un día te despiertas en la mañana y no tienes nada, ¿no? Y un día te despiertas en la mañana y eres millonario. Y creo que eso es algo que evidentemente no es cierto y que en la medida en que se desmitifica también puedes decir, pues invertir
también es comprar CS, invertir también es abrir tu productito de inversión en tu fintech que te da el 5 o el 6% anual y estás invirtiendo, ¿sabes? y el riesgo es bajísimo. O sea, creo que eso es algo que como que como que acaba siendo lo más importante, es que empieces entre entre porque le pones atención, porque lo observas. Entonces, entre más lo observas, más te interesa, más aprendes, menos eh menos inútil o o o no capaz te sientes. Fácil de decir, difícil de hacer, ¿no? Este, porque pues obviamente hay muchas emociones para mucha gente,
la psicología de de meterse a ver su estado de crédito, de su tarjeta de crédito y ver que el interés de la tarjeta es 70% mensual y que su inversión de de sets es el 10% anual. Y después dicen, "Okay, entonces si, o sea, si compando la tarjeta de crédito me tomaría como 15 años de Sí." Este, sí. Y eso es lo que pasa, que en realidad volvemos un poquito esta parte full circle, ¿no? O sea, ¿es lo lógico checar tu tarjeta y checar las condiciones de tu producto crediticio antes de contratarlo? Sí. Es lo racional revisar tus cargos antes de pagarla,
100%. Es lo racional tomar un porcentaje lo más significativo que puedas de tu ingreso y invertirlo porque con el interés compuesto y el tiempo a tu favor va a ser una diferencia gigante, por supuesto. Pero, ¿por qué si es lo racional no lo hacemos? Y no estoy hablando de gente que no sabe, estoy hablando de gente que sabe. Pues porque al final abrir la el estado de la tarjeta de crédito cuando tuviste un mes en donde te deschavetaste un poco es horrible. dices, "Mejor la pago ya
próximo mesmo me porto mejor." No, porque voltear a ver el presupuesto de tu casa y decir, "Hijíjole, le voy a tener que hablar con mi pareja de que no me encanta lo que estamos haciendo como familia en términos de gasto corriente, da pánico. Y cómo que me imagino que has visto a muchas parejas y esta parte es muy interesante porque creo que en México, en Estados Unidos siento que la cultura, no sé, no en Estados Unidos, pero es un poco diferente con todo esto. Hay más apertura. Sí, pero en México es
rarísimo que como que de repente hay unos tabús, uno de ellos es que con tu pareja que es tu esposa y no se habla tanto el tema uno por creeres que sea y dos más importantes cómo le haces para o encontrar si es encontrar o dos si ya estás casado, este tener esa como comunicación clara, decir, a ver lo que lo que es esta no pues mira es que eh e por qué es un poco por lo mismo. mismo este por lo mismo tiene que ver como con vergüenza y con autovalía y con toda esta parte de tabú,
pero porque no se modela, porque la mayoría de nosotros venimos de familias en donde nuestros papás no hablaban de dinero y entonces pues, ¿cómo voy a hablar dinero yo con mi pareja si nunca vi cómo se hacía, no? Pero creo que creo que además de eso hay como una como una distinción en cómo se nos socializan las finanzas a los hombres y a las mujeres, ¿no? Como un poco de vida y vencerás, ¿no? Este, los hombres y esto yo vengo de una familia bastante progre de puras niñas, entonces no es que mis papás este sean unos
tradicionales este conservadores, esto es simplemente por vivir en este contexto, ¿no? Los hombres se le socializan las finanzas de una manera que se identifican mucho más con un rol de proveedor, con un rol de generador de riqueza, ¿no? Este, e aprendemos, yo me acuerdo y ahora que lo he cuestionado más de haber crecido diciendo, pues yo puedo hacer dinero, pero como soy mujer y siempre vino una familia, me decían, "Vas a trabajar y vas a tener tu propia lana y tal, pero como soy mujer, pues voy a poder hacer menos dinero objetivamente."
O sea, como una creencia que podríamos hablar de el el la brecha de de salario, pero pero una creencia como bastante de a mí lo que me va a tocar es como como complementar el ingreso de mi familia, ¿sabes? O sea, la lana buena la va a hacer alguien más. E a las mujeres se nos se nos enseña más bien que nosotras somos más bien como cuidadoras de los recursos de la familia y muchas veces como que eso, o sea, como que nosotras somos como las administradoras y las cuidadoras de los recursos, ¿no? Las generadoras de riqueza. Entonces en esta idea un poco como de vida y vencerás, pues cada quien
se se va a su esquina y hace lo que cree que le toca. Y creo que aquí hace sentido hablar un poquito de los hombres y de la presión que viven los hombres. Así como las mujeres nos sentimos muchas veces incapac, los hombres, la mayoría sienten que tendrían que ser unos cracks financieros como por osmosis, o sea, y lo ven ustedes seguramente con sus amigos, o sea, no sé cuánto sepan ustedes de finanzas, sé que tú estudias finanzas, pero de repente te sientas con hombres, yo no soy ninguna este experta máxima sofisticada y de repente escucho gente hablar y digo, "Wow, con qué
seguridad está diciendo pendejadas." Este, problema es la seguridad, ¿no? Con pero pero la seguridad no es una cosa que ocurre en un vacío, no es soberbia, no es esta presión y esta idea continua de que un hombre tiene que saber de dinero y y casi casi porque es hombre sabe de dinero o un hombre que sabe hacer dinero va a saber mágica y místicamente cómo administrarlo, cómo invertirlo, ¿no? Y no son skill sets diferentes y son cosas diferent cosas que vas aprendiendo, ¿no? O sea, creo que la tener nada más el la
identidad de estoy aprendiendo y voy a hacer todo lo posible para aprendero. Te quita esa caja de tienes que ser un experto a esto y nunca creo que nunca llegas a ser un experto, ¿no? Nada más siempre vas mejorando. Absolutamente. Y creo que también entre los hombres el hablar de dinero entre ustedes, ¿no? Desde la perspectiva de oh, ¿qué haces con tu dinero? tengo este negocio, este me está dando este rendimiento, o sea, más bien como de, a ver, tú qué haces, tú qué sabes, tú qué
haces bien, tú qué haces mal, o sea, creo que también haces eso Exacto. También entre hombres es muy tabú de repente preguntarle en cuánto gana, ¿no? Que se me hace a mí, bueno, es tabú en el mundo, ¿no? Mundo, pero no creo que Estados Unidos un poco menos. A ver, si te sientas con un cuate que todos tienen un negocio y son cuates, van a decir, "Es mi, o sea, como que sí, mi negocio hace esto." Creo que entre empresarios tal vez hay un poco más de apertura, como más en un plan como te quiero, o sea, qué me está funcionando, qué te está funcionando, pero creo que por algo los empresarios
lo hacen, ¿no? Y son los mejores haciendo dinero. Si lo quieres ver así es porque no puedes aprender de un juego que no puedes decir los números. O sea, ¿cómo es posible que yo si quiero ser el mejor director técnico de fútbol, pero le pregunto a alguien, "Oye, ¿cuántas cabecitas me mete tu jugador ese?" No te puedo decir. ¿Cuántos años tienen? No, tampoco. ¿Qué tan rápido corren? No, no te puedo decir. Este, no, todo eso está good. Todo eso está, pero juegan fútbol. O sea, juega bien, juega bien, juega, o sea, juega, juega
el el equipo juega. ¿Me explico? O sea, obviamente en cualquier área que quieras de la vida, cualquier persona que se toma en serio, tiene que ver los números detrás de lo que está haciendo, ¿no? Y y que creo que para el deterioro de mucha gente este tabú de hablar de, "Oye, ¿sabes que gano esto, pero me gustaría ganar esto?" Mm. Bueno, los que estás aprendiendo aquí no te van a llevar a esto. Justo. y tal vez, o sea, ese mismo empresario que fue con su este grupo de este mastermind o su Ypo o su este reunión de cuates y le contó
con apertura esto, llega a su casa y tiene una esposa que no sabe eso mismo que le acaba de contar a el empresario Juanito, ¿no? Y esa esposa no sabe cuánto valen las empresas. este, ¿dónde está invertida la lana que tienen? ¿Cuánto cuesta su casa, qué seguros tienen? Este no tiene idea, no tiene idea. Entonces, claro que cuando llegas, o sea, así como no puedes aprender a ser el mejor director técnico si no te explican, o sea, la data y los números de de qué funciona y qué no funciona, tampoco una
familia puede estructurar una vida financiera en desarrollo como compartido cuando no hay información compartida y comunicación, ¿no? Y entonces eh a veces desde un gran lugar, o sea, desde un yo te cuido, no sabes cuántas mujeres vienen conmigo y me dicen, "Es que yo estoy casada con un tipazo que le va increíble. De verdad, esto no me no me compete, ¿no? O sea, nunca nunca me o sea, no hay ninguna necesidad que yo entienda o aprenda porque mi esposo es lo máximo. Nos amamos, nos llevamos increíble y le ve increíble.
No lo necesito. ¿Ves? hasta que no le va increíble o se divorcia o o hasta que o hasta que el esposo le dice, "Se va a hacer esto." Y ella dice, "Oye, no, pero yo no estoy de acuerdo." ¿Sabes? Pues, ¿qué crees, Chatis? No te involucraste ni en la generación, ni en la administración, ni en la toma de decisiones y pues ahora yo voy a decidir. Ahora también creo que para dar el beneficio de la duda al esposo tiene un punto. Ver, o sea, dando el otro lado, si tú eres la persona que más sabe del
tema y tú esfuerzo para crear este dinero y quieres tomar una decisión que crees que es más inteligente, pues es mucho más probable, dado todas esas esos factores, que tu decisión sea más acertada a la de otra persona. hombre o mujer, puede ser al revés, si tú quieres este a otra persona que no lleva ese tiempo, que no lo generó, que no tiene ni idea y te está dando su opinión, digamos, menos informada, ¿no? Claro. Y ese es un poco el costo, o sea, el costo es cuando si hacemos el planteamiento de una manera este como
neutral, ¿no? O sea, si yo nunca me he involucrado y ahora me voy a empezar a involucrar, pues eso va a tener para mí pues ciertos costos. Primero que voy a tener que aprender, le voy a tener que echar ganas, me voy a tener que incomodar, no voy a echarle ganas y el resultado y el el digamos el premio es voy a tener voz y voy a tener voto y voy a participar activamente y mis prioridades van a ser tomadas en cuenta. Del otro lado, pues suena muy bonito. Ay, güey, claro que quiero una pareja que se involucre y que le se interese y que cuide y que aporte y que no sé qué. Claro, pero por supuesto que el el el
tradeof va a ser que va a ser alguien que opina y que no vas a poder seguir tomando decisiones unilateralmente. Y eso también cuesta trabajo. O sea, también es amenazante cuando tú has estado tomando decisiones pues con bastante margen, ¿no? decir, "Ahora tengo una persona junto a mí que sí tiene más información, pero que con esa más información va a tener pues más opiniones y eso es incómodo también, ¿no? Eh, entonces creo que creo que al final sí es un cambio paradigma para muchas parejas y es un cambio paradigma que tiene un payoff increíble,
pero que representa pues mucha amenaza para todos los involucrados, ¿no? Marina, para complementar la pregunta que estaba haciendo Nico y el tema que está haciendo, que le interrumpí hace rato, ¿cómo podemos Nico y yo con nuestra futura esposa, futuros hijos, ser mejor esposo y ser mejor papá en el tema en el tema del tabú financiero? ¿Qué podemos hacer en nuestra casa para romper esas barreras y darle las herramientas, ya sea nuestra esposa y a nuestros hijos, para que ellos no tengan ese mismo tabú? Te voy a contar una historia de mis abuelos que justo le
conté a alguien ayer y hace mucho que no la pensaba y me acordé y me me mis abuelos se conocieron en la salida de la prepa, ¿no? O sea, como como de cuento de así de la vi saliendo de la prepa y me gustó. Mi abuelo estudiaba medicina y este había ido con su amigo a la salida de la hermana del amigo, ¿no? Y entonces estaban ahí las niñas de prepa y ellos sean en la universidad. Y entonces vio a mi abuela y dijo, "Ah, qué guapa, me gusta." Y mi abuela vio a mi abuelo y le preguntó a su amiga, "¿Quién es el que viene con tu hermano? Está muy guapo, me
gusta." Y ya le dijeron, "Es el," le dicen el cata. Mis abuelos eran catalanes. Entonces, así de, "Ah, además de guapo es catalán, me caso con él." O sea, literal le dijo a su amiga, "Es todo lo que necesito." Me caso con él. Eh, mi abuelo se acercó, empezaron a platicar y le dijo, "Oye, ¿te dejas acompañarte a tu casa?" "Sí, acompáñame a mi casa." Dijo, "Me alcanza. O para que nos subamos en el camión y te acompaño en camión o te compro un helado y caminamos, ¿qué prefieres?" Y mi abuela pensó, "Me voy a casar con este güey." Porque me preguntó, ¿sabes?
Primero me dijo cuánto dinero tenía. O sea, no está no está muy hot decirle a tu date, "Me alcanza para una para una sola cosa." O sea, fue honesto. Y dos, le preguntó, "¿Qué prefieres?" Entonces, creo que esa historia es es como un buen lugar desde donde construir. Cero fueron perfectos. Eh, luego hicieron un chorro de cosas que Pero creo que es un buen punto de partida. es cómo tú con tu novia, aunque todavía no vivas con ella, aunque todavía no te cases, le cuentas qué haces, qué tienes, qué te importa,
le preguntas a ella, le explicas cuando no entiende, le pides que te explique cuando no entiendes. O sea, creo que no hay que esperar a casarse y tener hijos y poner una casa para empezar a gestar esta relación como abierta y dinámica con el dinero. En lugar del curso prematrimonial en la iglesia, que cada quien decidirá si lo quiere hacer o no, pues es cómo creas tu curso prematrimonial en donde te sientas con tu pareja y haces un proyecto financiero para tu pareja, ¿no? Este,
tal vez debería ser un producto de capitel, no lo sé, pero si no pregúntale a tu ella y de confianza que te haga un taller, ¿no? Este, de prematrimonial antes de empezar una vida financiera con alguien. O sea, yo creo que es eso, si estás en el, o sea, si no estás haciendo trabajo remedial y estás empezando, es algo que puedes poner como parte de, oye, ¿quieres tener hijos o no quieres tener hijos? Este, ¿quieres vivir en México toda la vida? ¿No quieres vivir en México, este, vas a ¿Quieres trabajar o no quieres trabajar? ¿Cómo te imaginas
nuestra estructura? Y segundo, ¿en qué vamos a gastar nuestro dinero? Este, eh, ¿cuál es tu expectativa en términos de que te mantenga o no te mantenga o te mantenga parcialmente? Este, ¿tu familia tiene dinero o no tiene dinero? ¿Va a aportar o no va a aportar? La mía también. Nuestros hijos vamos a querer que vayan a qué tipo de escuela, que tengan qué tipo de calidad de vida. Son preguntas importantísimas para asegurarte que tu proyecto de pareja jale bien. Y yo me quedo ahorita con la duda que ibas a decir que platicábamos de los
hombres después. ¿Con qué tabús eran los hombres? con ese con el tabú de de tener que saber todo, ¿no? E los hombres, si decíamos hace ratito que todos sentimos que valemos por lo que tenemos, eso está particularmente expresado en en los hombres, ¿no? Es como, ¿quién es el más chingón de tu grupo de amigos? ¿Qué más tiene? El que más lana sé o el que más lana tiene, no es si el que, o sea, no es el que tiene, o sea, para darte el el el otro punto para ilustrarlo, no es no es la persona que más tiene. Porque, a ver, si
una si yo soy el hijo del mencho y tengo muchísimo dinero, ¿no? O sea, no ser el el más padre del pack, no va a ser el que van a admirar todos. O si un cuate es un bueno para nada y le deran muchísimo dinero y sigue siendo un buen para bueno para nada, sigue siendo un buen, ¿me explico o no? que más valor crea a es el que más genera de una manera en libres mercados. Sí está, sí es un indicador correlacionado en el que más valor está generando la sociedad. O sea, si lo hace de una manera robando al gobierno,
evidentemente no está aportando, pero quitando esas esos puntos o que lo den así, la persona que más genera con su tiempo, sus skill sets, sí es la persona que está generando más valor, por ende sí es el más chingón del del de la camada, que eso es eso es, digamos, según los valores de su grupo de amigos, porque habrá otros grupos de amigos en donde da igual si eres hijo de quien sea y no aportas nada de valor, si tienes más vales más. Habrá un grupo de cuates muy intelectuales en donde sea tu valor
intelectual, pues, pero digamos que en términos generales sí los, o sea, sí, sí mucho la sensación es, o sea, yo valgo por lo que genero, yo valgo por lo que por por lo que por por el valor de de de mis negocios y de mi y de mi capacidad generativa. Eh, y eso es una es una carga importante y creo que también yo yo trabajo con muchísimos hombres en en mis sesiones uno a uno. Una de las cosas que también veo que es una carga importante es los solitarios que están, o sea, los solos que están en su
estructura familiar con la carga financiera. O sea, pesa al final del muchísimo, ¿no? Como de decir, es que este estoy super apretado de flujos y viene la colegiatura, ¿sabes? Y llevo 4 días sin dormir y ni siquiera me puedo voltear con la señora que duerme al lado de mí porque no siento que tengo la, o sea, porque no sabe o porque me va a decir que cómo lo que cómo llegamos a este punto o se va a estresar tanto que entonces este me va me va a ir peor porque entonces luego la va a tener estresada encima de mí y entonces o sea es una soledad muy particular la de
pasarte la noche cuestionándote cómo vas a pagar las colegiaturas durmiendo al lado de alguien sin sentir que le puedes contar, sobre todo la persona con la que compartes tu vida, ¿no? Entonces creo que hay esta esta, o sea, esta esta carga gigante que que no se comparte y que particularmente hablando de las relaciones de pareja no se comparte con la persona con la que compartes tu vida. Y compartir la carga no significa que los dos tengan que salir a trabajar y generar lo mismo. Pero si tienes un
proyecto de vida compartido es compartir lo que funciona y compartir lo que no funciona y poder apoyarse. Y tal vez lo que va a hacer la esposa no es salir a vender pasteles al día siguiente, pero va a poder por lo menos estar ahí para la persona para para su pareja que está pues este presionado. Y creo que hay mucho en los hombres que sienten, o sea, creo que le conviene a un hombre, aunque sea de valores tradicionales, vamos a definir eso después, que la mujer sepa dinero por muchas razones,
por muchas. La primera es que te puede opinar y no en tu cabeza estás como, "Ah, ahí va otra opinión poco informada, ¿no?" Este, la segunda que es muy importante es es este tus decisiones las buenas están backtop, ¿me explico? O sea, si lees una esposa que entiende, ¿no? ¿Sabes que no vamos a comprar esto porque esto conviene, porque si tienen retorno, si no tiene idea, va a ser como mi amiga le compraron eso y es lo que es o le va a decir, "Haz lo que quieras y si luego sale mal es tu tu down to down." O sea, creo que hay muchísimo más eh una relación como
mucho más de equipo y mucho menos solitaria, si lo quieres ver así, 100% aunque aunque seas un hombre que quiere que tu esposa estén en tu casa, aún así tienes, o sea, es tu pareja de vida, ¿me explico? vas a tener que compartir. Exacto. O sea, aunque el acuerdo sea yo voy a encargarme de la casa y y creo que eso es una cosa que también es es como mucho un un una pensamiento muy limitativo que es, ah, si tengo un si en la pareja la mujer es parte de las decisiones financieras, significa entonces que es una mujer que trabaja y y provee y o sea, y si me
quedo en la casa, entonces quiere decir que yo me desvinculo de la vida financiera de la familia, porque como no soy proveedora, entonces yo me yo yo me dedico a otras las cosas, ¿no? En realidad, trabajar o no trabajar, que una mujer trabaje o no trabaje, no cambia el beneficio y la necesidad de que sea una partícipe activa de la vida financiera de su familia. Y eso no quiere decir cuidar el gasto, quiere decir estar informada, tomar decisiones, eh opinar, tener su propio dinero. La mayoría, o sea, en
estricto sentido, que una mujer no trabaje no quiere decir que no esté aportando valor y entonces que no merezca tener sus propios recursos económicos. Y eso no quiere decir que su esposo le pague un sueldo, quiere decir que de el total del pool de recursos de la familia, y esta cada familia lo puede definir, si él va a tener su propio patrimonio porque aporta valor y ella está aportando valor en lo que hace por la familia, ella tiene que tener su propio patrimonio. Ya sé que la gente se le paran los pelos de punta y le parece polémico, pero no. O sea, si tú generas el valor como
proveedor y yo genero el valor como cuidadora y todo es de todos, fine, pero todo es de todos en en firma, pues no en no en todo es de todos, ¿no? Todo es de todos. Pero si tú eres el proveedor y yo soy la cuidadora y hay una parte que es de los dos, pero tú tienes una parte que es solo tuya, yo también tengo que tener una parte que es solo mía. Pues sí, de acuerdo, ¿no? Entonces ahí es donde donde empiezan a haber conversaciones que tenemos que estar capacitados a nivel de nuestra propia relación con el dinero para tener con nuestra pareja.
¿Qué opinas de los prenops? Este, los amo. Okay. Es como medio tabú en México, ¿no? Los amo y todo el mundo de tener un print up. Eh, y no porque no por no por el documento en sí mismo, que sí es importante el documento, pero un poco por lo que ustedes decían hace ratito. Al final, un prenup te obliga a sentarte con tu pareja y decir, "A ver, ¿qué va a ser tuyo y qué va a ser mío?" En caso de que un día no estuviéramos juntos, ¿qué considerarías que tendría que ser tuyo? ¿Qué consideras que tendría que ser mío? ¿Qué traes tú a la
mesa? ¿Qué traigo yo a la mesa? ¿Cuánto vale la que traes tú? ¿Cuánto? O sea, el ejercicio de hacer el print gigante. Es como tener un seguro médico, pues lo contratas porque te quieres enfermar. No, no haces un prínop no es una condena de divorcio como un seguro médico no es una condena de cáncer, ¿no? Al final el prínum lo que te obliga a hacer es el ejercicio estructurado y formalizado de definir cómo van a relacionarse con la propiedad de sus bienes y eso es vital. También hay una idea de pues si es que si no tengo 30,000 millones para que haga un prínups por mis 4 pesos. No, haz
tu print por tus 4 pesos, aunque no sea un print que vas a pagar este para notarizar, ¿no? Este, el ejercicio es un ejercicio muy valioso. Muy bien. Pues qué buena plática, Mariana. Ahorita para cerrar, eh, bueno, primero que nada, hay que hacer una conferencia de to Guys con Capitel. Me encant, pero a nosotros siempre nos gusta cerrar con recomendaciones, dejaste muchísimasm y nos gusta cerrar con libros para nosotros. ¿Qué libros recomendarías a la audiencia que lea? Mira, e además de obviamente si no lo
han leído la psicología del dinero, creo que es este así el texto que hay que leer y está super palomero, no está aburrido, hay uno que me gusta mucho que se llama Soul of Money, que puede ser como complementario y otro que se llama Happy Money, que son como porque no es el único, hay muchos, este es el que pegó con tubo, pero hay bastantes. Y creo que de repente como ver cómo diferentes autores hablan del mismo tema y lo abordan desde diferentes ángulos lo enriquece mucho, ¿no? Entonces está ese.
El otro día estaba dando una conferencia y alguien me dijo, "Todo muy bien con todo lo que dices, pero yo tengo yo tengo una limitante de que no sé hacer dinero. O sea, está padrísimo aprender a administrarlo y está padrísimo relacionarte, pero si no tengo, ¿no?" Entonces, eh hay un hay otro libro que también es es un poco como eh un poco como no, esto no lo quiero decir insultantemente, pero como el libro de aeropuerto voy a decir, ¿no? O sea, como el que te compras un poquito como eh que
es de una coach gringa que se llama Jens Sincero y se llama You're a badas at making money y básicamente te explica dónde están como las creencias limitantes que pueden hacer que se te haga difícil generar dinero. Entonces es más como un libro como medio manual, pero ese me gusta mucho. Y creo que esos, pero pero además de de buscar como libros en específico, e yo creo que eh lo que más sugeriría es que lean esos libros medio en booklob, o sea, en booklob, no tiene que ser un booklob formal, pero que le digas a tus tres mejores amigos, "Hay que leer este
libro y lo leas." O sea, porque creo que mucho de lo que aporta valor de estos libros es las conversaciones que generan. Entonces, si lo vas a leer, regálaselo a tu amigo, a tu novia, a tu esposo, a este tu vecina, da igual, y regálaselo con el compromiso de vamos a leerlo y vamos a platicarlo, porque creo que mucho de lo que le da valor a este tipo de de información es que la la lleves a ti. Y la mejor manera de llevarla a ti es platicándole a alguien, ¿qué opinaste? ¿Qué sentiste? este, ¿qué te resonó? ¿Qué no te resonó? ¿En qué te
identificaste cañón? Este, ¿qué te dio más miedo? ¿En qué parte lloraste? ¿En qué parte te dieron ganas de cerrar el libro porque te dio ansiedad? O sea, eso lleva la parte teórica a la experiencia personal. Súper. Pues si quieres, ¿qué servicios vendes y qué problemas solucionan para alguien que esté escuchando? ¿Y dónde te pueden encontrar? Buenísimo. ¿Qué productos y servicios vendo? vendo eh coaching uno a uno, eh disclaimer, tengo un poco de lista de espera, entonces este solo seamos este realistas en eso y honestas. Eh vendo
coaching uno a un especialmente relacionado con eh psicología del dinero, es mi especialidad. Vendo programas formativos de educación financiera para mujeres eh en Capitel, ahorita les digo donde los pueden encontrar. Son programas que tienen educación financiera, eh psicología del dinero y son supera accionables y vendo servicios corporativos de educación financiera para organizaciones, talleres y programas eh en toda una gama de servicios B2B. Me pueden encontrar en Marina Arfo en todas las redes sociales
y Capitel Finance. Capitel se escribe capitelle con doble l. Muy bien, muchas gracias. S. Gracias, Marina. Gracias a ustedes.