María Ariza
Por qué no hay IPOs en México, retar al monopolio de la bolsa y el fracaso que la formó
Episodio #019 · 13 de julio de 2026
Episodio #019 · 13 de julio de 2026
#019
María Ariza
Notas
María Ariza estudió ingeniería industrial porque su papá la orientó hacia ahí cuando ella quería otra cosa, y fue una de las dos mujeres de su generación. Venía del capital privado, al que entró cuando en México apenas había ocho fondos, y llegó al consejo de BIVA un año antes de que la bolsa arrancara operaciones; tardó meses en aceptar la dirección general y dice que la aceptó con miedo.
En el episodio explica el modelo de negocio de una bolsa, por qué en México casi no hay salidas a bolsa, cómo pelearon durante cuatro años el cambio de una regla que los condenaba a no crecer, qué necesita una empresa para listarse y qué papel juegan las afores. Cuenta también que intentó levantar su propio fondo alrededor de la crisis de 2008 y no lo logró, y por qué hoy ve ese fracaso como formativo. Cierra hablando de sus hijas y de por qué quiere que la vean trabajando.
El consejo
Cuando la regla te condena, cambia la regla
BIVA nació con una norma que mandaba la operación, a precios iguales, a donde hubiera más volumen. Siendo los nuevos, nunca iban a tener más volumen que el competidor, así que cada operación reforzaba el círculo. Tardaron cuatro años en demostrarlo y conseguir el cambio, con un argumento tan simple como que si dos tiendas venden la misma Coca al mismo precio, no importa que una tenga diez en el refrigerador cuando tú solo quieres una.
Books mencionados
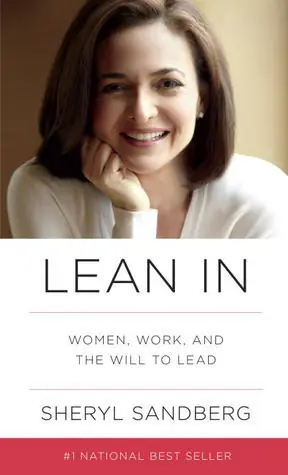
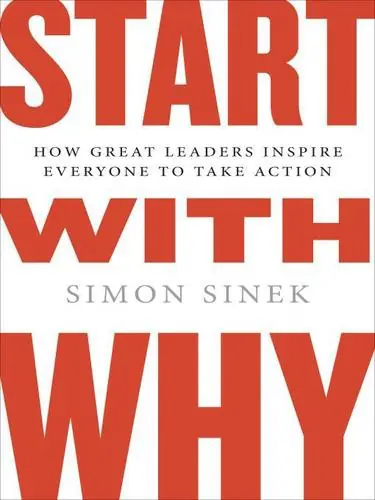
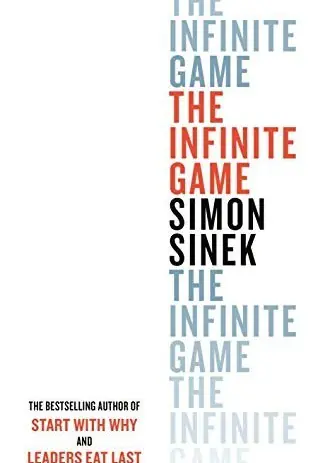
Libros mencionados en el episodio
Transcripción
ya nos recuperamos como estamos recuperados de ayer? que bien estuvo que notición y de la madrisa de hoy
pero ayer nos vio muy bien acá vimos una noticia para la federación y salí que todo los veían y costó entonces la noticia del año y en el lúper salí the news of the year esto lo agarra así si es que teníamos no nos pusimos en el salón a pensar bueno así, pero así ah, pero... está perfecto así, eh tenemos dos de la suma
tenemos una mesa que siempre ponemos si no así está bien pero, pero es que tenemos y esto es como iría así en la mesa y a la altura está difícil si no así no, no, no, no olvida, olvida lo porque no tenemos mesa de altura por favor, reveda más si, no no, está mejor así seguro? si, si, gracias es que sabes que no da ¿Qué haces?
¿Sí? Si quieres hacer nada dentro de una cabeza de la tropa que soné. ¿Estás tomando? Sí. Gracias, Maia. Fue muy emocionado yo. Sí, gracias. Acabo de tomar mi examen de ICF y entonces es todo mi rollo. ¿Y cómo te fue? Me avisan todavía me falta algo. ¿Está bien? Me sentí bien. Me sorprendí un poquito algunas. Pero me sentí bien. Lo que practiqué no se parecía nada. Pero sí sabía. ¿Cuánto damos los resultados? Se tardan como 5 a 7 semanas.
Entonces estoy en eso. De hecho te quedé como 5 horas. 5 horas. La lesión bastante más rápido, la verdad. Sí. O sea, salí como con... Es que como tú la puedes tener el break cuando tú quieras. O sea, no es de que 2 horas a fuerzas luego descansan todos juntos y así. Entonces, primero lo hice bastante rápido y luego el segundo me tardé más. Sí. Y dije como, bueno, tengo más tiempo, voy a lo hacer, voy a lo hacer. Checás si está bien. ¿Cuál es el proyecto con el 7 y os centrará un HACEN MANAGER que quieres hacer? Pues estoy en número 2. O sea, te falta un año. Ok, pero la idea es qué. Pues, la verdad, yo quiero que me abran las puertas para IBI.
Y esto sería antes de la maestría. Y... Dólas. Yo no... No quiero porque lo sé. Está en la mesa. Está bien. Ya tenía clic, tenía clítene. Pero para ustedes no. No, aquí está. ¿Dónde está la tabletita? Así, si me entiendes, está perfecto.
¿Cuéntame, y ni como no? Yo, estudio negocios, trabajo en una empresa, la Cácer Tax Free, en México, en la Universidad de Carlos Alinas. ¿Verdad? En la de la libertad. Sí. Y hago una empresa que... Si tus hijas todavía no entran a la universidad, metérlas ahí. Yo en ET, que es lo peor donde... ¿Qué hay ahí? Sí, bueno. Pues hay que cojas padres cojas malas. Creo que la marca la puede haber cuidado más.
Pero la idea de que una universidad de negocios, la congaste que se ha hecho en negocios, se nace un buen starting point para empezar. Y... Bueno, yo quiero dar clases ahí. O sea... Pero quiero preguntarte si te gusta el rostro del campesar, o si... Hay buenos, hay malos, hay... Hay buenas maledías. Sí. O sea, si estás moderno, creo que hay muy buenos. Tengo un chaval Pablo Gullosa, le hicimos un podcast. Ajá. Pero sí, es de los cuats más inteligentes. ¿Cuántos años ha sido? No, es que me voy a montar todo el verano. Nos grabando... O sea, también tenemos como hasta el 20 de octubre. ¿En serio? Madres. ¿Cuántas entrevistas llevando? Ya hay que ir como 30, 45.
¿Qué padre? O sea, ya sacamos 13. ¿Y de todas las industrias o más? Todo. No, hasta... Pones de cosas que no son de negocios. O sea, ideas... Política no nos metemos tanto, pero... pero si lo rozamos, no lo deshaz. Si intentamos, no, pero grabamos con el elceo. Intentamos no meternos a política, pero estábamos interesados. ¿Qué difícil de entrevista? Sí. Uf. Bueno, pues ya, cuando quieran. ¿Verdad?
O sea, acabo de leer un poquito lo que van a preguntar. 30 segundos. No pasa nada. No me han mandado nada. Es un chiste. Entonces, espero que así preferimos. Pero así no ven a estopar. Realmente no vengo preparada. Y esto lo más pegado que puedas, entre más mejor. Pero teníamos el otro en casa, el que no. Pues, ¿empiezo? Pues aquí tenemos un episodio más. María, muchísimas gracias por estar aquí y darnos el tiempo. María es la fundadora de Viva, la bolsa. Sí, yo. Sí, yo.
Y pues para empezar... De buena, buena. De la buena. Para empezar, ¿cómo llega hasta aquí? ¿Cuál es la historia? Y a base de eso nos vamos. Sí. Bueno, pues muchas gracias. Bienvenidos a la 2. A la lista de las operaciones. Yo llegué a la vida prácticamente un año antes de que iniciamos operaciones.
Y entre, digamos, al Consejo, y estacionante como consejera, básicamente a entender cómo poder apoyar e integrar mi visión, que yo venía de capital privado, a tener una bolsa que pudiera cubrir pues muchas de las áreas de oportunidad que, en mi opinión, todavía existía. Sí, existía, pero que podíamos cubrir como una nueva alternativa. Entonces, entré de esa forma y pues tuve varias reuniones. El proyecto de Viva es un proyecto bastante hervetador, ambicioso, y el Consejo estaba muy interesante las conversaciones que se daban.
Y después, eventualmente, cuando ya teníamos que identificar al director general, había un director del proyecto, que era Fernando Pérez, pero, digamos, el director general ahora sí que el que da el adelante y el inicio de operaciones, tal cual, y entonces cuando tenés que identificarse eso, pues empezamos a visualizar quién podría ser esa persona. Bueno, yo, como por aparte, no era más bien los tenedores y las reunistas principales.
Y, pues en una ocasión, bueno, en varias, ya tuvimos varias reuniones y conversaciones, yo no tuve primero con el Santiago, con el fondo, y luego de nuevo, digamos, y de venir, me invitaron a formar parte del grupo ya siendo ciego de la empresa. Y pues me costó mucho trabajo en la decisión, la verdad que muchos meses. Yo estaba, creo que,
en una situación compleja, porque dirigí un proyecto así de retador, en una industria como esta, habiendo, también, una competencia, enfrentándonos a uno, no apoyo de muchos años, pero además, siendo mujer, no era bastante complejo. Entonces, como que yo todavía identificaba nombres y personas y quién pudiera tomar esa oportunidad.
Y, pues, continuaron las conversaciones, me fui con muchos mentores, practiqué con mi familia, fue una decisión difícil, pero eventualmente, pues, acepté con mucho gusto, con miedo, pero lo acepté. Y, pues, ahí va. Muy contenta de haberlo aceptado. Hay que intentar tenerlo más cerca, no pasa nada, lo cortamos. Pero, María, hay muchas cosas que desgrosar, pero primero que nada, yo me quiero ir con el Background Académico, justo como acabas de decir, entraste a una industria con unas barreras de entrada altísima, y sobre todo, me quiero meter al tema de... Sólo creo que el 14% de las mujeres están en la industria del financiar. Sí.
Mira, yo creo que, en mi caso, digamos, yo tenía una trayectoria de un bagaje que me apoyaron y me ayudaron ahí, caminando en la vida profesional, independientemente de la industria. Pero digamos que el haber estado... Ha sido una familia como la que nací, y haber trabajado en la empresa familiar desde pequeña, y haber tenido, pues, ese ejemplo y ese acompañamiento, desde que yo era muy chica, a mí me...
La verdad, me dio muchas herramientas y muchas bases, y me apoyó a continuar la carrera con naturalidad, o sea, sin pensar que yo iba a tener, tal vez, más retos que los hombres. O sea, no intenté verlo de esa forma. Cuando decidí estudiar la carrera, mi papá sí fue una persona que me orientó muchísimo. O sea, yo tenía pensado estudiar otra cosa.
Nada que ver con el sistema financiero, yo me gustaba más la mercadopengna, planificación estratégica, o sea, un poco como por ahí. Y mi papá me dijo, ¿sabes qué? Yo creo que te tienes que ir a ingeniería industrial. Ya había hecho yo mis exámenes de orientación vocacional. Yo tengo... Me gusta muchísimo, y no soy mala, para las matemáticas, tengo afinidad. Entonces salió en toda mi examen de orientación vocacional todas las ingenierias, a vidas y por haber, y la mercadopengna salió como en el lugar 24.
Entonces, cuando se lo di a mi papá, me dijo, yo creo que, además de que es una carrera que te va a formar muy bien y a preparar muy bien, o sea, tienes las habilidades. Entonces no le tengas miedo a meterte a esto. Y tú, dije, papá, pero es que no, nadie va ahí, o sea, no conozco a nadie que haga esto, que estudie eso, voy a estar sola, no se me antoja, es mi carrera, yo quiero hacer algo con lo que yo después pueda sentirme bien. Y sí me orientó mucho, y le terminó haciendo caso. Y entré a la carrera, con un muy buen examen de admisión,
cosa que me ayudó mucho a saber que yo tenía un buen nivel, o sea, como que hasta ese momento, yo no sabía cuál iba a ser el nivel de mis compañeros, pero como entré con un muy buen examen de admisión, me sentí cuando llegué, que yo ya estaba en un nivel comparable. Y pues sí, nada más tú, habíamos dos, fue una cosa suigenerista, pero fue espectacular, porque creo que hice grandes amigos, hice amistades entrañables, que hoy mantengo,
me reté a mí misma, conocí un mundo distinto del que yo venía, una escuela de puras mujeres. Mis amigos conmigo fueron más que hermanos, es la verdad, me cuidaron, seguimos, bueno, mis amigos a la fecha, compadres, o sea, somos muy buenos amigos, y además, como que creo que me demostré a mí misma que yo podía moverme relativamente cómoda en un sector de puros hombres, pues había puros hombres, profesores, hombre-compañeros, había algunas mujeres, muy poquitas.
Entonces, te diría que cuando entré a trabajar, por supuesto me di cuenta que era la única mujer, y en la vida profesional me he dado cuenta que he sido la única mujer en muchas situaciones, pero te diría que he ido aprendiendo desde ese momento en la carrera, que tengo las habilidades y que tengo preparación, y lo que necesitaba en su momento era tener confianza en mí misma, y entonces esa lo fui ganando poco a poco desde la carrera, pero después en todos los retos de los que me he enfrentado, y que no ha sido fáciles y no ha sido pocos,
y entonces creo que sabiendo que tengo preparación y que estoy capacitada para tomar las decisiones que tengo que tomar, tengo que aprender a mí misma, darme confianza, hablarme bien, tener claridad de propósito, y darme la oportunidad, y eso es lo que he ido haciendo a lo largo de la carrera hasta llegar al día. Aria, y haces una MBA en Harvard? Es una maestría ejecutiva, muy interesante, es un programa bien interesante de Harvard, que fíjate, qué interesante, yo trabajaba en un fondo, cuando me fui aquí en México, recuerda que la industria de capital privado es una industria cuando yo entré prácticamente inexistente, había ni ocho fondos en México,
y decirte que había una industria, pues es mentira, no había ni industria, entonces yo me fui maestría, pero nunca quise soltar esa palanca de apoyo de este fondo, porque para mí había sido, pues, verdaderamente una oportunidad increíble de crecimiento, de aprendizaje, de madurez, de confianza, fue un momento increíble, pero además me encantó la industria, me encantó lo que hacíamos con las empresas, entonces nunca, no quise dejar soltar ese remo, y entonces yo continué, cuando me fui cerca, muy cerca de los socios del fondo,
inclusive seguí trabajando en proyectos para ellos, o sea, los hacía desde allá, y la maravilla fue que mi maestría, todos mis compañeros eran ejecutivos, entonces yo teníamos esa combinación de estar estudiando, pero al mismo tiempo trabajando, entonces yo mantenía mis relaciones con el fondo, y seguía trabajando para ellos, en ciertas cosas, y todos mis compañeros eran ejecutivos de los corporativos, no solamente de Boston y Nueva York, pero muchos viajaban, inclusive, a tomar las clases,
y también, a tomar el máximo dos años, y que tú vas acomodando tus materias, y tu cantidad de créditos, como tú lo vas necesitando pudiendo hacer, y para mí fue una experiencia maravillosa, porque, por supuesto, estudiar la maestría es muy importante, y creo que eso lo debamos quitar, o sea, si tienes la oportunidad de estudiar la maestría, o sea, yo creo que lo tienes que hacer, pero la combinación de haberlo hecho con gente ejecutiva en el campo, que además los ejemplos y los proyectos que traemos a la mesa eran reales, ellos regresaban a sus empresas, yo también, y regresábamos todos juntos a revisar lo que habíamos visto en nuestras empresas, fue algo bien interesante, y un aprendizaje muy importante para mí.
María, yo quiero desglosar muchas cosas ahí, voy a tardar un poquito, porque esto es lo que yo traía antes del podcast, y quería preguntarlo, es una pregunta para mí, estoy más o menos en el mismo camino que tomaste tú, me he quedado un año de finanzas, acabo de tomar mi CFA, y tengo ya más o menos un plan laboral de lo que me gustaría hacer, entrar en un fondo, investment banking, aquí en México para agarrar el feeling, la disciplina de lo que quiero hacer, y de ahí brincar a la maestría. 100%. Pero ahorita mencionabas algo que es un problema real que sigue existiendo en México, que no existe esa cultura del capital privado, y las inversiones y los fondos en México.
¿Qué recomendación le darías tú a un alumno como yo, que está saliendo de finanzas, y quiere empezar su camino laboral en México, y en algún punto levantar un fondo, algo que intentaste hacer tú para meternos eso? No creo que hay alguien mejor para explicarnos esto, que alguien que ha recorriado todo ese camino. Fíjate que, qué padre pregunta.
Cuando me tocó esta toma de decisiones, en verdad no había cultura de capital privado, porque no había capital privado. O sea, en verdad había 800 millones de dólares de garantías bajo administración en el país. Hoy es una industria que tiene acumulados, no me quiovocar, pero 65 mil millones. O sea, es brutalmente más importante y grande. Hay 200 fondos. O sea, hizo un crecimiento brutalmente importante.
A mí me tocó ese crecimiento. Ya habiendo regresado de la maestría y trabajado en la industria, yo logré ver cómo cambió el panorama de capital privado y venture capital en México. Hoy creo que tenemos un rétodo, y es que estamos en un periodo de bióducta en donde desgraciada o afortunadamente la industria se está recomponiendo otra vez. Y es que durante la etapa de crecimiento y a través de ciertos vehículos que se fueron diseñando y que también fui parte de esa historia, y desde el fondo de fondos y los secades y las afores, y inversionistas, obviamente las familiares, mi fondo, donde yo trabajaba, era puro familiares, porque todavía no existía ningún otro vehículo.
Pero ese crecimiento que se dio, pues estamos llegando al punto en el que tiene que dar los retornos. O sea, ya pasaron 20 años.
Entonces, en realidad, uno hubiera pensado que muchos de esos fondos estarían en una mejor posición para poder seguir levantando fondos subsecuentes, porque los retornos que tuvieron de ese trabajo fueron bien positivos. Pero no es el caso de la gran mayoría. Entonces, hay una cierta inquietud de los inversionistas de decir, yo no puedo o no quiero seguir invirtiendo en una industria en México que no me ha sabido regresar los retornos o la liquidez a los tiempos a los que se han convertido. Y por lo tanto, estamos de nuevo, fran en un momento en donde el capital privado está más complejo que hace, tal vez, 10 años. Entonces, hay pocos fondos que tienen capital comprometido disponible. Hay mucha restricción de levantamiento del capital en general. Hay consolidación de algunos de ellos.
Hay, tal vez, más atinidad a invertir en fondos internacionales vía vehículos que pueden hacer ese tipo de deployment. Y por lo tanto, en México tenemos un reto. Yo sigo convencida que en México tenemos que seguir apostando por fondos vocales. Que por bar que posiblemente puedan ser combinación con experiencia internacional y demás. Pero en México tiene que ser, si queremos ser una cuna de innovación en este país y seguir emprendiendo y seguir siendo el país promotor y ecosistema emprendedor fuerte, estamos seguid teniendo nuestros fondos que logren capturar ese interés de inversionistas.
Entonces, yo te diría, si tú eres un emprendedor y estás convencido como joven que estás estudiando finanzas, que la creación de valor está en las empresas, entonces tienes que lograr o buscar la forma de integrarte a este ecosistema que lo puedes hacer a través de fondos o, si no es posible a través de fondos, pues perfectamente está en el MIB que esté buscando oportunidades también para los propios fondos. Creo que no hay que abandonar como jóvenes por más que esté complicado hoy este segmento, porque yo creo que México necesita nuestro talento, necesita jóvenes preparados y que le echen para adelante, que tengan mucha hambre y que logren tener propuestas interesantes para atraer el capitán.
Te voy a decir cuál es el reto y es en lo que me estoy concentrando. Si queremos que existan fondos de capital privado, necesitamos que haya desinversiones, necesitamos que haya liquidez. necesitamos que haya un mercado, obviamente hay Emaneik, pero que haya un mercado que pueda ser profundamente interesante y que pueda integrar esa suportura de desinversión a los mercados. Creo que si logramos desintentar que eso, que en eso viene ese camino,
todo el grupo de capital se va a mejorar y eso te va a dar la oportunidad para integrarnos este mercado de ecosistema. María, hablando de salidas, creo que hay entre uno y cero IPOs en México al año, ¿no? En Estados Unidos la última es que Chica 250, ¿cuál es la razón por la que en México no hay estos eventos de salida de liquidez y para hacer que nada más compran las empresas y las hold down?
Son muchos factor, no es un factor. Nos estamos en un mercado que tiene varios temas que hay que resolver y en diferentes aristas. Al principio pensábamos, bueno, la cosa es que México no ha logrado tener muy buenas empresas o muy grandes empresas que logren llegar a los mercados.
Y yo te diría, o teníamos esta imagen, no es que las empresas mexicanas son familiares y las familias no les interesan soltar y digamos, controlo en la participación. O en su defecto, no les gusta transparentar, no les gusta estar en la discutir. Todas esas son realidades y pueden ser ciertas en ciertos casos.
Pero yo te diría que en México ya estamos pasando de eso hace un país mucho más sofisticado en nuestras empresas. Y ya llevamos algunos años de esto. Hay empresas familiares que son muy sofisticadas y muy transparentes y que inclusive tienen inversionistas institucionales dentro de sus estructuras. Desde hace muchos años. Y por lo cual, refortean y hacen absolutamente todo un trabajo importantísimo de institucionalización.
No solamente eso, inclusive muchas de nuestras empresas se van a los otros mercados y son transparentes ahí. Entonces, rompe un poco lo que el paradigma de decir es que las empresas en México no quieren ser transparentes o son familiares o no quieren soltar el control o no. Yo te diría que eso ya pasó. ¿Tamaños? Sí, efectivamente nuestro mercado mexicano tiene grandes empresas, pero la gran mayoría de las empresas, Nicolás, la gran mayoría de las empresas son empresas pequeñas y medianas. Y te estoy hablando de la gran mayoría hace el 99%.
Entonces, si las grandísimas empresas, o sea, las large caps, ya las tenemos en mi mercado, muchas no están o muchas están en internacionales. Pero si las large caps o la mayoría de ellas ya están, hay un mercado que está todavía, que es potencial, que son estas empresas medianas que, eventualmente, serán grandes, que pueden llegar a las empresas. Y que además yo creo que tienen la sofisticación, están trabajando en la institucionalización, tienen el compromiso de transparencia, están en el camino de lograr dar ese paso y que son empresas mexicanas potentes.
Yo te diría, ¿por qué no hay EPOs? Porque tenemos un tema, en mi opinión, que no es necesariamente falta de oferta, sino de concentración de nuestra demanda. Entonces, esto es un ejercicio de oferta de demanda. O sea, el mercado es un espacio en donde hay ofertantes y hay demandantes. Y cuando tú tienes oferta y tienes empresas como las que te acabo de describir,
pero tienes un mercado en la demanda que está concentrado y que prefiere ciertos activos con menor riesgo, o que prefiere invertir en otro tipo de instrumentos, o que está haciendo ese tipo de diplomas de renta variable, pero fuera de México, etcétera, pues tienes una coyuntura que me estás desaturando. ¿Cómo se va a desaturar o cómo estamos trabajando en eso? Primero, tiene que ver con tener esta base de buenos activos, en los cuales invertir, y eso es nuestro trabajo aquí en la Bolsa. Trabajar con las casas de bolsa para que haya una oferta interesante de activos y de propuestas y de corporativos que tengan las características que un inversionista necesita.
Pero por el otro lado, tienes que tener un pool de inversionistas distintos, no nada más de largo plazo institucionales enormes, sino que tiene que haber distintos tipos de demandantes, aquellos que tengan, tal vez, más afinidad o más riesgo, aquellos que quieran buscar más plazo o menos plazo, o más riesgo o menos riesgo, o que formar vehículos que tengan diferente perfil, riesgo o retorno, entrarle al tema de inversionista persona física, que es lo que también estamos haciendo. Entonces, eso requiere, no solamente una construcción y un diseño de política pública, porque también es necesario, y en eso estamos trabajando. También necesita mucha educación financiera, que también estamos trabajando.
Todo lo que acabo de decir se resume en todo lo que hemos trabajado en los últimos 8 años, que yo creo que ha sido tardado, ha sido complicado, ha sido muy retado, porque además venimos acompañados de una colectura global y local muy compleja, que eso obviamente aninora el apetito a riesgo, también en ciertos activos en México. Pero que eventualmente toda esta propuesta de construir una red de demandantes distintos, y que le agreguen liquidez a los mercados, y que participen en otro tipo de instrumentos, ejemplo, Hayill, que se está construyendo,
eso va a generar un mercado mucho más líquido, por lo tanto mucho más accesible. Entonces, no solamente hay que trabajar en la parte de la oferta, que es brutalmente importante, pero en la parte de la demanda, mientras que la demanda siga muy concentrada, vamos a tener a IPOs en donde está la demanda. O sea, sí me explicó, ellos se van a ir, todas las empresas van a terminar buscando en donde encuentren un espacio para salir, en donde haya liquidez, en donde haya buenas valaciones, en donde esté distribuido un mercado que haga sentido.
Si quiero ser como empresario, si quiero ser una IPO de mi empresa, pues no lo voy a hacer en un mercado en donde me hace una evaluación por debajo de lo que yo pienso, y por qué me la hacen, porque me castigan, porque no tengo liquidez, pues cómo voy a tener liquidez si en los mercados no hay liquidez, porque no hay demandantes, porque no hay vehículos, si me explicó. Y además... María, para dar el ejemplo de eso, cuál es la diferencia de liquidez de la voz de Estados Unidos y la de México? No, pues nada que ver. En Estados Unidos tienes cuántos tipos de inversionistas se te pueden ocurrir, de todo tipo, fondos hedge funds, mucho funds long-owned, o sea, tú me digas, absolutamente una cantidad y diversatividad increíble, no se construyó de cero. O sea, también... Estados Unidos también pasó un proceso de crecimiento, también ha sido...
y por eso nos emociona, ¿verdad? Porque ellos también empezaron con un mercado que era pequeño. Por ejemplo, yo me acuerdo cuando pratiqué con la CEO de Nasak, que fue una plática increíble. Esto es el primer principio. Ella me decía, mira, cuando nosotros arrancamos Nasak, la bolsa de Nueva York, que es el New York Exchange, era la bolsa más grande, concentraba absolutamente todo. Y nosotros decíamos, ¿pero cómo vamos a competir? Y ellos absolutamente tienen todo, ¿no?
Y todos estaban volteando, todas las antenas volteaban para un lado. Y entonces ella me contó que en el principio, Nasak apostó por empresas más pequeñitas, o sea, las que del otro lado no tenían candidato. Empresas innovadoras, que del otro lado las volteaban a ver, en tickets bien chiquitos, y poco a poco empezaron muy poco a poco, porque se estaban más de 20 años, empezaron a generar tracción y tracción de tracción.
¿Qué pasó en Estados Unidos? En Estados Unidos se hace una industria en donde cuando hay más participantes y cuando se busca que la competencia genere beneficios, pues empieza a evolucionar positivamente y de forma creciente para generar estos nuevas alternativas y nuevos espacios y nuevas líquidas. Yo pienso que en México nos falta lograr que lleguen estas nuevas empresas, pero también nos falta, porque además las existen y que las queremos y no queremos que se nos cuelen, pero también nos falta el óptil desarrollo de esta otra parte.
Entonces había que invertir en infraestructura tecnológica, había que invertir en mucha difusión, en mucha visibilidad, en educación financiera, había que hacer política pública, había que cambiar las reglas, había que abrir los espacios para que más empresas de diferentes tamaños pudieran entrar en los mercados, habría que construir esos canales y esos puentes y eso es lo que nos construyó. Entonces creo que vamos en el camino correcto y no creo que vamos atrás de tiempo. Pensando en Nasdaq, jamás en la vida ellos llegaron a tener 20% o 22% de mercado en seis años.
Ella me lo dijo, dijo no desesperes, esto es muy lento y hoy que veo esto a los seis años digo vamos bien, yo creo que vamos bien, podríamos ir mucho mejor si creciera más el mercado, pero no es lo que estamos trabajando. Bueno, pues para meternos eso, ¿cuál es el modelo de negocio de Viva? ¿Y qué problema llevó a solucionar? Y recientemente cambiaron ese modelo de negocio inicial. Y también me gustaría agregar, porque, o sea, ¿cuál era el problema o los features que le faltaba a la bolsa mexicana previa? O sea, ¿cuál es el valor agregado de Viva?
A ver, este, ¿cuál es el modelo de negocio de Viva? El modelo de negocio de Viva es, somos una plataforma bursátil, que básicamente hacemos transacciones diarias sobre las acciones que están listadas en los mercados y tenemos una parte importante de nuestro revenue, la parte operativa, una parte importante de nuestro revenue viene del market data, que consumen justamente estos operadores y una parte relevante de los listados que hacemos. Entonces, ese es nuestro modelo de negocio desde que iniciamos.
¿Cómo crecemos? Pues crecemos, si lo ves, en las tres áreas, uno es creciendo el market shared operativo todos los días, en el otro, en la otra arena, en la otra arista, creces con mayor número de consumo de market data de diferentes operadores y clientes, de no solamente México, del mundo, y en la última de las partes creces trayendo emisiones a los mercados a través de Viva. Para simplificar, porque hay gente que no escucha que no estudia finanzas. Hacen dinero, uno, compra y venta de acciones diarias y ahí tiene una comisión.
Dos, dar de alta a una empresa en el mercado, en la bolsa. ¿Qué haga una emisión? ¿Qué es una emisión para la gente que no...? Una emisión es una empresa cuando necesita financiamiento o cuando quiere llegar al mercado por la razón que sea, hace bien el mercado y hace una emisión o de capital o de deuda, hace bien y digamos contrae un compromiso con los inversionistas que están institucionales que están operando aquí o que están atraídos por esa oportunidad y contrae un compromiso ya sea haciendo una emisión de deuda y como funciona una deuda bancaria pero esta es bursátil y tiene otras características y yo creo que beneficios y o haciendo una IPO, haciendo una emisión de capitales que capitales da acciones venta, cambia su dinero y es lo que se transa en los mercados todos los días.
Entonces nosotros vivimos de esas tres alternativas, esas tres modelo de negocio no ha cambiado el modelo de negocio, o sea nosotros no hemos cambiado nuestra forma de hacer negocio desde que nacimos.
Lo que ha cambiado, digamos, es la forma en la que hemos ido superando los retos a los que nos hemos ido enfrentando. Si quieren, me voy para allá. En la otra, empezamos, VIVA, esta era un país en donde solamente había regulación para, digamos, para una sola bolsa, para la operación de una sola bolsa en todo el mercado. Cuando nace VIVA tienes que cambiar la regulación para que ahora haya dos alternativas y por lo tanto los jugadores del mercado tengan que ver a las dos alternativas y esas dos alternativas compitan por darle al inmersionista las mejores condiciones posibles. Ya sea para las empresas o para los, digamos, en la parte superior. Porque aquí le cobran de dos lados, no le cobran a la empresa si quiere levantar dinero. Por eso decimos los tres tipos de revenue.
Entonces, en cada una de las alternativas nosotros tenemos una propuesta de valor. Entonces, digamos, en la parte operativa que es donde estamos hoy, aquí en este piso, obviamente estamos revelados y tenemos las mismas condiciones que tiene que tener nuestra competencia.
Sin embargo, quién debe llevarse, digamos, o quién se lleva la orden al final es aquella bolsa que en ese momento tenga las mejores condiciones de precio, bueno, volumen y hay otra serie de condiciones que se cumplen. El punto es que cuando arrancamos esta regulación nació con nosotros. O sea, no es que haya nacido después. Nosotros nacimos con la mejor ejecución. Lo que pasa es que esta mejor ejecución diseñada desde previo antes de nacer tenía traía una problemática de entrada y era que básicamente a precios iguales la operación se iba a donde hubiera mayor volumen. ¿Qué te refieres con volumen? Que hubiera más liquidez.
Transacciones. Porque hay más operación. Y nosotros acabamos en nacer. Jamás en la vida podíamos tener más volumen que el competidor. Entonces, todas las operaciones que se transaban a igual precio terminaban yéndose al otro lado. Porque había más dinero del otro lado. Más volumen de operación. Esa es la siguiente condición de la transacción.
Entonces era un modelo que era completamente un círculo vicioso para nosotros. Y entre más se operaba del otro lado más volumen tenía. Sí, ¿no explicó? Sí, sí. Había una cosa de economías de escalas que hay más valor agregado entre más volumen de transacciones hay. Nosotros teníamos que obviamente lograr que hubiera volumen de este lado. Porque no logran a los primeros volumen de este lado pues la transacción se va a dar del otro lado. Y entre más transacciones hay del otro lado más se van hacia allá. Eso fue los primeros años de la vida del día. Y fue muy complejo. Por más que nosotros tuviéramos la mejor tecnología, el mejor motor, la mejor oferta.
Pero por mucho. O sea, la mejor latencia. No podíamos captar destilado. ¿Cómo lo solucionaron? Cambiando la volación. Después de cuatro años. Mostrando que las cosas no estaban funcionando como estaban establecidas por la propia revolución. Entonces, no es que hayamos cambiado el modelo de negocio. Es que la regulación nos estaba, digamos, nos estaba ayudando a nosotros a poder competir. Y eso, pues, tuvimos que mostrar.
Hoy todavía hay muchos retos. O sea, muchísimos retos. Y ya, este, de los muchos que tal vez no puedo hablar, pero seguimos. Pero quiero decirte que eso, eso logró hacer un cambio muy importante para la vida. El que, el que buscara la regulación enviar liquidez para que entonces nos pudieran nos ponen a competir, si me entiendes. Entonces, la regulación, en vez de decir que, o sea que a precios iguales, más volumen, pues cambia de decir a precios iguales, digamos, en donde haya suficiencia de volumen para, para tener la transacción. Entonces, si tú quieres comprar, le ponemos este ejemplo a la, a la, a la regulación. Si tú quieres comprar una coca y tienes, está te parece una gasolinera y tienes un 7-11 y tienes un oxo y los dos cuesta siete pesos la coca.
Porque escoges uno sobre el otro. Ah, no, pues es que en uno hay diez cocas en el réfrio y en el otro hay una coca. Sí, pero es que no importa, o sea, yo voy con una coca. Ah, pero no importa, o sea, la operación se va a dar unas 10 más y 10 cocas. Entonces tenía que, o sea, tenía que cambiar eso para que nosotros pudiéramos satisfacer esa orden independientemente de donde hubiera mayor volumen. Si nosotros teníamos, si teníamos el volumen mínimo, o sea, requerido, no mínimo, requerido, podíamos nosotros calar esa operación. Entonces han sido muchas iteraciones, pero bueno, eso no se ha hecho crecer. Eso ya fue hace unos años. Nos gustaría obviamente
conseguir creciendo, obteniendo un market share, porque eso es una de las formas en las que hacen el révelo. Y la otra que es brutamente importante es la de caer empresas nuevas. Pero esa, eso además, es más allá del révelo. Eso es un tema totalmente de estrategia. O sea, por qué queremos esto, porque el mercado crece. Porque lo que queremos es que haya más empresas que estén en el mercado disponibles para un investimiento. Para ayudar a México, obviamente. Hablando de eso, ¿qué tamaño tiene que tener una empresa mínimo para poder salir a bolsa? ¿Qué fue el tamaño mínimo? En realidad, ya no quiero hablar ni siquiera de tamaños porque hemos tenido un de los actos que hicimos aquí. Ni siquiera tenía veta posible.
O sea, es una empresa que decidió venir aquí y que se comprometió con los inversionistas a crecer, a dar resultados. Y eso la ha llevado a lograr objetivos que nunca se imaginó. Entonces, más bien te diría lo que se necesita para estar en el mercado. No es tanto el tamaño. Porque además lo que hemos hecho, además de eso es, hacen vehículos que hacen donde conjuntamos potenciales emisoras. Entonces, eso hace escala de tamaño. ¿No es tan más o menos? Esa es un vehículo específicamente para bolsa. Entonces, hacemos, juntamos a diferentes sofones y entonces juntamos la cartera y eso hace que la transacción se haga mucho más grande. Por lo cual, es más atractiva y más importante para un mercado más lago. Para aclararlo, agarran muchas empresas chiquitas y las combinan y venden sus acciones en el mercado para que una chiquita pueda participar en el mercado. No hacemos acciones en ese emisor.
Es una cura, un instrumento presionado de utilización de cartera. Pero efectivamente, ¿qué va a pasar que esa empresa, que antes nunca hubiera podido llegar, porque tal vez era demasiado pequeña y no podía llegar mucho al mercado, porque era pequeña, hoy en conjunto logra tener un tamaño mucho más interesante, o sea, la volvemos más bancable a los socos de instrumentos bien largos y entonces, eso hace que esa empresa llegue al mercado, se financie de forma mucho más eficiente y eventualmente, de hecho, esto sucedió, esas empresas llegan a indiferentes. ¿Cuál es el tamaño mínimo? O sea, si alguien está escuchando aquí y no sabe nada de... Yo te diría, si tienes una empresa que puede
absorber una emisión, o sea, que tú necesites que se flujo dentro de tu operación entre unos 50, 70 millones de pesos, puedes llegar a mi cuerpo. Mucho menos. Yo también una pregunta ahorita, ¿cuáles son los beneficios de la empresa con Viva? ¿Por qué escogerían a Viva? ¿Por qué están tardados en México? Los beneficios de salir al mercado son muchos.
Yo creo que principalmente te diría como un como un empresario que tiene el objetivo de maximizar la rentabilidad de su empresa que tiene el objetivo de crecer de trascender. Tú tienes que tener abiertas las oportunidades y las opciones para que eso se logre. Si tú solamente estás
recurriendo a una sola fuente de fondeo y no me refiero a cinco bancos sino a una fuente de fondeo bancario, estás, digamos, solamente viendo una alternativa. Y yo creo que en la medida en la que tú abras ese panorama y mejores tu estructura de financiamiento, tu costo de capital, eso te va a llevar a maximizar tus retornos. Entonces, el mercado lo que hace es ser una oferta extra a tu modelo de financiamiento que tiene ventajas interesantes. O sea,
obviamente tiene deuda que tiene un mayor plazo. Inclusive puedes encontrar mejores tasas. Una profundidad de inversionistas muy sofisticada no solamente, digamos, una de las son bancarias sino que ya se conforma un grupo de inversionistas muy importante pues inclusive puede participar inversionistas de fuera y luego generas una
visibilidad muy importante de tu empresa que eso mejora, por supuesto, toda tu tu posicionamiento competitivo y afuera. El hecho de que tú abras todas estas líneas de capital hace que tu propia estructura que tenías, mejore. Entonces, si ya tenías que estar en tu, abierta esta línea cuando tú entras al mercado y además para llegar al mercado trabajas en la institucionalización de las empresas, de tu empresa porque eso es lo que yo necesito que tú entras aquí. Ya me lo termine de decir, no es un tema de cáncer de tamaño, es un tema de institucionalización. Entonces, para llegar aquí yo necesito que tú como empresa estés comprometido con eso. ¿Qué te refieres con la institucionalización? Es una empresa que tiene gobierno corporativo, que repota, que es transpariente o sea, así me explico. Entonces, eso, es lo que sí necesito.
Pero pues el tamaño que sea o sea, yo tengo una empresa que vende 50 a 70 millones de levantamiento. Y tú puedes decir una misión de eso, pero lo que sí quiero decir es que es una empresa bien complementida y institucional, con gobierno corporativo. Eso es lo que les da miedo a muchas empresas familiares en México, perder el control de sus acciones y de las empresas. Yo quería que ya no sea el caso de la que nos platicamos el principio que nos están haciendo de cualquier manera. Pero además ya hay un cambio en la ley del mercado de valor. Todo esto es política pública, que te digo que se está haciendo as we speak. Y hoy, por ejemplo, ya se hizo un cambio
en el tema de control. Tú ya puedes emitir acciones distintas a las ordinarias y no perder el control y con eso también darle un poco más de liquidez a tu actuación. Tú ya puedes, por ejemplo, hacer un aumento capital sin tener que pasar por Asamblea para hacer un consejo. Tú ya puedes hacer muchas cosas y estamos abordando las problemáticas o las inquietudes que tenían algunos empresarios.
Pero yo creo que los empresarios no es que no quieran transparentar porque te lo digo muy en serio, son gente muy sofisticada. Cuando estamos hablando de este tipo de empresas que quieren llegar al mercado, son grupos que se están preparando para hacerlo. No todo el mundo quiere entrar en el mercado. Y está bien. Es más, si tú no quieres transparentar, qué bueno, mejor, en el mercado nivel. Aquí queremos a las empresas que sean
totalmente visibles, kosher, que tengan todo armado, gobierno corporativo, comités. ¿Por qué? Porque estamos hablándole al público y mercadista. Entonces aquí hay que cuidar eso. Entonces, si tú no estás ahí, gracias, no es el mercado más para ti. Pero yo creo que si tú tienes como cabeza de que empresa la visión, de que te acabo de decir, de maximizar, de trascender, de crecer, de seguir a ver un mercado, no debes de echar a Zaco Rotogoltear a ver un mercado de la base. Me adelantaste ahorita una de las preguntas que tenía, sobre todo, que mencionaba ese tipo de acciones. Podemos ver ahorita que va a salir el IPO de SpaceX, que las acciones de... ¿Vas a comprar?
Obviamente sí. Pero que las acciones de SpaceX, de Elon Musk, o sea, no hay manera que lo quiten del control de la empresa. Que esa era el restraint que tenía para salir a público. Y te quería preguntar sobre todo la opinión. Ahorita, no vemos esto este momento, desde 2021 que tuvimos el boom de todos los unicornios que empezaron a salir a Buesa. No acabo también para ellos, pero lo vimos. Ahorita, se vienen los tres IPOs más grandes de la historia, probablemente. Primero el de SpaceX. Vamos a tener el de Anthropic y el de OpenAI. Uno, quiero saber qué opinas de esos tres IPOs, porque parece ser que los tres van a salir arriba de 1 Trillion y SpaceX, o sea, ni siquiera va a estar valvada el precio de earnings, va a estar valvada el precio de sales. O sea, va a ser una locura.
Y cuando vamos a poder ver eso en México y qué tan tardado es sobre todo que lleguen a México y empiezan a cotizar aquí. Bueno, a mí me encanta. O sea, me preguntas qué opinas de esos tres IPOs, que creo que... O sea, qué espectáculo. Es el trabajo de un productor que ha tomado el riesgo toda su vida y que ha trabajado toda su vida por darle valor al mercado.
Y... Y qué padre que eso llegue a un fin feliz, ¿no? A un... A un momento en el cual se le premia todo ese trabajo y esa inversión que hizo él. Y luego, porque muchos de nosotros, que tal vez podamos participar aquí, pues vamos a poder continuar viendo el crecimiento de esas empresas y participando en ese posible retorno.
Eso es lo más increíble. Entonces, claro que eso es lo que yo quiero en México. Hasta a mí me encantaría ver... digo, jamás vamos a tener una empresa de Artrillion, ¿verdad? Pero empresas que te emocionen, en las que creas, que te guste su modelo, que creas en la industria en la que están creciendo, y que puedas participar ahí. Y que con eso, además, hagas un retorno. O sea, tu capital, va a ir a que esa empresa siga creciendo, siga generando empleo, siga generando riqueza, y además te vas a seguir creando a ti un retorno y un patrimonio. Es el círculo perfecto del mercado. A mí me emociona muchísimo. Y te prometo que eso va a pasar en México. No las grandes empresas, sino como las que estamos ahí.
Pero va a pasar. Vamos a tener empresas mexicanas picudas, listándose en México. Probablemente, inclusive, hagan un dual listing, en alguna en ASAC, o en ISEE, o estamos trabajando en esa regulación, en otras economías.
Porque yo creo que las empresas tienen que continuar ese camino de crecimiento. Pueden hacerlo, pueden empezar en mercados locales y eventualmente llegar internacionales que sueñan. Es increíble. O sea, sería el sueño más padre. O sea, ver a empresas mexicanas que están listadas en México en mercados internacionales, ya los vemos. Pero con distintas empresas. Eso es lo que queremos. Entonces, yo soy la más feliz de que podamos ver ejemplos como a Susakilo. Y que eventualmente esas empresas lleguen a mercados internacionales y sigan emitiendo allá. O hagan su dual listing al mismo tiempo. O sea, el camino de crecimiento.
Soy totalmente pro de eso. ¿Cuándo vamos a poder comprar esas empresas? Ahí está. ¿Cuándo? ¿Qué tan tardado es? ¿Cuándo crees que va a llegar un IPO aquí? No, no, no. Hacen el IPO de ahorita. Y para la 100 semana tenemos el IPO de SpaceX. Tiene que pasar de tres meses listados en su bolsa. Y después nos trae esa empresa Ticker. Y es un tema de regulación de los tres meses. O sea, para que como que se... Sí, sí, sí. Y luego ya lo traemos al sistema internacional de cotizaciones. Y después, participar como un dicionista mexicano contra la acción en pesos.
Y después, como que es el cotizcal correspondiente. Interesante. Así que todos los chavos y los panchavos que tenemos interesados en participar podemos hacer a través de las contradiaciones de las empresas. Increíble. Yo tengo algo que traigo pendiente. Sobre todo, que quería tomar algo, siendo una mujer tan exitosa y en el tema financiero, la importancia
de sus hijas, de sus hijas, de la educación financiera para las mujeres en México. Mira, la que vista que era mi hija. Ella, estoy intentando copiar a mi papá. O sea, mi papá me... como que me arrupó desde que yo tenía 16 años y me fue
un poco para que yo sintiera naturalidad en estas cosas y no sintiera que estaba en, digamos, fuera del lugar. Es la palabra, es fuera del lugar. Entonces, ahorita mi hija tiene esa edad y yo quiero que ella se sienta acompañada y arropada por mí y que esto lo vea con naturalidad para que no se sienta fuera del lugar. Que conozca lo que haga.
Trabajando. Que me vea con mi equipo. Que me vea con emociones. Que me vea con ojo presentaciones. Que me vea en una reunión etcétera. Y que entienda lo que hago. Y entonces ella va a tener eso. Lo va a tomar con naturalidad. Es distinto mi situación con mi papá porque no me apaga a hombre. Imagínate si yo con mi papá aprendí y tomé confianza así siendo el hombre.
Lo que yo pienso que puede ser con mi hija siendo el hombre. O sea, está viendo lo que soy. Como soy. Quien soy en mi casa y en mi trabajo. Hemos platicado de esto porque ellas me habían acompañado muchas veces a elementos, pero eran chiquitas. Nunca había visto mi trabajo tal cual. Y entonces este mes hemos platicado mucho y ella me dice mamá es que es increíble verte así y ver que después llegas a la casa y que eres la misma.
Entonces, ¿qué me emociona? Me emociona que esto no sea distinto. O que no lo vea como un recto. Yo también puedo tener una vida personal y profesional. Yo también puedo aspirar a hacer algo que me interese, que me emocione, que me depase, que me haga crecer independientemente de lo que sea. Y que ve al mundo financiero con naturalidad y como realmente una opción para ella. Para mí sería increíble que estudiar a lo mismo de yo. Ser increíble que me siguiera un poco lo que a mí me ha gustado. Pero yo respeto que ella también es muy buena con los números, la otra también.
Entonces, yo les diría me encantaría que estudiaran y que lo coinciden, que es más el motivo los charos. Si eres bueno para las matemáticas, dale. Es un área muy importante que te prepara muy bien y que tiene muy buenas alternativas para entrarle a diferentes opciones echando. Yo quiero regresar un poquito a los IPOs.
¿Cómo deciden a qué precio poner las acciones cuando van a la bolsa? Bueno, eso es un proceso que hace el empresario que es un indescribido con el número de writers. Entonces, obviamente, pues tiene que ver con cómo se evalúa la historia de la empresa y cómo se evalúa el potencia de crecimiento. ¿Y el que decía al final es el empresario? Es una discusión entre el vaquero, que es el que al final va a estar
vendiendo al público. Es lo que hace el empresario. Va a estar cerca de los inversionistas y va a estar recibiendo obviamente las ofertas y entonces el tiene que traer un writing que haga sentido para inversionistas. Es un trabajo que claramente se hace en la muy profesional y no lo hagan por que posados. Es un trabajo que es muy profundo pero marca cuál es el valor del activo que está el importo de ofrecer la bolsa. Quiero entender el frugo completo. Llega una persona, quiere levantar dinero porque es el único valor de estar en una bolsa. Ya con su... O sea, la bolsa, sí, está para levantar dinero pero la bolsa no es el único valor. La bolsa, que ofrece
un fortafolio de beneficio. ¿Qué otro beneficio tiene? Tienes, imagínate, el acceso a inversionistas. ¿Mundiales? Sí, pero es para levantar dinero al final. O sea, si no, no estás dinero como empresa. ¿Cómo te da mejor tasa? Puedes hacer incluso un registro. O sea, puedes hacer un listado sin un correto. Si no, no estás dinero y quieres porque yo tengo un listado sin un correto.
¿Qué te da todo el norte? Quiero tener todo el norte. Quiero que todos los inversionistas me vean y eventualmente puedo pasar a atrás con todo su problema. Es para entrar al mundo de los inversionistas y que en el momento que tú decías levantar capital incluyendo que te prestes dinero a un banco porque eso también es levantar capital si te prestes dinero a un banco. Si necesitas dinero para estar en la bolsa. Si eres una empresa que puedes crecer
y levantar dinero. Pero si existen, no hay ningún valor agregado. Hay muchos valores agregados. O sea, el que tú logres tener una empresa que sea pública eso significa que eres una empresa institucional. Eres una empresa que tienes una visión de mercado. O sea, que estás dispuesto a ser transparente y mostrar
tu potencial de crecimiento a los inversionistas para tener un beneficio a cambio ser visible generar una mejor marca tener acceso a mejores, inclusive nuevos clientes no a los proveedores porque ahora es una empresa pública. Todo un teve. Entonces, tiene muchos beneficios. Obviamente, si tú
no ves al mercado en toda esa totalidad y nada más lo ves como una fuente de financiamiento que muchas empresas, por supuesto, la principal. Yo te diría cuál es el proceso. El proceso es decidir como empresa qué tipo de financiamiento necesito. Si necesito acciones o necesito deuda. Y qué tipo de una y otra de diferentes vehículos que hay
para ello. Si necesitas deuda de cortoplazo o deuda de cortoplazo o si puedes una visión de cartera o una visión temática o hay muchas alternativas o eres un real estate y podes hacer una activa de tus activos y ya cuando hayamos decidido eso y cuando hayas tú decidido eso estratégicamente, entonces se hace todo un acompañamiento con la empresa en donde participan varios aliados, varios intermedios, interneriarios que nos apoyan desde la calificadora Cibasi por deuda gobierno corporativo auditores o sea, estamos haciendo todo el trabajo que identificamos como qué necesitas hasta que llegues al mercado y hagas una organización con sus. Muy bien, pues antes de irnos ahí cierre yo tengo una pregunta más sobre todo en México que me interesa mucho ¿Tú intentaste levantar un fondo? ¿Sabes? Muy difícil ¿Cuál fue la dificultad también entre raíz de experiencia?
Uno no hay la cultura y la pregunta que te quería hacer es la importancia de las afores ¿Se dicen que el éxito en México de un fondo depende de la habilidad de poder jalarla nada alguna forma? A ver Efectivamente yo intenté levantar un fondo hace muchos años justamente cuando nos tocó la crisis del 2008 ¿Se acuerdan? Está ya más difícil Pues fue un caos o sea, todo uno estaba totalmente en risca, imagínate tú invertir en algo que es riesgoso y líquido pues eso es difícil
pero para mí fue una experiencia de aprendizaje increíble obviamente y obviamente duele y obviamente el ego es dulísimo y obviamente te cuesta y el tiempo que le dericas pero es un aprendizaje y yo creo que eso también forjo mi carácter y eso también es parte de quién soy hoy y no todas las cosas que van a salir bien ¿Y cuál fue el problema cuando intentaste levantar? ¿No lograste levantarla alana o? No logramos levantar suficiente para que los coronas hicieran sentido entonces pues era prácticamente
tener una operación que no se sentía muy fácil pero era una idea increíble teníamos un plan increíble trabajamos mucho en eso vimos a mucha gente y tuvimos buenos feedbacks y algunos inversionistas y aún así se tomó una decisión de decir no hace momento porque no hace sentido hoy en ese momento
nos hablamos mucho tiempo pero hoy lo veo bien positivo pues obviamente el ego y lo siguiente pero te estoy hablando hace mucho entonces si lo veo desde desde este momento pienso que eso también fue algo importantísima de mi opción importante me hizo muy resiliente me hizo muy madura me hizo digotear 7 veces en contar soluciones
bajar mi aguacero o sea de veras es totalmente formacional como profesional tener fracasos y las apores son importantísimas son inversionistas más importantes de este país hoy tienen el 25% del producto interno auto administran y van a formar el 40 o más entonces imagínate la importancia
prácticamente deciden sobre todas las todos los activos oportunidades y desarrollos que existen en mi país de todo tipo desde la infraestructura del larguísimo plazo hasta empresas en que van al mercado a ser un activo hasta fondos de capital gimeta de empresas más pequeñas para ver todo
claro que nos necesitamos claro que la necesitamos y la necesitamos activas comprendiendo que hay muchos retos todavía necesitamos que caminen con nosotros que crezcan con cada uno de los de las diferentes alternativas que se ofrecen nosotros en el mercado pues vemos todo de los fondos de bici hasta grandes instrumentos de fibra céscula y las agores de donde están en todo la arena porque la diversificación de un portapolo común de una porre
debe recontemplar absolutamente todas las opciones posibles obviamente maximizando el retorno minimizando el reino pero acompañando los crecimientos de la economía mexicana a través de diferentes instrumentos y vehículos entonces yo soy muy partidaria de que las agores participen de forma assertiva en cada una de las activos me encantaría ver a las agores participando muy fuerte en la parte de venture muy fuerte en la parte de la Gregory
las alternativas de capital privado y y obvio las ex por supuesto las quiero también participando en productos de IPOs y bufusátiles que es la continuidad de estos proyectos tan padres y emprendimientos tan padres que llegaron un momento en el que ya quieren seguir desplegando ese crecimiento necesitas a los institucionales anclando esas opciones eso genera confianza también para traer nuevos inmusionistas de fuera para seguir buscando a nuevos participantes construir diferentes vehículos que los afores también pueden participar enclamando esos nuevos vehículos esos hedge funds tienen que lograr diversificar todo su capital en manejadores de activos profesionales locales e internacionales que les ayuden a hacer todo el seguimiento y que apoyen a nuevos fondos como lo dice Frank las nuevas IPOs que estamos trayendo y otros muchos activos que se tienen que desplegar Maria,
antes de irnos a Isierre siempre nos gusta cerrar con recomendaciones de libros pero antes de eso yo quiero preguntarte una recomendación para mí que estoy en el trayecto financiero que me dirías que haga con mi carrera laboral y que pasos debería de seguir después de esto ahora le... así como si fueras mi hijo
dícipulo a ver, yo te diría tu apuesta lea a México hay buenas oportunidades yo creo que hay mucha liquidez en el manejado hay espacio para seguir creciendo hay que luchar pero México estoy segura porque siempre ha sido optimista tiene un enorme espacio para seguir creciendo y para seguir
capturando oportunidades si yo fuera estudiando un lugar ahorita yo haría exactamente o parecido a lo que hice o sea, meterme al sector capital ya sea en un fondo ya sea en un investment banking banking ya sea en algunas manager pero quedándome en México y viendo esas oportunidades desde aquí después haría una maestría
y después tienes que identificar que quieres emprender desde cero tal vez como lo hice yo o involucrarte en algo padre y emprender desde adentro porque también eso es increíble también es hacer emprendedor en una empresa de alguien más lo puedes hacer y puedes innovar y puedes hacer cosas espectaculares y en el sector financiero hay oportunidades en hombres y seguir construyendo con nosotros nosotros necesitamos talento necesitamos chavos que traigan empuje que traigan convicción que traigan pasión por lo que hacen y que tengan esta visión de seguir construyendo un mercado mexicano de profundo y fuerte entonces eso es lo que yo te diría si fueras alguien cercano me gustaría verte brillando en México
porque en México tiene muchos protagonistas María muchas gracias para irnos a los libros quiero un libro dedicado a mujeres que quieran educarse financieramente en México y los otros dos de finanzas mercados que te gusten a ti que sean como tu base Uy este a ver de mujeres
yo creo que hay uno que se llama Linin que ya tiene muchos años pero me encanta se me hace que cuenta una historia muy genuina cuenta una oportunidad que todos hacemos vivido y complejidad es que todos hacemos vivido y nos impulsa a darle pa delante entonces pues yo les diría que es usted padre me gusta mucho
me gusta el libro de Infinite Game me gusta mucho Sinec en general el otro Star with Why son libros que hablan más allá del tema financiero es un tema de propósito es un tema de encontrar por qué haces lo que haces y de que las cosas no tengan sumaseros sino que realmente hagas las cosas por generarle valor al que está en frente de ti
independientemente de lo que hagas en la vida como como profesionalista hazlo con una convicción de que lo que estás haciendo va a cambiar y va a apresender y va a ser transformación y ese propósito no lo pierdas y ese foco no lo pierdas con pasión por esos objetivos que tienes en mi vida y creo que eso es lo que a mí más me motiva
pensar que el tiempo que le dedico que es mi recurso más escaso es para algo verdaderamente transformación puede ser que lo sea y puede ser que lo sea pero eso me motiva y todos los días me hace despertarme y voy a seguir y voy a seguir luchando para cambiar lo que creo que hay que cambiar para mejorar lo que creo que hay que mejorar para inspirar a mis hijas y a las personas que están junto a mí y para crearnos oportunidades para mujeres, para hombres y para mi vida María, muchas gracias gracias María muchas gracias la foto, son las que nos tocan vidas